Миллиардная ставка Vistra на ИИ меняет распределение рисков
Vistra может продавать энергию под нужды ИИ-инфраструктуры и помогать финансировать её строительство. Владение подключёнными к сети станциями — настоящее конкурентное преимущество. Но вложение акционерного капитала в проекты, которые покупают эту энергию, — уже совсем другая ставка.
 Vincent Jiang · 6 min read
Джим Берк увеличил пакет акций Vistra через семейное партнёрство 31 августа и 1 сентября.1
Ставка на статус предпочтительного поставщика
Его компания делает ещё более крупную ставку: до $1 млрд в фонд Helix Digital Infrastructure, запущенный совместно с KKR, Kuwait Investment Authority и Nvidia. Vistra становится одновременно инвестором ИИ-инфраструктуры и её предпочтительным поставщиком электроэнергии. Это меняет инвестиционный тезис. Продажа электроэнергии расширяющейся отрасли и финансирование её роста подвергают акционеров разным рискам.2,3
Преимущество очевидно. Компания, которой уже принадлежат действующие электростанции, может вести переговоры с клиентами, чьи вычислительные амбиции зависят от своевременной подачи электроэнергии. Сложность — в том, как распоряжается этим преимуществом менеджмент. Акционеры могут получать наличные от дефицитных активов — или видеть, как эти деньги направляются в проекты, доходность которых зависит от строительства, привлечённого финансирования и спроса со стороны клиентов. Vistra всё больше предлагает и то, и другое.
Время — неприступный ров
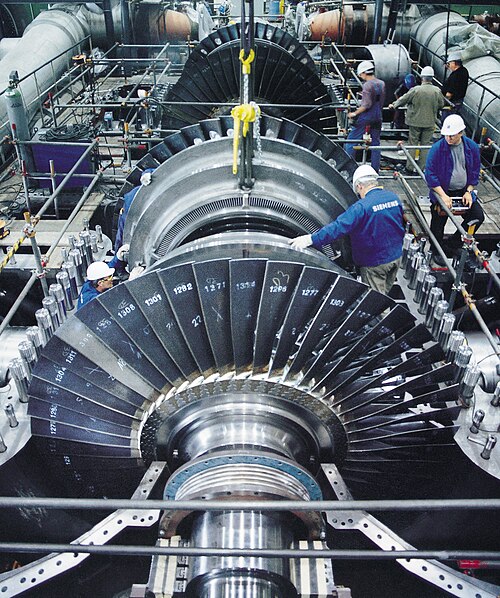
Главное преимущество компании — время. Исследование Лаборатории Беркли по подключению к сети, опубликованное в мае 2026 года, показало: проекты, завершённые в 2025 году, в медиане прошли более пяти лет от подачи заявки на подключение до выхода на коммерческую эксплуатацию. Действующая станция, уже подключённая к сети, прошла процесс, который потенциальный конкурент ещё только предстоит пройти. Для заказчика, который хочет открыть дата-центр, надёжная поставка в срок может стоить дороже, чем более дешёвое обещание через несколько лет.4
Что на самом деле монетизируют контракты с Meta
Ядерные контракты с Meta показывают, как это преимущество превращается в деньги. Январские соглашения охватывают 2609 МВт, из которых 2176 МВт приходятся на действующие станции и 433 МВт — на планируемое увеличение мощности. Лишь около 17% приходится на новую генерирующую мощность, если считать по раскрытым данным. Основная часть сделки монетизирует существующий портфель активов через долгосрочные контракты. В Meta подтверждают, что станции продолжают снабжать региональную сеть.5,6
Это различие принципиально. Долгосрочные контракты снижают зависимость от биржевых цен на электроэнергию и одновременно улучшают экономику действующего производства. Они задают и график: Vistra рассчитывает на полную поставку от действующих мощностей к концу 2027 года, тогда как дополнительные мощности будут вводиться поэтапно до 2034 года. Инвесторам следует оценивать эти денежные потоки по разным временным горизонтам. Не стоит также присваивать контрактам точную оценку, пока цены и детальные условия расторжения остаются нераскрытыми.5
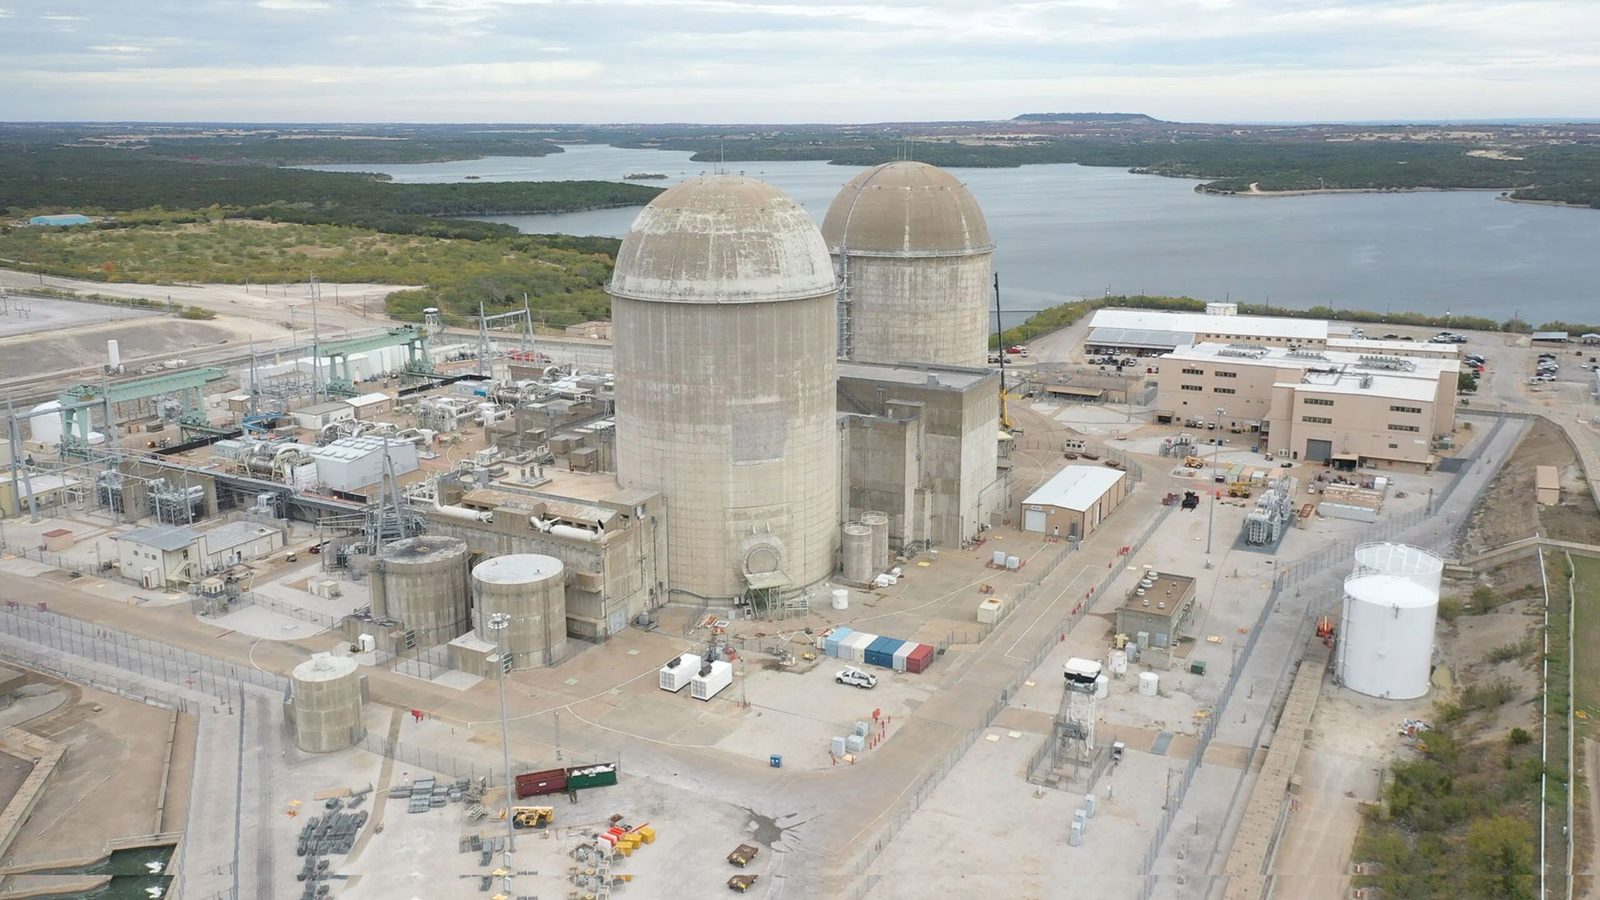
Атомная станция Comanche Peak иллюстрирует ту же проблему с таймингом. Её двадцатилетнее соглашение с AWS рассчитано на 1200 МВт; поставки должны начаться в конце 2027 года и выйти на полную мощность к 2032 году. Станция существует сегодня — весь контрактный вклад ещё нет.3
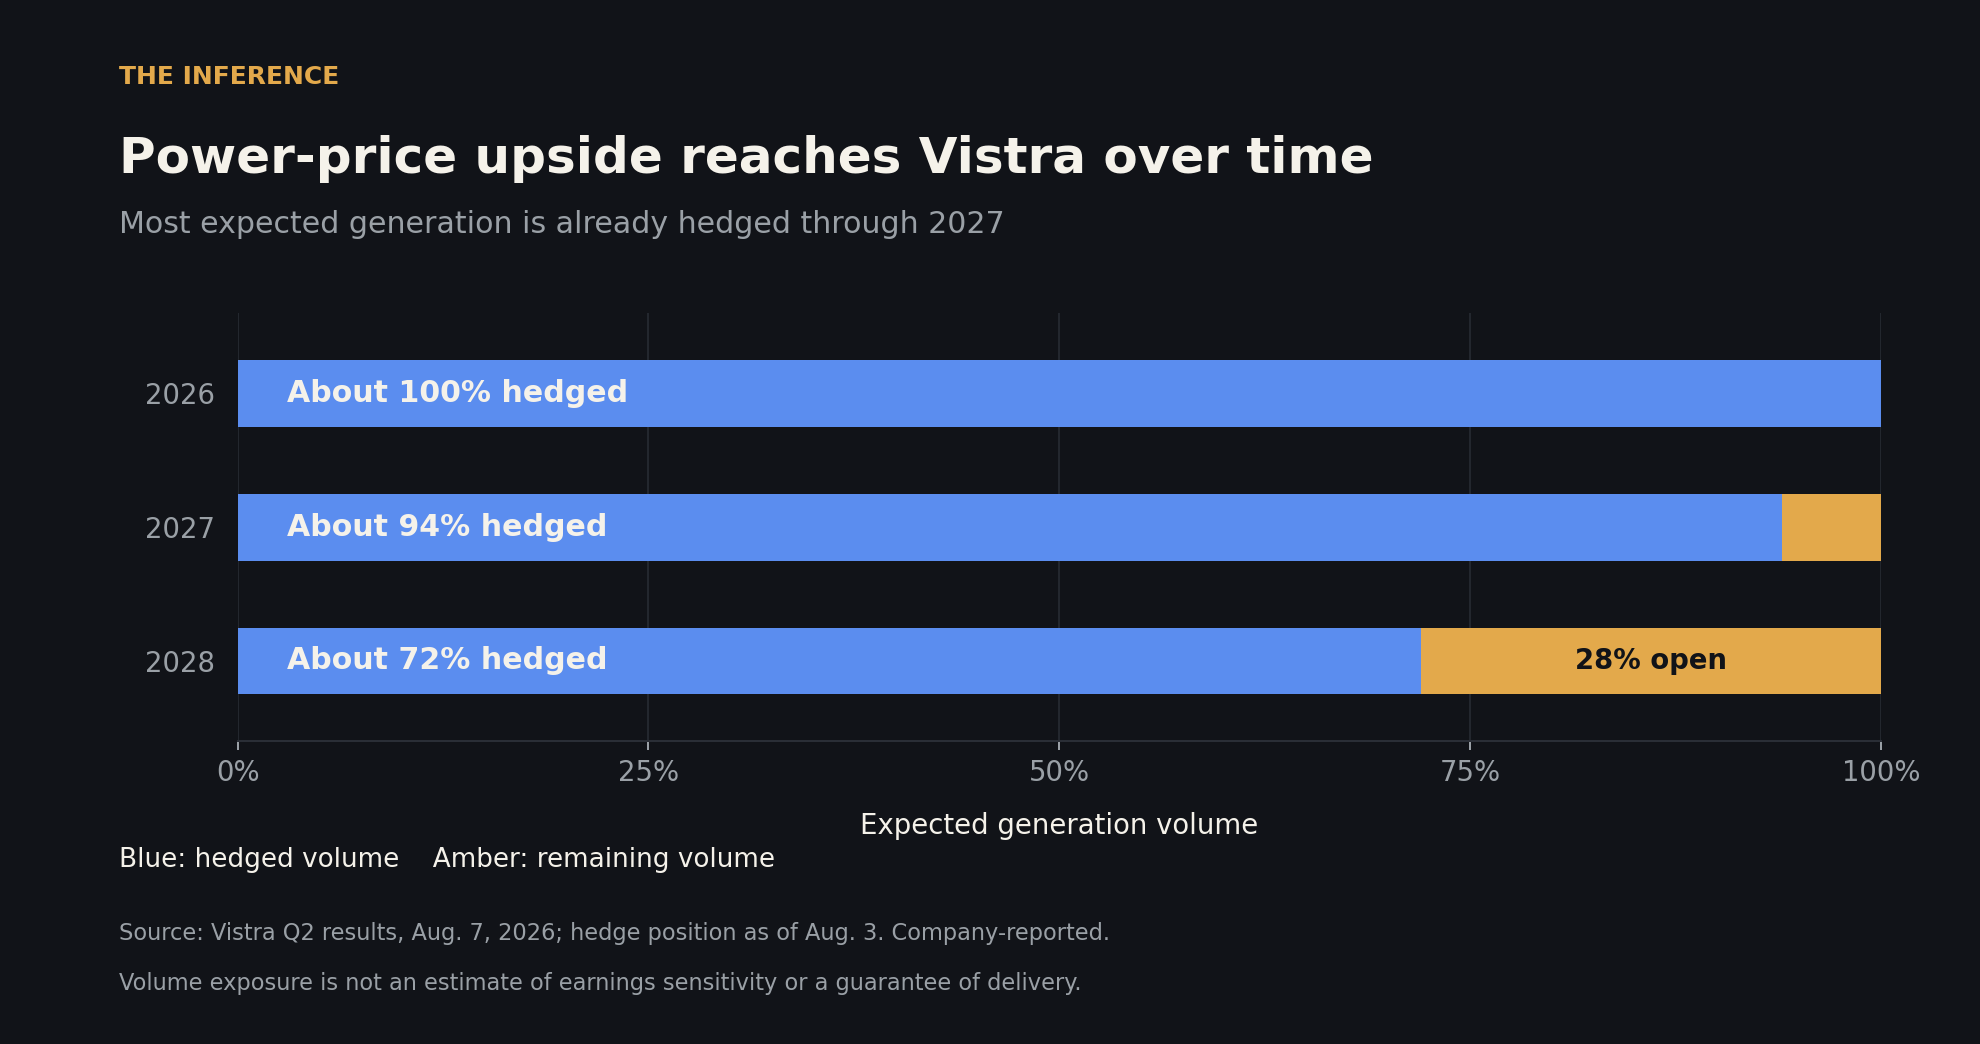
Пересмотр цен в ближайшей перспективе ограничен. По состоянию на 3 августа Vistra хеджировала около 100% ожидаемой выработки на 2026 год, 94% — на 2027-й и 72% — на 2028-й. Инвесторам стоит изучить условия пересмотра контрактов и надёжность поставок. Газовые станции должны покрывать и топливные расходы — одних цен на электричество для определения их прибыльности недостаточно.8,3
Арифметика денежного потока становится жёстче
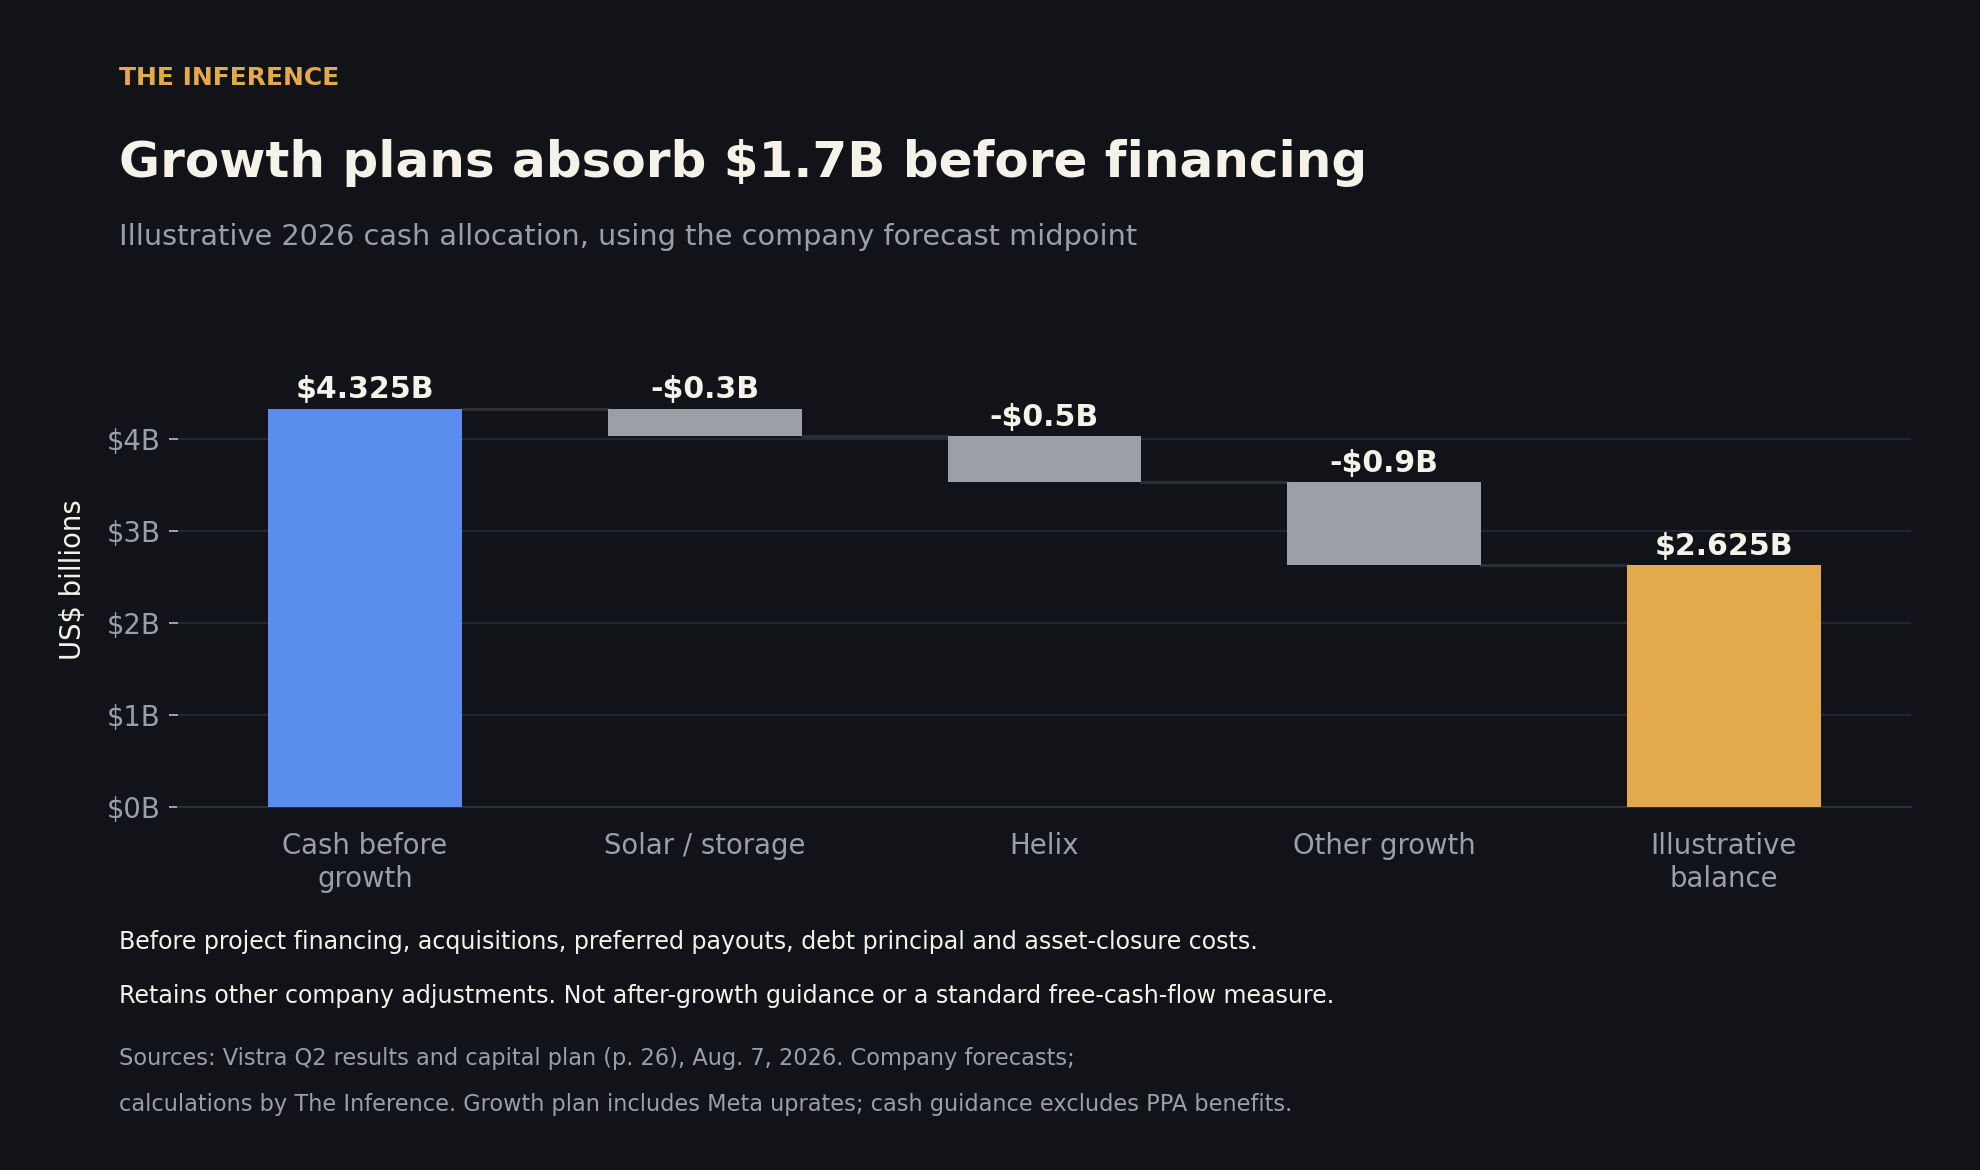
Оценка становится сложнее, если проследить за движением денег. Подтверждённый прогноз Vistra на 2026 год предполагает $3,925–$4,725 млрд скорректированного свободного денежного потока до капиталовложений в рост. Это определяемый компанией показатель, не соответствующий GAAP. Он исключает инвестиции в рост и корректируется на оборотный капитал и гарантийные взносы, среди прочего. Показатель полезен для оценки операционного бизнеса, но это не те наличные, которые автоматически доступны держателям обыкновенных акций.7
При цене закрытия $140,73 14 сентября и примерно 336 млн акций, о которых сообщалось 3 августа, ориентировочная стоимость капитала составляет $47,3 млрд. Середина прогнозного диапазона — $4,325 млрд — равна примерно 9,1% от этой стоимости. Выглядит привлекательно — пока слова «до капиталовложений в рост» не получают того же внимания, что и процент. Данные по числу акций устарели, поэтому это приблизительная оценка.7,9,10
Августовский план Vistra предусматривает около $300 млн на развитие солнечной энергетики и накопителей, $500 млн на Helix и $900 млн прочих инвестиций в рост в 2026 году. План капиталовложений, стр. 26. После вычета этих запланированных валовых расходов на рост остаётся $2,625 млрд — около 5,6% от ориентировочной стоимости капитала. Эта иллюстрация не включает проектное финансирование, выплаты по привилегированным акциям, погашение основного долга, финансирование приобретений и расходы на вывод активов из эксплуатации, сохраняя прочие корректировки денежного потока менеджмента. Это не прогноз «после роста» и не стандартная доходность свободного денежного потока. Операционный прогноз не включает вклад Meta и Cogentrix, тогда как план расходов учитывает инвестиции в расширение мощностей для Meta.
Дефицитность активов создаёт переговорную силу; распределение капитала решает, кто сохранит выгоду.
Helix — это ещё не заказ на закупку
Инвестиции в рост могут создать стоимость. Финансирование может сократить немедленное участие акционерного капитала. Но ни то ни другое не делает вложение бесплатным. Заёмные средства переносят часть бремени на будущие выплаты по долгу; удержание наличных средств заставляет акционеров ждать доходов. Правильный критерий — генерируют ли завершённые инвестиции достаточно дополнительного денежного потока на акцию, чтобы компенсировать эту задержку и риск.
Helix делает проверку конкретной. На 30 июня первые $500 млн от Vistra оставались отзывными, а условия для второй транши в $500 млн не были выполнены. Vistra может принять решение профинансировать вторую траншу и без этого. Она не контролирует фонд. Статус предпочтительного поставщика сам по себе — это ещё не заказ.3
Стратегическая логика убедительна: помочь собрать финансирование, инфраструктуру и клиентов, а затем продавать энергию в проекты, которые иначе могли бы застопориться. Обратная сторона — коррелированная экспозиция. Если проекты разочаруют, Vistra может столкнуться и с ослаблением перспективного спроса на электроэнергию, и с падением доходности инвестиций. Helix обменивает часть простоты владения существующими станциями на шанс получить большую долю расходов клиента.
Ожидающее завершения приобретение Cogentrix добавляет ещё одно решение о распределении капитала: около $2,3 млрд наличными, 5 млн акций и $1,5 млрд принятого долга за действующие газовые станции. Покупка этих станций расширяет портфель Vistra, не создавая эквивалентного нового предложения для сети. Акционерам нужен денежный вклад от приобретения, чтобы оправдать его финансирование и разводнение.11
Объявление о финансировании от 10 сентября тоже требует точности. Vistra разместила $1,5 млрд субординированных облигаций с начальным купоном 7% и 7,25%, частично для погашения существующих привилегированных акций. Это реструктуризация капитала, а не объявленный бюджет в $1,5 млрд на строительство ИИ-инфраструктуры. Чистые затраты зависят от того, какие именно выплаты по привилегированным акциям прекратятся.12
Электросеть сопротивляется
Самый серьёзный вызов бычьему сценарию исходит от самой электросети. Июльский аукцион PJM на поставочный год 2028/29 обеспечил меньше мощности, чем требовалось для надёжности, а цена клиринга была ограничена $325 за МВт·сут — ниже предыдущего аукциона. Платежи за мощность компенсируют генерирующим ресурсам их доступность; это отдельная статья от продаж электроэнергии. Дефицитность может сохраняться, даже если регуляторы ограничивают один из путей, через который генерирующие компании её монетизируют.13
Техас подаёт ещё один сигнал тревоги. Указ губернатора Грега Эбботта от 3 августа требовал верификации и аудита, прежде чем дата-центры в очереди на подключение к ERCOT продвинутся дальше. В ERCOT уже предупреждали, что предварительный долгосрочный прогноз превышает ожидаемый рост спроса. Заявленные мегаватты — это конвейер возможностей, конверсия которого зависит от разрешений, финансирования и реальных клиентов.14,15
Эта проверка затрагивает экономику отдельных проектов. FERC изучает, как крупные потребители подключаются к сети, не перекладывая свои расходы на остальных клиентов. Независимый рыночный монитор PJM выступал за обязательные условия по ограничению потребления на время, пока дата-центры организуют новую генерацию. Это эволюционирующие правила и дискуссионные предложения, а не устоявшиеся решения. Для будущих проектов Helix затраты на подключение и правила ограничения потребления могут повлиять и на доходность инвестиций, и на объём электроэнергии, которую Vistra в конечном счёте продаст.16,17
На что обратить внимание
Бычий сценарий выживает и при сужении конвейера спроса. Сентябрьский прогноз EIA по-прежнему предсказывает около 2% ежегодного роста продаж электроэнергии в 2026 и 2027 годах, несмотря на признание техасской паузы. Он также ожидает быстрого роста солнечной энергетики. Таким образом, возможности зависят от местоположения, часа суток и надёжного предложения, а не только от спроса на электричество. Существующие станции могут оставаться ценными, даже если многие из запланированных дата-центров так и не откроются.18
У Vistra есть убедительное операционное преимущество, но заявленная денежная доходность преувеличивает простоту владения им. Существующий портфель активов и подписанные контракты стоит оценить в первую очередь — с учётом того, улучшают ли новые вложения генерацию денежного потока на акцию. Определяющие раскрытия — это контракты на поставку энергии и требования к капиталу Helix, этапы поставок Meta, финансирование ожидающего завершения приобретения Cogentrix и остаток денежных средств после инвестиций в рост. Следующее распределение акционерных денег Берком расскажет больше, чем очередная оценка аппетита ИИ к электроэнергии.
How this brief was made
01Gathered & sourced223 channels · 1,702 articles▾
Agents swept 223 channels and ingested 1,702 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated18 claims · 31 data feeds▾
Every one of 18 load-bearing claims was checked against primary sources, with 31 live data feeds reconciling the figures and charts.
- 1Jim Burke's Form 4 ownership filing, Sep 2 2026 (primary disclosure of purchases on Aug 31 and Sep 1 through a family partnership; an insider purchase is not a forecast).
- 2KKR announcement of Helix Digital Infrastructure, Jun 11 2026 (primary participant account of the partners and Vistra's preferred-provider role; KKR has a commercial interest in the arrangement).
- 3Vistra Form 10-Q for the quarter ended Jun 30, filed Aug 7 2026 (primary issuer filing: Helix funding conditions, the AWS delivery schedule and operating costs).
- 4Berkeley Lab, Queued 2026 edition, May 2026 (independent national-laboratory research on interconnection duration for projects completed in 2025; a median, not a guarantee for any single project).
- 5Vistra Form 8-K on the Meta agreements, Jan 9 2026 (primary contract disclosure: 2,609 MW total, 2,176 MW from operating plants and 433 MW from planned uprates, with the delivery schedule. Prices and termination economics are undisclosed).
- 6Meta's announcement of the nuclear agreements, Jan 9 2026 (primary counterparty account confirming the plants continue supplying the regional grid; Meta has a commercial interest).
- 7Vistra second-quarter results, Aug 7 2026 (primary issuer forecast and definitions: adjusted free cash flow before growth is a company-defined non-GAAP measure that excludes growth investment, and the roughly 336 million share count is dated Aug 3).
- 8Vistra second-quarter presentation, Aug 7 2026 (primary issuer forecast; printed page 9 for hedged volumes and page 26 for the capital budget).
- 9Stock Analysis closing row for VST, Sep 14 2026 (market data attributed to S&P Global Market Intelligence: closing price $140.73).
- 10Google Finance quote for VST, Sep 14 2026 (closing-price cross-check; a live page whose contents change).
- 11Vistra's Cogentrix acquisition announcement, Jan 5 2026 (primary issuer transaction terms: approximately $2.3 billion cash, five million shares and $1.5 billion of assumed debt. The acquisition is pending).
- 12Vistra junior subordinated notes pricing, Sep 10 2026 (primary financing disclosure: $1.5 billion at initial coupons of 7% and 7.25%, partly to redeem existing preferred stock. Pricing precedes settlement, and this is capital restructuring rather than a construction budget).
- 13PJM capacity auction results for the 2028/29 delivery year, Jul 14 2026 (primary system-operator report: less capacity secured than the reliability requirement, with the clearing price capped at $325 per megawatt-day. Capacity payments are separate from electricity sales).
- 14Texas Governor's directive on data-center audits, Aug 3 2026 (primary executive directive requiring verification and an audit before connections advance).
- 15ERCOT preliminary long-term forecast, Apr 15 2026 (primary operator forecast carrying its own caveat that expected demand growth is lower than the preliminary figure).
- 16FERC action on large-load integration, Jun 18 2026 (primary regulator action examining how large loads connect without shifting costs onto other customers; an open proceeding, not a settled rule).
- 17Monitoring Analytics protest filing, Sep 3 2026 (the independent market monitor's policy position arguing for enforceable curtailment obligations; a contested proposal, not settled law).
- 18EIA Short-Term Energy Outlook, released Sep 9 2026 (government forecast of roughly 2% annual electricity-sales growth in 2026 and 2027, rapid solar growth, and the Texas pause).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.