La compra de AES por BlackRock, valorada en 33.400 millones de dólares, depende de una sola pregunta: ¿puede el capital que busca un 20% gestionar una utility que gana un 10%?
Cinco legisladores han incorporado los objetivos de rentabilidad del 15% al 20% de Global Infrastructure Partners (GIP) al examen de interés público que la Comisión Federal Reguladora de Energía de EE UU (FERC) realiza sobre la compra de AES, de 33.400 millones de dólares. Indiana y Ohio ya han redactado el expediente de respuesta: certificado que la carga de Google no traslada costes; ordenadas las abstenciones de los consejeros vinculados a los centros de datos.
 Vincent Jiang · 3 min read
La acusación: capital al 20% en un negocio al 10%
El 28 de septiembre de 2026, la senadora Elizabeth Warren y los representantes André Carson, Victoria Spartz, Rashida Tlaib y Ayanna Pressley pidieron a la presidenta de la FERC, Laura Swett, que rechazara la venta de AES+0.20% — AES, up 0.20 percent today a un consorcio liderado por Global Infrastructure Partners, de BlackRock+1.79% — BlackRock, up 1.79 percent today, y EQT 1. Los términos: 15 dólares por acción en metálico; 10.700 millones de dólares en capital; 33.400 millones incluida la deuda; y, como socios, CalPERS y la Qatar Investment Authority 2.
La carta es pura aritmética. GIP busca por lo general tasas internas de retorno (TIR) de entre el 15% y el 20%, aproximadamente el doble de la mediana histórica del 10% que han ganado las utilities reguladas, y los legisladores sostienen que esa diferencia acaba recayendo en los usuarios de Indiana y Ohio 13. La comparación empareja el objetivo a cinco años de GIP con una mediana histórica, en ambos casos tal y como los presenta la carta 4.
GIP busca una rentabilidad casi el doble de la que obtienen las utilities reguladas
- Estimate
Data
| Value | |
|---|---|
| Utilities reguladas, rentabilidad mediana | 10% |
| TIR objetivo de GIP, mínimo (estimate) | 15% |
| TIR objetivo de GIP, máximo (estimate) | 20% |
El comprador es dueño de la carga
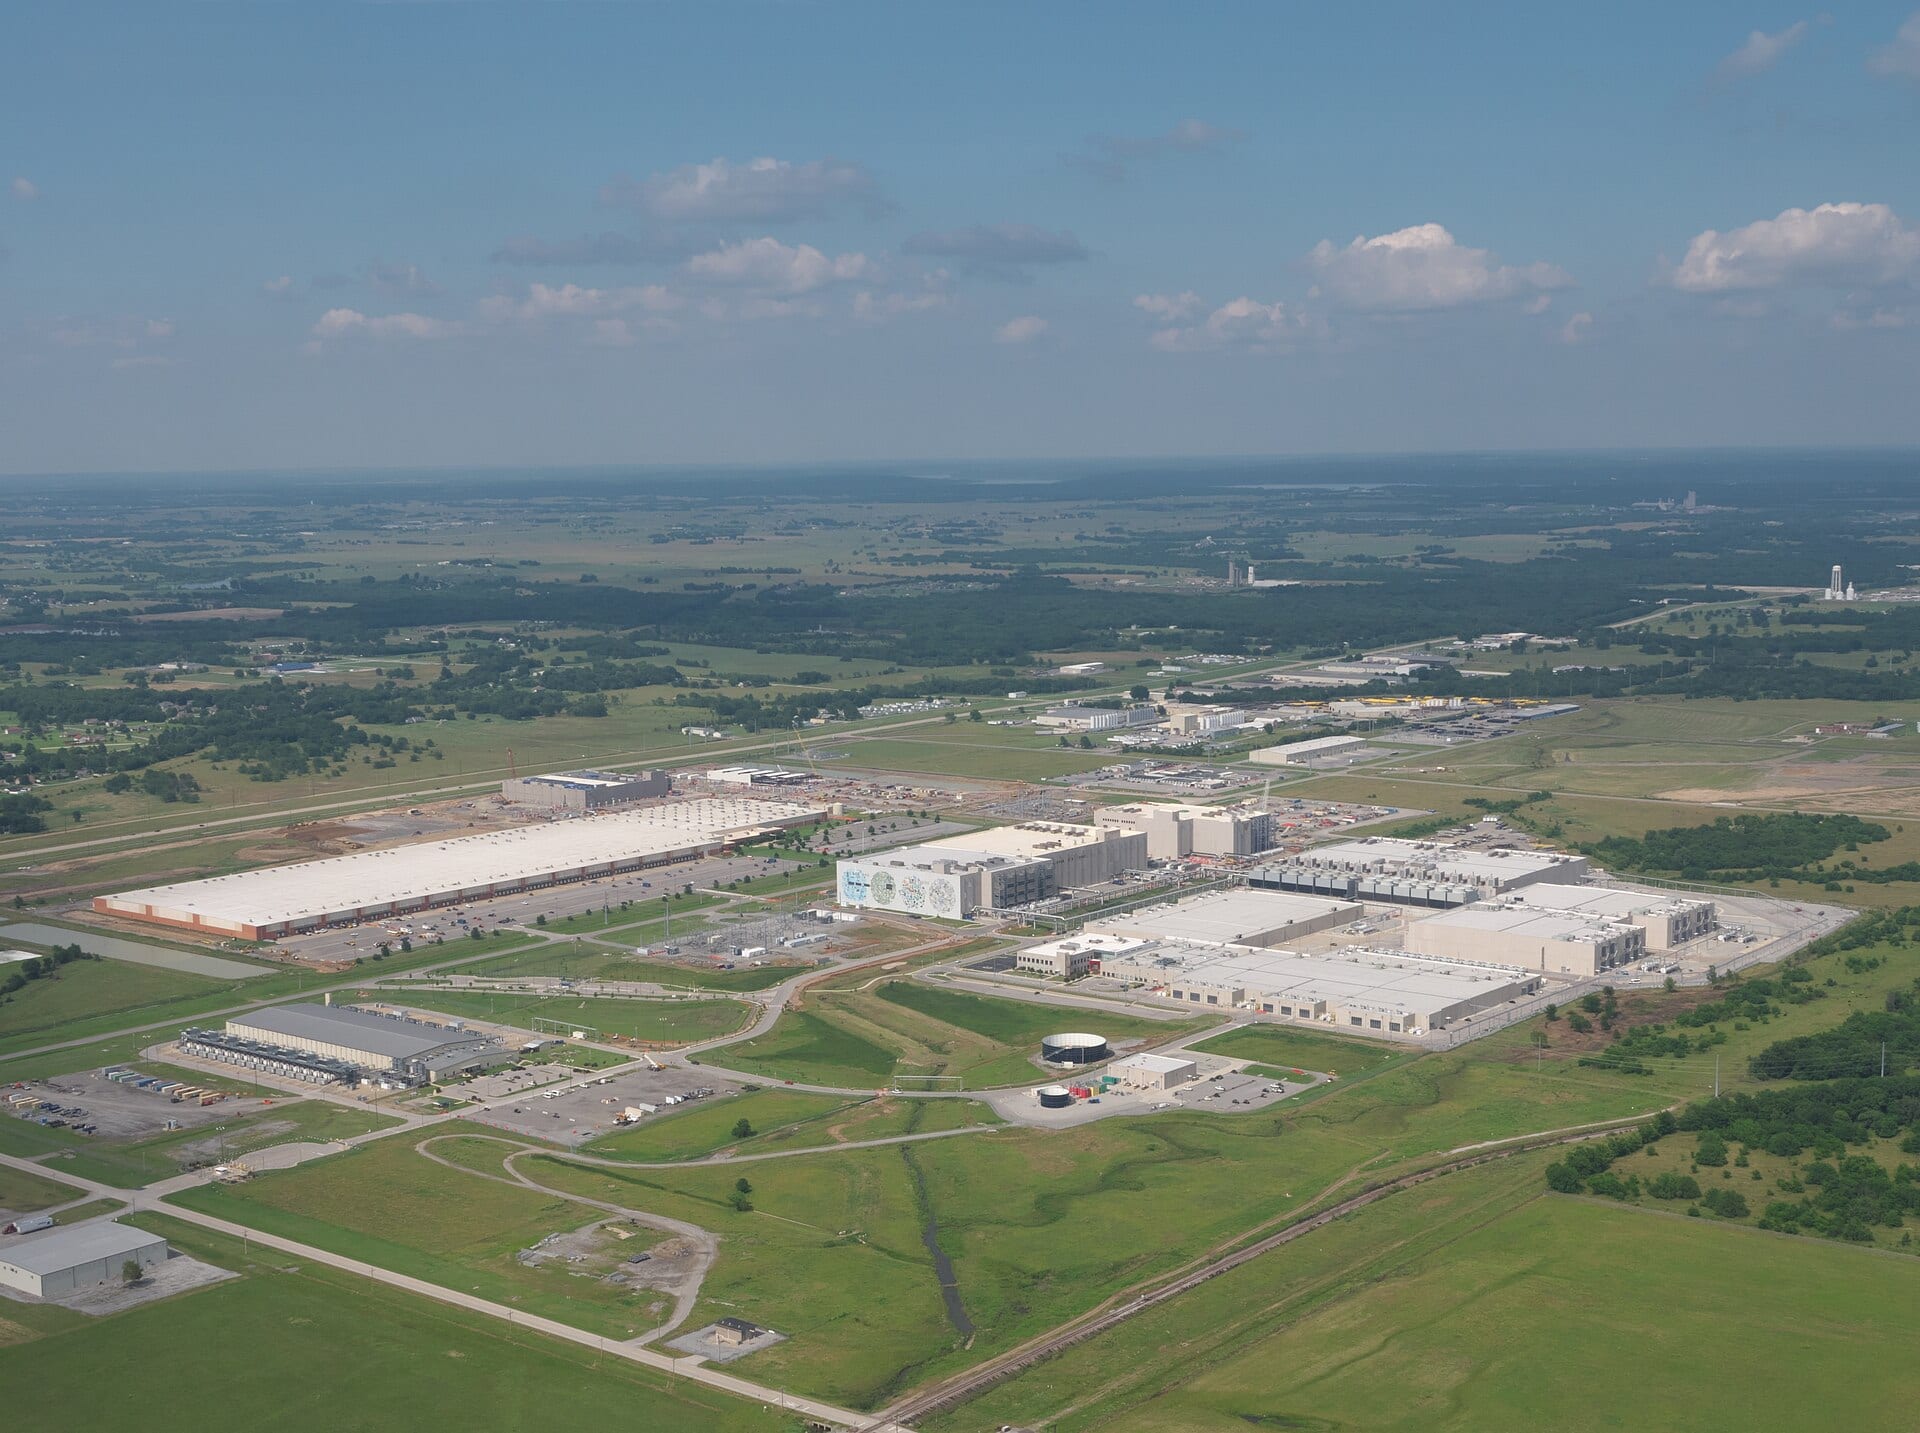
La denuncia de fondo es quién está a cada lado del contador. Según la carta, GIP poseía 40 centros de datos cuando presentó la operación ante la FERC en mayo, y en julio, junto con el AI Infrastructure Partnership de BlackRock y MGX, de Abu Dabi, cerró la compra de Aligned Data Centers por 40.000 millones de dólares, más de 6,4 gigavatios repartidos en 51 campus 45.
La carta contabiliza al menos 20 emplazamientos de Aligned en EE UU, dos de ellos en Ohio, donde AES Ohio atiende a más de medio millón de clientes 46. Los legisladores llaman a ese riesgo subsidio cruzado: inversión de la utility al servicio de centros de datos afiliados mientras otros clientes cargan con parte de la factura 1.
Los centros de datos del comprador acaban en el feudo de AES Ohio
Data
| Value | |
|---|---|
| Campus de Aligned en todo el mundo | 51 |
| Emplazamientos de Aligned en EE UU | 20 |
| Emplazamientos de Aligned en Ohio | 2 |
Ohio ya ha escrito una respuesta. Al aprobar el traspaso el 17 de septiembre, la Comisión de Servicios Públicos de Ohio ordenó a los consejeros de AES con intereses en centros de datos que se abstuvieran de intervenir en los asuntos relacionados con centros de datos 6. El estado no dio el conflicto por imaginario; lo gestionó.
Indiana certifica lo contrario
AES sostiene que ningún coste de adquisición, prima ni gasto de transacción recaerá sobre los usuarios de Indiana ni de Ohio, y presenta el capital de los compradores como dinero para la red eléctrica 1. El 7 de octubre, la Comisión Reguladora de Servicios Públicos de Indiana aprobó el plan de AES Indiana para el centro de datos de 390 megavatios de Google cerca de Monrovia 7. Google corre con el 100 % de los costes de darle servicio, por encima del mínimo del 80 % que exige la ley de Indiana, y paga por una demanda mínima del 80 % aunque su consumo quede por debajo de lo previsto 78.
AES cifra el ahorro para el resto de clientes en 770 millones de dólares a lo largo de 15 años si Google demanda toda su carga, unos 47 dólares al año para el hogar medio, según su propia estimación 7. El coste total de atender a Google, incluidas las mejoras en la red de transporte, lo calcula AES en 1.300 millones de dólares 7.
Las tarifas no se detienen; la reconsideración tampoco
La misma comisión está escribiendo la otra cara del expediente. El 30 de septiembre limitó a dos asuntos la reconsideración de la subida de tarifas de junio de AES Indiana: el proyecto de Google y la compra respaldada por BlackRock, y cómo afecta cada uno a los ingresos, la asignación de costes, las tarifas y el coste del capital propio 9. Los clientes siguen pagando las tarifas más altas mientras el examen avanza hacia la vista del 11 de marzo de 2027, si no se llega a un acuerdo antes 9.
Solo queda una puerta: la FERC
Los accionistas, el Comité de Inversión Extranjera en EE UU (CFIUS) y Ohio ya han dado luz verde a la operación; la FERC es la última puerta, con el cierre previsto para finales de 2026 o comienzos de 2027 12. En juego está la mitad utility de una consolidación de IA y energía que el Golfo está financiando: GIP forma parte de una sociedad de infraestructuras de 30.000 millones de dólares con capital estatal del Golfo y de Singapur, y OpenAI$1.18T — OpenAI, private, latest valuation $1.18T mantiene conversaciones con BlackRock y MGX para captar hasta 30.000 millones de dólares 10.
Todavía no hay ninguna estimación pública que ponga precio a lo que una condición les costaría a los compradores. Los compromisos de conducta —con el sello de las abstenciones de Ohio como modelo— mantienen en pie el cierre previsto y los 15 dólares en efectivo, y trasladan la batalla a los procedimientos tarifarios de Indiana. Las condiciones previas —lo que haya que hacer antes de la aprobación, no lo que se prometa después— empujan el cierre más allá de la previsión, y la espera se convierte en el coste de mantener AES a 15 dólares.
Los dos expedientes se encuentran por fin en la vista del 11 de marzo de 2027 en Indianápolis: de un lado, la aritmética de la carta; del otro, la certificación del estado 9.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.