بوليصة تأمين ميكرون البالغة 100 مليار دولار لها مبلغ تحمّل
العقود طويلة الأجل تمنح صانعة الذاكرة أرضية سعرية أقوى. لكن السهم يبقى رهناً بمقدار ما يصمد من القوة التسعيرية الحالية.
 Vincent Jiang · 6 min read
سهم متراجع يقابل نموذج أعمال مختلفاً
قضى سانجاي ميهروترا الصيف في تأمين تعهدات العملاء بشراء الذاكرة خلال الدورة المقبلة. وفي يونيو، كشف الرئيس التنفيذي لشركة ميكرون عن اتفاقيات تمثل نحو 100 مليار دولار من الحد الأدنى للإيرادات على مدى مددها المتبقية.1
واكتسبت هذه الالتزامات أهمية جديدة في 14 سبتمبر. إذ أُغلق سهم MU عند 924.03 دولاراً، منخفضاً 5.25%، بعد أن أثارت الدعوات إلى إبطاء تطوير الذكاء الاصطناعي المتقدم مخاوف مستثمري الرقائق.23 انخفاض أسعار السهم لا يثبت أن العملاء خفّضوا الطلبات، لكنه يكشف السؤال الكامن وراء صعود ميكرون: كم من هذه الأرباح سيصمد عندما يقل شعور المشترين بالحاجة الماسة؟
أصبح لدى ميكرون إجابة أكثر مصداقية مما كان عليه في فترات الازدهار السابقة. فالعملاء يقبلون اليوم التزامات شراء ملزمة وأرضيات سعرية مقابل الإمدادات. وهذا ينقل جزءاً من المخاطر بعيداً عن الشركة المصنعة، لكنه لا يجعل أرباح اليوم دائمة.
لماذا يجعل الذكاء الاصطناعي الذاكرة العادية شحيحة
الذاكرة هي المكان الذي تنتظر فيه البيانات الجاري العمل عليها المعالج. أما الذاكرة عالية النطاق الترددي (HBM) فتضع شرائح ذاكرة مكدسة قرب مسرّع الذكاء الاصطناعي ليستقبل البيانات بسرعة. والمعالجات الأسرع تحتاج إلى نطاق ترددي كافٍ للذاكرة كي لا تنتظر مهمتها التالية.
لكن إنتاج هذه الذاكرة الفائقة يستهلك موارد تصنيع شحيحة. وتُظهر مقارنة نشرتها ميكرون أن رقاقات HBM3E تتطلب نحو ثلاثة أضعاف متطلبات رقاقات DDR5 من الويفر لإنتاج العدد نفسه من البتات وبعملية التصنيع ذاتها.4 وفي مؤتمر Hot Chips في أغسطس، أوضح خبير تقني في ميكرون أن الفجوة تتسع مع الأجيال الأحدث.5
النتيجة التجارية تتجاوز خوادم الذكاء الاصطناعي. فتخصيص مزيد من طاقة المصنع لرقاقات HBM يمكن أن يقيّد المعروض من الذاكرة التقليدية. وبذلك قد تواجه الشركة المصنعة للحواسيب أسعاراً أعلى حتى لو لم يستخدم منتجها هذه الذاكرة.
وهذا يعزز موقف ميكرون التفاوضي عبر محفظتها. فالعميل يشتري الشريحة، ويشتري معها الثقة في إمكانية تنفيذ دفعة الإنتاج التالية. وبالنسبة إلى مصنّع لا يستطيع شحن جهازه النهائي من دون ذاكرة، قد يكون قبول أرضية سعرية أرخص من تحمّل إمدادات غير مؤكدة.
مقايضة الويفر تدعم هذه الآلية، لكنها لا تُرسي شحاً دائماً. فالمصانع الجديدة، وتحسّن معدلات العائد في التصنيع، وتغيرات الطلب، يمكن أن تعدّل هذا التوازن.
قفزة الأرباح جاءت أساساً من الأسعار
أعلنت ميكرون في 24 يونيو عن إيرادات بلغت 41.46 مليار دولار في الربع الثالث من السنة المالية، مقارنة بـ9.30 مليار دولار قبل عام. وبلغ هامش الربح الإجمالي وفق المعايير المحاسبية المقبولة عموماً (GAAP) 84.6%، ارتفاعاً من 37.7%.6
بيانات الإنتاج تفسر سبب تحرك الهامش بهذا الحجم. فعلى أساس ربعي، ارتفع متوسط أسعار بيع رقاقات DRAM في نطاق أوائل الستينات بالمئة، بينما زادت شحنات البتات في نطاق نمو منخفض من خانة واحدة فقط.7 وقد أسهم مزيج المنتجات الأعلى سعراً، لكن الأمر كان في جوهره طفرة في الأسعار لا زيادة مماثلة في الإنتاج الفعلي.
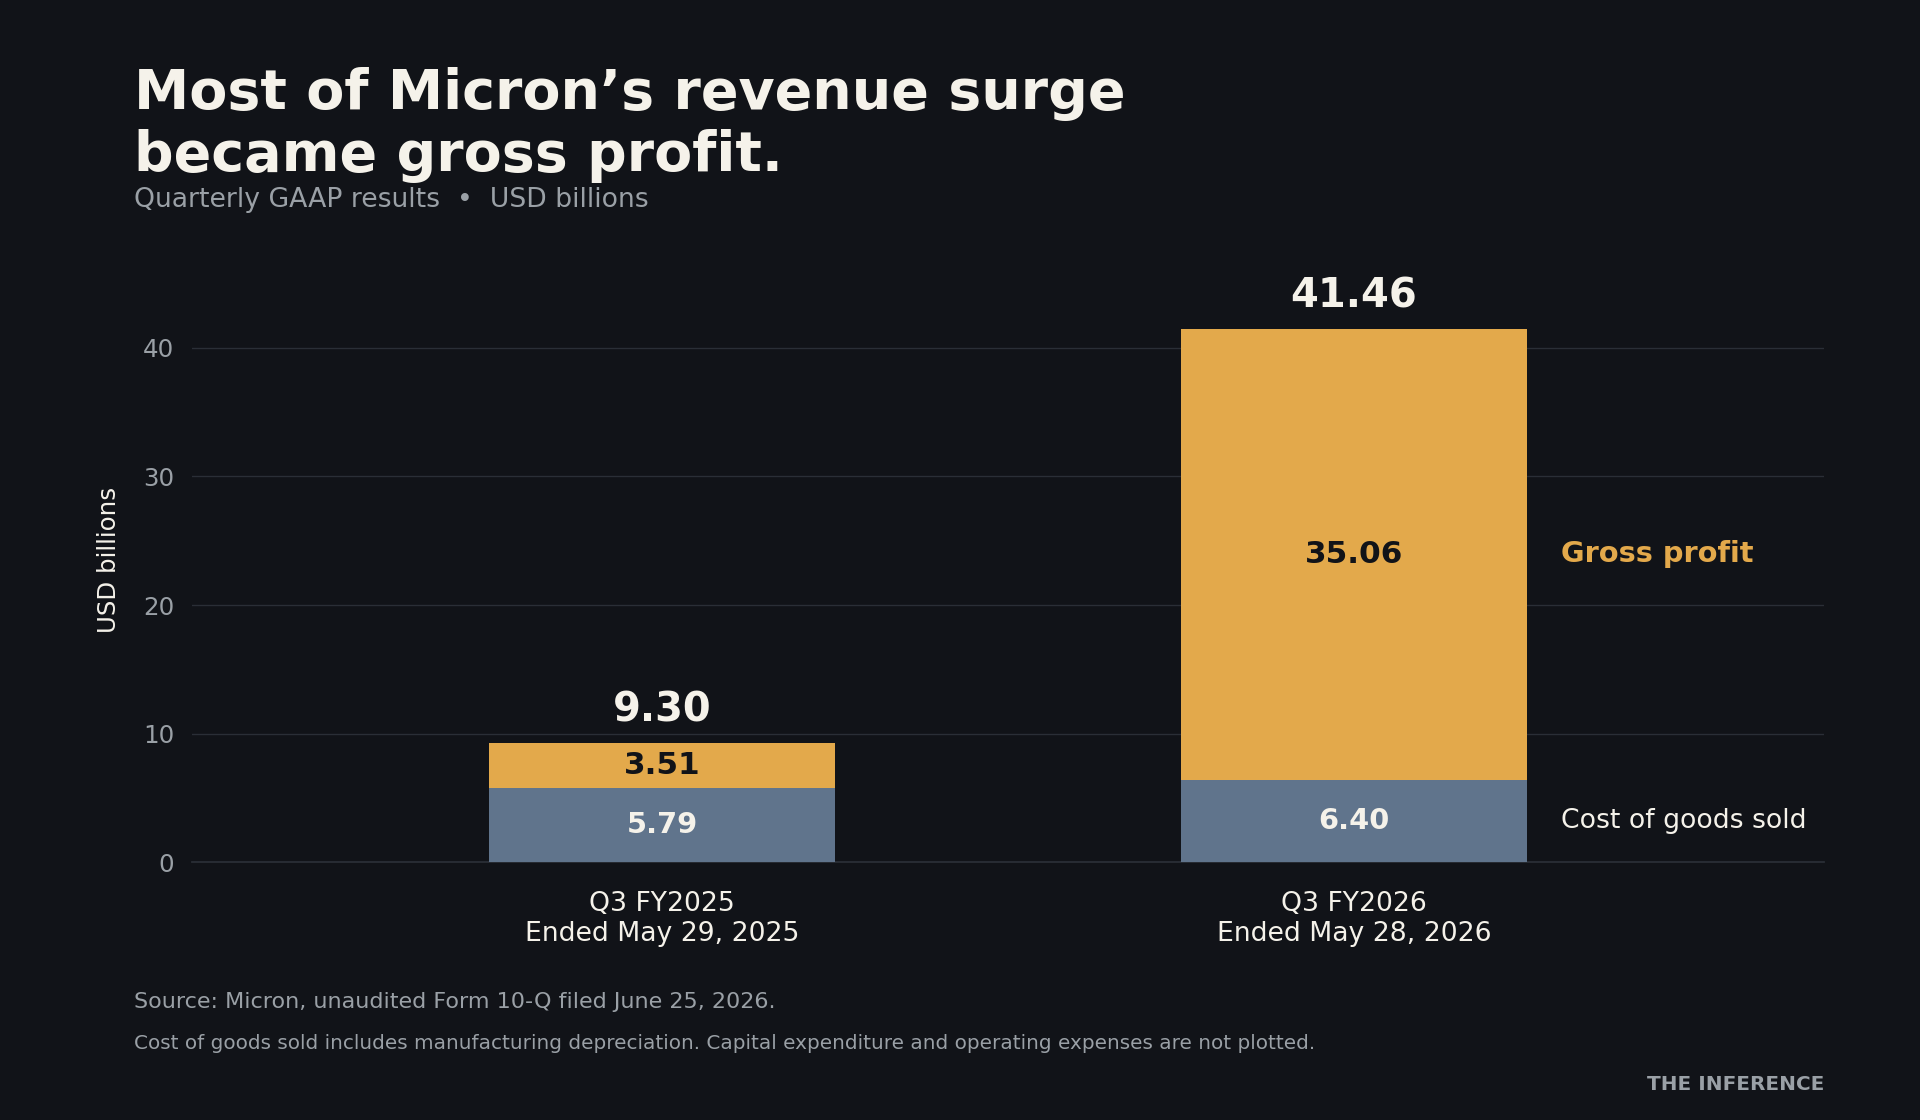
هذا الفارق يغيّر فرضية الاستثمار. فنمو الإيرادات القائم على شحنات إضافية يتحقق ببيع المزيد من الوحدات. أما النمو القائم على الأسعار الأعلى فيعتمد بقوة على الظروف التفاوضية المحيطة بتلك الوحدات. وكلاهما يدرّ نقداً، غير أنهما يتطلبان افتراضات مختلفة عما هو آت.
التوليد النقدي كبير حالياً. فقد سجلت ميكرون 18.3 مليار دولار من التدفق النقدي الحر المعدل بعد إنفاق رأسمالي صافٍ بلغ 7.1 مليار دولار في الربع.6 ويمنح ذلك الشركة موارد للتوسع من دون الاعتماد فقط على التزامات العملاء المستقبلية.
الحجة الأقوى لسهم MU هي أن الشركة تستطيع تحويل الشح الحالي إلى نقد وإلى عقود أكثر ديمومة في آن واحد. أما مجرد استقراء أحدث هامش ربح فيغفل الجهد المطلوب للحفاظ عليه.
العملاء يحصلون على سقف سعري وميكرون تحصل على أرضية
غطى إفصاح يونيو 16 اتفاقية استراتيجية مع العملاء، تمتد غالبيتها حتى عام 2030. وأسهمت أربع عشرة اتفاقية في رقم الحد الأدنى للإيرادات البالغ نحو 100 مليار دولار. وغطت الاتفاقيات المعلنة قرابة 20% من حجم DRAM وثلث حجم NAND خلال تلك الفترة.18
هذه حماية ملموسة، لكنها جزئية بوضوح. فطموح الإدارة إلى وضع نصف إيرادات الشركة أو أكثر تحت هذه الترتيبات كان يتوقف على إبرام اتفاقيات إضافية.8 وفي أغسطس، قالت ميكرون إنها وقّعت مزيداً من الاتفاقيات، من دون أن تعلن عدداً محدثاً.9
وبموجب أكبر الاتفاقيات الأصلية، تتحرك الأسعار عموماً داخل نطاق: يقارب السقف أسعار السوق في الربع الثاني من عام 2026، بينما تظل الأرضية مطبقة طوال مدة العقد. وتستخدم بعض الاتفاقيات أسعاراً ثابتة أو تسعيراً وفق السوق بدلاً من ذلك.7
هذه مقايضة. فالمشترون يتنازلون عن جزء من فائدة أي انهيار مستقبلي في الأسعار، وميكرون تتنازل عن جزء من المكاسب إذا ارتفعت الأسعار فوق السقف. فالإمدادات الملتزم بها ونطاق الأسعار المحدود يساعدان المشترين على التخطيط. كما يساعد الطلب الملزم ميكرون على تبرير الاستثمار في المصانع.
التمويل مهم أيضاً. فمبلغ 22 مليار دولار المتوقع من الودائع والالتزامات المرتبطة بها في يونيو شمل نحو 18 مليار دولار ودائع نقدية. وقالت الإدارة إن هذه الودائع تدخل ضمن التدفق النقدي التمويلي ولا تزيد التدفق النقدي الحر، وإنها تُعاد قرب النصف الأخير من مدة العقود.8
Data
| Value | |
|---|---|
| الحد الأدنى للإيرادات المتعاقد عليها | $100B |
| الودائع والالتزامات | $22B |
هذه ليست مبيعات فورية ولا أموالاً مجانية. فهي قادرة على تخفيف عبء التمويل عن ميكرون، مع الإبقاء على التزامات السداد والتوريد في المستقبل. وينبغي للمستثمرين الفصل بين هذه الفائدة وربحية الرقائق التي ستُسلَّم في نهاية المطاف.
أرضية السعر لا تضمن هامش الربح
أقوى حجة للتفاؤل هي أن قواعد دورة الذاكرة القديمة أصبحت أقل موثوقية. فقد تكبدت ميكرون خسارة صافية بلغت 5.83 مليار دولار في السنة المالية 2023.10 والالتزامات طويلة الأجل يمكن أن تخفف حدة أي تراجع مقبل، حتى لو لم تستطع إلغاءه. ورفض هذه العقود بحجة أن الذاكرة كانت دائماً دورية، إنما يتجاهل تغيراً حقيقياً في طريقة تقاسم المخاطر.
وتتوقع الإدارة أن تدعم أرضيات الأسعار هوامش أعلى من ذروات الأرباع في الدورات السابقة.7 وهذا توقع ذو أثر كبير. وهو يختلف أيضاً عن الوعد باستمرار هامش الشركة ككل عند مستواه الحالي.
أرضية السعر تحمي ما تتقاضاه ميكرون، لا ما تتكبده من تكلفة لصنع الرقاقة.
وتتوقع ميكرون أن ترفع المنتجات المتقدمة والمصانع الجديدة التكلفة المختلطة لرقاقات DRAM. وستتطلب العلاوات السعرية لأجيال المنتجات الأحدث تفاوضاً في المستقبل.8 فالعقد يمكن أن يوفر أرضية للإيرادات بينما تتغير مساهمته في الربح مع ارتفاع تكاليف الإنتاج.
الاستجابة تأتي من جانب العرض أيضاً. ففي 4 سبتمبر، وصفت تقارير قطاعية خططاً لرفع طاقة ميكرون من مدخلات الويفر الخاصة بذاكرة HBM إلى نحو 100 ألف ويفر شهرياً بحلول نهاية العام، من نحو 40 ألفاً إلى 50 ألفاً في 2025.11 هذا تقدير من مصادر الصناعة، وليس هدفاً مؤكداً لإنتاج الرقائق الجاهزة. فالتغليف ومعدلات العائد وتأهيل العملاء ما زالت تحدد العرض القابل للاستخدام.
أخيراً، تعمل العقود داخل علاقات تجارية. فقد أثارت تقارير يونيو خطر سعي العملاء إلى إعادة التفاوض في سوق أضعف.12 ويقر إفصاح ميكرون بمخاطر تتعلق بالإنفاذ والتعويضات وتخصيص الإمدادات.7 وهذه أسباب لفحص الأداء، وليست دليلاً على أن الاتفاقيات الجديدة فشلت بالفعل.
المضاعف المنخفض يعتمد على الأرباح الكامنة وراءه
أشار توجيه ميكرون في يونيو إلى 30.73 دولاراً لربحية السهم وفق المعايير المحاسبية المقبولة عموماً عند منتصف نطاق الربع المالي الرابع.6 وبضرب هذا الربع في أربعة، يصبح معدل الأرباح السنوي 122.92 دولاراً. وعند سعر الإغلاق في 14 سبتمبر، يبلغ مكرر الربحية الناتج نحو 7.5 مرة.2
هذه الحسبة تفسر جاذبية السهم، لكنها لا تثبت أن الأرباح تمثل سنة عادية. ويُظهر جدول الحساسية التالي أثر تغيّر افتراض الأرباح وحده مع تثبيت سعر السهم:
| ربحية السهم السنوية | الأساس | مكرر الربحية عند 924.03 دولاراً |
|---|---|---|
| 122.92 دولاراً | أربعة أمثال منتصف توجيه الربع الرابع وفق المعايير المحاسبية المقبولة عموماً | 7.5 مرة |
| 80.00 دولاراً | أرباح أقل لأغراض التوضيح | 11.6 مرة |
| 40.00 دولاراً | تراجع أعمق لأغراض التوضيح | 23.1 مرة |
عند مكرر افتراضي يبلغ 15 مرة، يقابل السعر الحالي 61.60 دولاراً من ربحية السهم السنوية، أي نحو نصف توجيه الربع الرابع على أساس سنوي. ولذلك لا يحتاج المشتري إلى افتراض أن الربع الحالي سيتكرر إلى أجل غير مسمى. لكن الحكم الأصعب هو ما إذا كانت الأرباح ستستقر فوق ذلك المستوى بعد أن تعود الأوضاع إلى طبيعتها، وما إذا كانت الشركة ستستحق هذا المكرر عندئذ.
لا يلزم افتراض اختفاء الذكاء الاصطناعي كي يرتفع المكرر. فالأرباح يمكن أن تنخفض مع استمرار نمو الطلب إذا لحق العرض بالطلب، أو ضعفت الأسعار، أو زادت تكاليف الإنتاج. وعلى العكس، يمكن لهوامش العقود المتينة واستمرار الطلب أن يجعلان التقييم الحالي جذاباً من دون قفزة سعرية استثنائية أخرى.
يشكل تقرير أرباح 30 سبتمبر الاختبار المقبل.13 فإلى جانب النتائج الرئيسية، راقب الكميات والأسعار المشمولة بالعقود الجديدة، والودائع المستلمة فعلياً، وتكاليف الإنتاج، وتوقعات المبيعات غير المتعاقد عليها. فقد يتزامن تباطؤ إطلاق النماذج مع زيادة الإنفاق على تشغيل أنظمة الذكاء الاصطناعي. والموجة البيعية الأخيرة لا تحسم هذه المسألة.3
حسّنت ميكرون حمايتها ضد التراجع. لكن الاستثمار مرهون بالأرباح التي تتبقى بعد الحاجة إلى تلك الحماية. وفي 30 سبتمبر، راقب ما إذا كانت الإدارة قادرة على جعل أرضية الأرباح أكثر صلابة.
How this brief was made
01Gathered & sourced194 channels · 1,551 articles▾
Agents swept 194 channels and ingested 1,551 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 13 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 13 live data feeds reconciling the figures and charts.
- 1Tom's Hardware, Micron's long-term supply agreements, June 25, 2026 (independent reporting of company-claimed contract minimums; not a guarantee against default or failure to deliver).
- 2Stock Analysis / S&P Global Market Intelligence, MU historical share prices, September 14, 2026 close (dated market observation).
- 3Dow Jones Newswires, chip stocks fall amid calls to slow AI development, September 14, 2026 (original reporting, licensed by MarketScreener; describes market concern, not verified customer spending cuts).
- 4Micron management record, fiscal Q3 2024 prepared remarks, June 26, 2024 (primary technical comparison: same bit capacity and manufacturing node; corroborated in source 5).
- 5Tom's Hardware, reporting from Micron's Hot Chips presentation, August 25, 2026, covering the August 23 presentation (company-claimed technical relationship via independent reporting).
- 6Micron / SEC earnings exhibit, fiscal Q3 2026 results and Q4 guidance, June 24, 2026 (unaudited financial results and management forecasts; adjusted free cash flow is a company-defined non-GAAP measure).
- 7Micron / SEC, Form 10-Q for the period ended May 28, 2026, filed June 25, 2026 (primary unaudited financial statements, operating metrics, contract descriptions and risk disclosures).
- 8Micron management record, fiscal Q3 2026 prepared remarks, June 24, 2026 (company-claimed contract coverage and expected deposits; primary accounting explanation and forecasts).
- 9Micron management transcript, via Stock Analysis, KeyBanc Technology Leadership Forum, August 10, 2026 (management says additional agreements were signed; revised coverage and count not disclosed in the cited discussion).
- 10Micron / SEC, fiscal 2023 Form 10-K, filed October 6, 2023 (audited historical results; year ended August 31, 2023).
- 11Electronic Times, reporting on Micron's HBM capacity expansion, September 4, 2026 (single-source industry reporting; wafer-input capacity, not qualified chip shipments).
- 12Reuters, investigation of memory contracts and the boom-bust cycle, June 25, 2026 (independent reporting and interviews; historical net loss above uses the audited filing, not this report's rounded figure).
- 13Micron investor event notice, fiscal Q4 earnings scheduled for September 30, August 26, 2026 (primary record of scheduled event; results remain prospective as of this article's date).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.