Microns 100-Milliarden-Dollar-Versicherung – mit Selbstbeteiligung
Langfristige Verträge geben dem Speicherhersteller ein stabileres Fundament. Die Aktie hängt dennoch davon ab, wie viel der aktuellen Preisgestaltungsmacht überlebt.
 Vincent Jiang · 6 min read
Eine fallende Aktie trifft auf ein anderes Geschäftsmodell
Sanjay Mehrotra hat den Sommer damit verbracht, Kundenverpflichtungen für Speicherkäufe über den nächsten Zyklus hinweg zu sichern. Im Juni legte der Micron-Chef Vereinbarungen offen, die über die Restlaufzeit rund 100 Milliarden Dollar Mindestumsatz umfassen.1
Diese Zusagen gewannen am 14. September neue Bedeutung. MU schloss bei 924,03 Dollar, minus 5,25 Prozent, nachdem Forderungen nach einer Verlangsamung der Frontier-KI-Entwicklung Chip-Anleger verunsichert hatten.23 Fallende Aktienkurse beweisen nicht, dass Kunden Bestellungen gestrichen haben. Sie legen die Frage hinter Microns Rallye offen: Wie viel dieses Gewinns überlebt, wenn die Käufer sich weniger bedrängt fühlen?
Micron hat eine glaubwürdigere Antwort als in früheren Aufschwungphasen. Kunden akzeptieren verbindliche Kaufzusagen und Preisuntergrenzen im Gegenzug zu Liefergarantien. Das verlagert einen Teil des Risikos vom Hersteller weg. Es macht die heutigen Erträge aber nicht dauerhaft.
Warum KI gewöhnlichen Speicher knapp macht
Speicher ist der Ort, an dem Arbeitsdaten auf einen Prozessor warten. Hochgeschwindigkeitsspeicher (High Bandwidth Memory, HBM) platziert gestapelte Speicherchips nahe an einem KI-Beschleuniger, damit dieser Daten schnell abrufen kann. Schnellere Prozessoren brauchen ausreichend Speicherbandbreite, um nicht auf die nächste Aufgabe warten zu müssen.
Doch die Herstellung dieses Premiumspeichers verschlingt knappe Fertigungsressourcen. Microns veröffentlichte Gegenüberstellung beziffert den Wafer-Bedarf von HBM3E auf das Dreifache von DDR5 bei gleicher Bitzahl auf demselben Fertigungsprozess.4 Auf der Hot-Chips-Konferenz im August erläuterte ein Micron-Fellow, dass die Lücke bei neueren Generationen weiter wächst.5
Die geschäftlichen Auswirkungen reichen über KI-Server hinaus. Weist eine Fabrik mehr Kapazität HBM zu, kann das das Angebot an konventionellem Speicher verknappen. Ein Computerhersteller kann deshalb mit höheren Preisen konfrontiert werden, auch wenn sein Produkt gar keinen HBM nutzt.
Das stärkt Microns Verhandlungsposition im gesamten Portfolio. Der Kunde kauft sowohl einen Chip als auch die Gewissheit, dass die nächste Produktionscharge zustande kommt. Für einen Hersteller, dessen fertiges Gerät ohne Speicher nicht ausgeliefert werden kann, kann die Akzeptanz einer Preisuntergrenze günstiger sein als unsichere Lieferzusagen.
Der Wafer-Kompromiss stützt diesen Mechanismus. Er begründet keine dauerhafte Knappheit: Neue Fabriken, bessere Fertigungsausbeuten und Nachfrageverschiebungen können das Gleichgewicht jederzeit verschieben.
Der Gewinnsprung kam vor allem vom Preis
Micron meldete am 24. Juni einen Umsatz von 41,46 Milliarden Dollar im dritten Fiskalquartal gegenüber 9,30 Milliarden Dollar ein Jahr zuvor. Die nach US-GAAP bilanzierte Bruttomarge erreichte 84,6 Prozent, nach 37,7 Prozent im Vorjahr.6
Die Produktionsdaten erklären, warum die Marge so stark zulegte. Die durchschnittlichen DRAM-Verkaufspreise stiegen im Quartalsvergleich im unteren 60-Prozent-Bereich, während die Bit-Lieferungen nur im niedrigen einstelligen Bereich wuchsen.7 Ein höherpreisiger Produktmix trug bei – doch im Kern war dies ein Preissprung, kein vergleichbarer Anstieg der physischen Ausbringung.
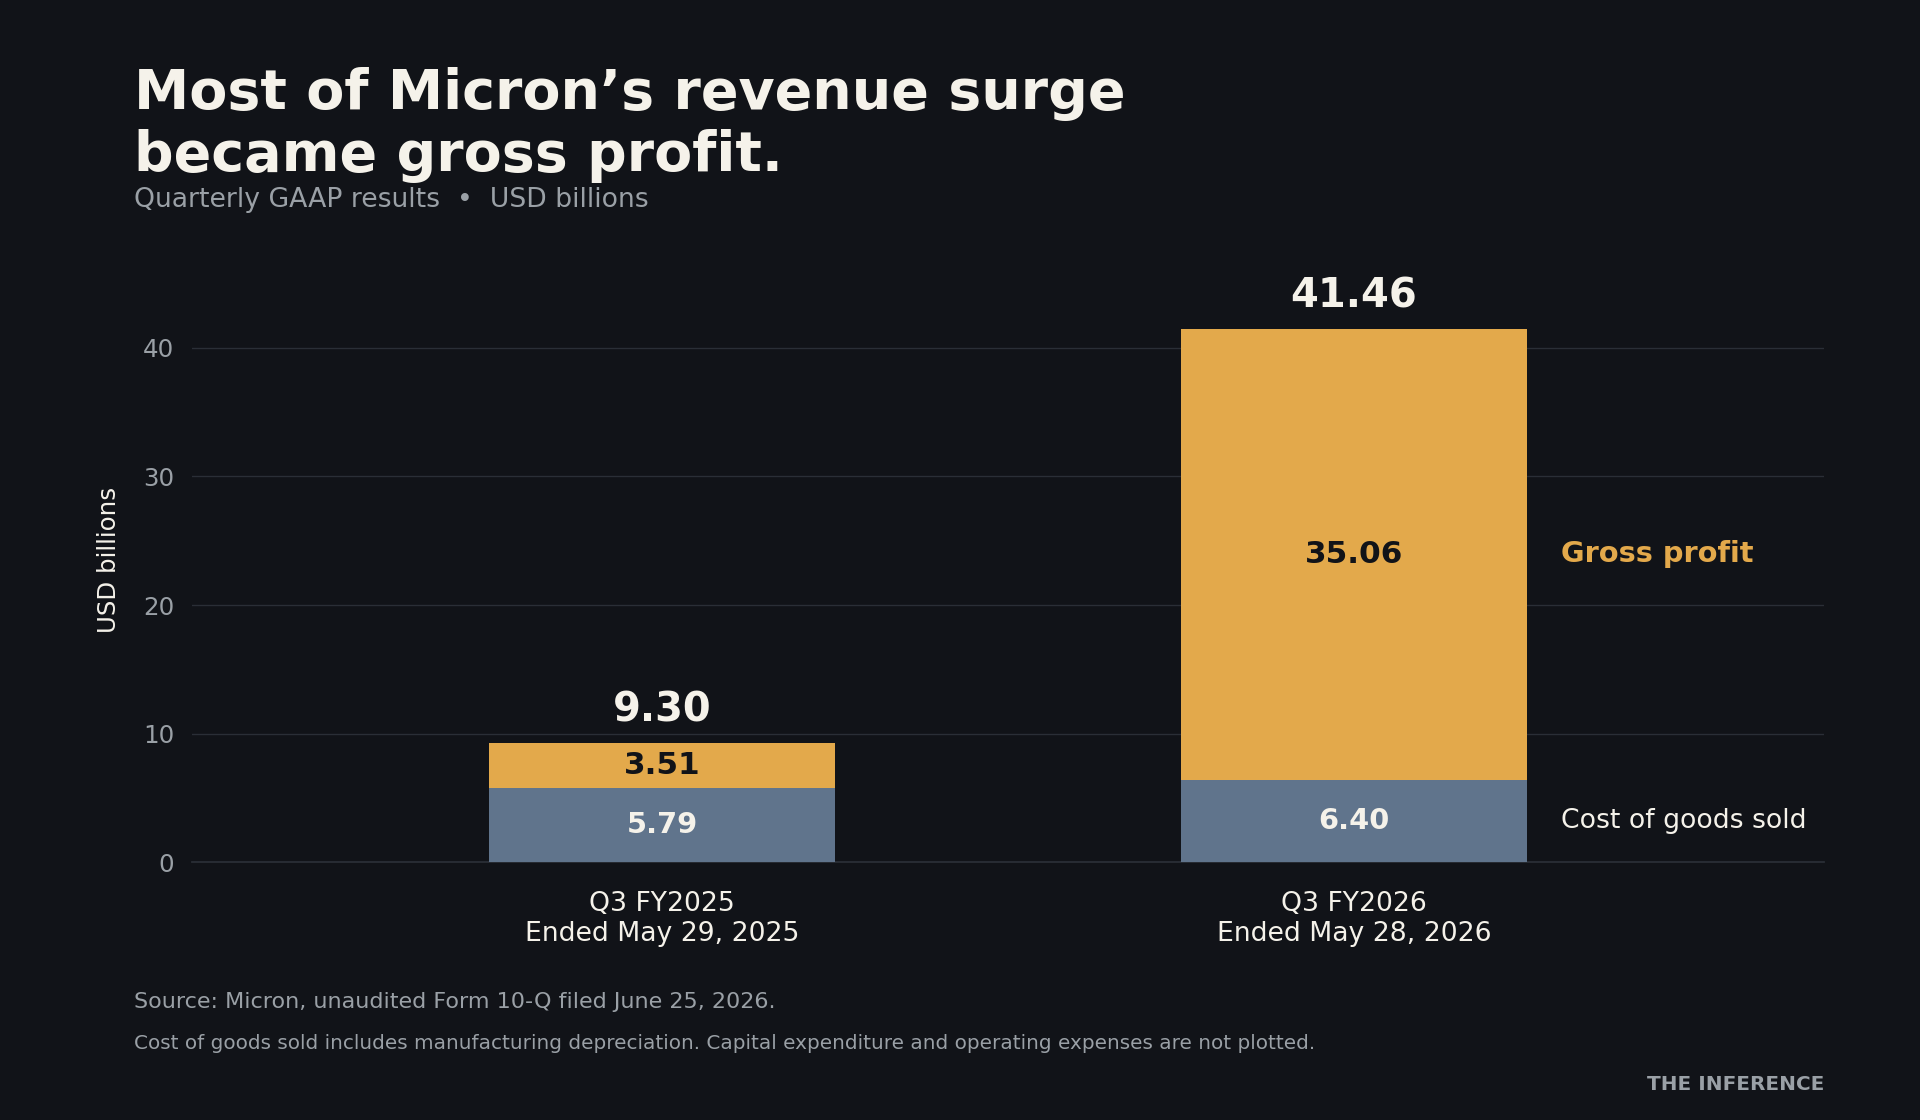
Die Unterscheidung verändert das Investment-Thema. Umsatzwachstum durch zusätzliche Lieferungen baut auf mehr verkauften Einheiten auf. Umsatzwachstum durch höhere Preise hängt stark von den Verhandlungsbedingungen rund um diese Einheiten ab. Beides generiert Cashflow – doch die Annahmen über die Zukunft unterscheiden sich.
Vorerst ist die Cashgenerierung beträchtlich. Micron verbuchte im Quartal einen bereinigten freien Cashflow von 18,3 Milliarden Dollar nach Nettoinvestitionen von 7,1 Milliarden Dollar.6 Das gibt dem Konzern Mittel für Expansionen, ohne allein auf künftige Kundenverpflichtungen angewiesen zu sein.
Das stärkere Argument für MU lautet, der Konzern könne die heutige Knappheit sowohl in Cash als auch in nachhaltigere Verträge umwandeln. Wer einfach die aktuelle Marge extrapoliert, übersieht die Arbeit, die nötig ist, um sie zu erhalten.
Die Kunden bekommen eine Obergrenze. Micron bekommt eine Untergrenze.
Die Juni-Offenlegung umfasste 16 strategische Kundenvereinbarungen, von denen die meisten bis 2030 laufen. Vierzehn davon standen für die rund 100 Milliarden Dollar Mindestumsatz. Die angekündigten Verträge deckten über den gesamten Zeitraum rund 20 Prozent des DRAM-Volumens und ein Drittel des NAND-Volumens ab.18
Das ist ein relevanter Schutz, aber klar unvollständig. Die Ambition des Managements, die Hälfte oder mehr des Konzernumsatzes unter solche Arrangements zu bringen, hing von weiteren Vertragsabschlüssen ab.8 Im August erklärte Micron, weitere unterzeichnet zu haben – ohne eine aktualisierte Zahl zu nennen.9
In den größten ursprünglichen Vereinbarungen bewegen sich die Preise grundsätzlich innerhalb einer Bandbreite: Die Obergrenze orientiert sich an den Marktpreisen im Kalenderquartal Q2 2026, eine Untergrenze gilt über die gesamte Laufzeit. Einige Verträge verwenden stattdessen Festpreise oder marktpreisgebundene Konditionen.7
Das ist ein Tauschgeschäft. Die Käufer verzichten auf einen Teil des Vorteils eines künftigen Preisverfalls; Micron verzichtet auf Aufwärtspotenzial, falls die Preise über die Obergrenze steigen. Zugesagte Liefermengen und ein begrenztes Preisspektrum helfen den Käufern bei der Planung. Verbindliche Nachfrage hilft Micron, Fabrikinvestitionen zu rechtfertigen.
Auch die Finanzierung spielt eine Rolle. Die im Juni genannten 22 Milliarden Dollar erwarteter Anzahlungen und zugehöriger Verpflichtungen enthielten rund 18 Milliarden Dollar in bar. Das Management erklärte, diese Anzahlungen flössen in den Finanzierungscashflow, erhöhten nicht den freien Cashflow und würden in der zweiten Vertragshälfte zurückgezahlt.8
Data
| Value | |
|---|---|
| Mindestvertragsumsatz | $100B |
| Anzahlungen & Verpflichtungen | $22B |
Das sind keine sofortigen Umsätze und kein geschenktes Geld. Sie können Microns Finanzierungslast senken, während künftige Rückzahlungs- und Lieferverpflichtungen bestehen bleiben. Anleger sollten diesen Vorteil von der Profitabilität der letztlich gelieferten Chips trennen.
Eine Preisuntergrenze garantiert keine Gewinnmarge
Das beste Bullen-Argument lautet, das alte Spielbuch des Speicherzyklus sei unzuverlässiger geworden. Micron erlitt im Fiskaljahr 2023 einen Nettoverlust von 5,83 Milliarden Dollar.10 Langfristige Verpflichtungen könnten die Schwere eines nächsten Abschwungs mildern, auch wenn sie ihn nicht verhindern können. Diese Verträge mit dem Hinweis abzutun, Speicher sei schon immer zyklisch gewesen, hieße, eine tatsächliche Veränderung in der Risikoverteilung zu ignorieren.
Das Management erwartet, dass die Preisuntergrenzen Margen über den Quartalshöchstständen früherer Zyklen stützen.7 Das ist eine folgenreiche Prognose. Sie ist aber etwas anderes als das Versprechen, die heutige Konzernmarge werde sich fortsetzen.
Eine Preisuntergrenze schützt, was Micron verlangt – nicht, was die Herstellung des Chips kostet.
Micron erwartet, dass hochwertige Produkte und neue Fabriken die durchschnittlichen DRAM-Kosten steigern. Aufschläge für neuere Produktgenerationen bedürfen künftiger Verhandlungen.8 Ein Vertrag kann eine Umsatzuntergrenze bieten, während sich sein Gewinnanteil verändert, sobald die Produktion teurer wird.
Auch das Angebot reagiert. Branchenberichte vom 4. September beschrieben Pläne, Microns HBM-Wafer-Einsatzkapazität bis Jahresende auf rund 100.000 Wafer pro Monat zu steigern, gegenüber schätzungsweise 40.000 bis 50.000 im Jahr 2025.11 Das ist eine Schätzung aus Branchenkreisen, kein bestätigtes Ziel für die Ausbringung fertiger Chips. Packaging, Ausbeute und Kundenqualifikation bestimmen weiterhin die nutzbare Lieferfähigkeit.
Schließlich operieren Verträge innerhalb geschäftlicher Beziehungen. Berichte aus dem Juni thematisierten das Risiko, dass Kunden in einem schwächeren Markt eine Neuverhandlung suchen.12 Microns Einreichung räumt Risiken bei der Durchsetzung, bei Schadensersatz und bei der Zuteilung von Liefermengen ein.7 Das sind Gründe, die Entwicklung genau zu beobachten – kein Beleg dafür, dass die neuen Vereinbarungen bereits gescheitert sind.
Die günstige Bewertung steht und fällt mit den Erträgen
Microns Juni-Prognose sah für das vierte Fiskalquartal einen GAAP-Gewinn je Aktie von 30,73 Dollar als Mittelwert vor.6 Vervierfacht ergibt das einen Jahresgewinn von 122,92 Dollar. Bezogen auf den Schlusskurs vom 14. September ergibt sich ein Kurs-Gewinn-Verhältnis von rund 7,5.2
Diese Rechnung erklärt den Reiz der Aktie. Sie belegt aber kein normales Ertragsjahr. Die folgende Sensitivität hält den Aktienkurs konstant und variiert lediglich die Gewinnannahme:
| Jahresgewinn je Aktie | Grundlage | KGV bei 924,03 Dollar |
|---|---|---|
| 122,92 Dollar | Vierfacher GAAP-Mittelwert der Q4-Prognose | 7,5 |
| 80,00 Dollar | Illustrativ niedrigere Erträge | 11,6 |
| 40,00 Dollar | Illustrativ stärkerer Rückgang | 23,1 |
Bei einem illustrativen Multiple von 15 entspräche der heutige Kurs einem Jahresgewinn je Aktie von 61,60 Dollar – grob die Hälfte des annualisierten Q4-Werts. Ein Käufer muss also nicht annehmen, dass sich das aktuelle Quartal ewig wiederholt. Die schwierigere Einschätzung lautet, ob sich die Erträge nach einer Normalisierung der Bedingungen über diesem Niveau einpendeln und ob das Unternehmen dann dieses Multiple verdient.
Es bedarf keiner Annahme, dass KI verschwindet, damit das Multiple steigt. Gewinne können fallen, während die Nachfrage weiter wächst – wenn das Angebot aufholt, Preise nachgeben oder Produktionskosten steigen. Umgekehrt könnten nachhaltige Vertragsmargen und anhaltende Nachfrage die heutige Bewertung attraktiv machen, ohne dass es eines weiteren außergewöhnlichen Preissprungs bedarf.
Der Ergebnisbericht vom 30. September bietet den nächsten Test.13 Neben den Schlagzeilen sollten Anleger das Volumen und die Preise neuer Verträge beachten, tatsächlich erhaltene Anzahlungen, Produktionskosten und den Ausblick für nicht vertragsgedeckte Umsätze. Langsamere Modell-Veröffentlichungen und höhere Ausgaben für den Betrieb von KI-Systemen können nebeneinander bestehen – das jüngste Börsentief hat diese Frage nicht entschieden.3
Micron hat seinen Schutz gegen einen Abschwung verbessert. Die Anlageentscheidung dreht sich um die Erträge, die nach dem Einsatz dieser Absicherung übrig bleiben. Am 30. September gilt es zu beobachten, ob das Management diese Ertragsuntergrenze konkreter machen kann.
How this brief was made
01Gathered & sourced194 channels · 1,551 articles▾
Agents swept 194 channels and ingested 1,551 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 13 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 13 live data feeds reconciling the figures and charts.
- 1Tom's Hardware, Micron's long-term supply agreements, June 25, 2026 (independent reporting of company-claimed contract minimums; not a guarantee against default or failure to deliver).
- 2Stock Analysis / S&P Global Market Intelligence, MU historical share prices, September 14, 2026 close (dated market observation).
- 3Dow Jones Newswires, chip stocks fall amid calls to slow AI development, September 14, 2026 (original reporting, licensed by MarketScreener; describes market concern, not verified customer spending cuts).
- 4Micron management record, fiscal Q3 2024 prepared remarks, June 26, 2024 (primary technical comparison: same bit capacity and manufacturing node; corroborated in source 5).
- 5Tom's Hardware, reporting from Micron's Hot Chips presentation, August 25, 2026, covering the August 23 presentation (company-claimed technical relationship via independent reporting).
- 6Micron / SEC earnings exhibit, fiscal Q3 2026 results and Q4 guidance, June 24, 2026 (unaudited financial results and management forecasts; adjusted free cash flow is a company-defined non-GAAP measure).
- 7Micron / SEC, Form 10-Q for the period ended May 28, 2026, filed June 25, 2026 (primary unaudited financial statements, operating metrics, contract descriptions and risk disclosures).
- 8Micron management record, fiscal Q3 2026 prepared remarks, June 24, 2026 (company-claimed contract coverage and expected deposits; primary accounting explanation and forecasts).
- 9Micron management transcript, via Stock Analysis, KeyBanc Technology Leadership Forum, August 10, 2026 (management says additional agreements were signed; revised coverage and count not disclosed in the cited discussion).
- 10Micron / SEC, fiscal 2023 Form 10-K, filed October 6, 2023 (audited historical results; year ended August 31, 2023).
- 11Electronic Times, reporting on Micron's HBM capacity expansion, September 4, 2026 (single-source industry reporting; wafer-input capacity, not qualified chip shipments).
- 12Reuters, investigation of memory contracts and the boom-bust cycle, June 25, 2026 (independent reporting and interviews; historical net loss above uses the audited filing, not this report's rounded figure).
- 13Micron investor event notice, fiscal Q4 earnings scheduled for September 30, August 26, 2026 (primary record of scheduled event; results remain prospective as of this article's date).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.