La póliza de 100.000 millones de Micron tiene franquicia
Los contratos a largo plazo dan al fabricante de memoria un suelo más firme. La acción sigue dependiendo de cuánto poder de fijación de precios actual sobrevive.
 Vincent Jiang · 6 min read
Una acción a la baja se topa con un modelo de negocio distinto
Sanjay Mehrotra se ha pasado el verano cerrando con sus clientes compromisos de compra de memoria de cara al próximo ciclo. En junio, el consejero delegado de Micron comunicó acuerdos que representan unos 100.000 millones de dólares de ingresos mínimos durante su vigencia restante.1
Esos compromisos cobraron nueva importancia el 14 de septiembre. MU cerró a 924,03 dólares, un 5,25% menos, después de que los llamamientos a frenar el desarrollo de la IA de vanguardia inquietaran a los inversores en chips.23 La caída de la cotización no prueba que los clientes hayan recortado pedidos. Pone sobre la mesa la pregunta que subyace al repunte de Micron: ¿cuánto de este beneficio sobrevive cuando los compradores se sienten menos desesperados?
Micron tiene ahora una respuesta más creíble que en los auges anteriores. Los clientes aceptan compromisos de compra vinculantes y suelos de precios a cambio de suministro. Eso traslada parte del riesgo fuera del fabricante, pero no convierte los beneficios actuales en permanentes.
Por qué la IA vuelve escasa la memoria convencional
La memoria es donde los datos con los que se está trabajando esperan al procesador. La memoria de gran ancho de banda o HBM (del inglés high-bandwidth memory) coloca chips de memoria apilados junto al acelerador de IA para que reciba datos con rapidez. Los procesadores más rápidos necesitan suficiente ancho de banda de memoria para no quedarse esperando la siguiente tarea.
Pero fabricar esta memoria premium consume recursos de producción escasos. Según una comparación publicada por Micron, la HBM3E requiere aproximadamente el triple de obleas que DDR5 para el mismo número de bits en el mismo proceso de fabricación.4 En la conferencia Hot Chips de agosto, un fellow de Micron explicó que la brecha se amplía con las generaciones más nuevas.5
La consecuencia comercial va más allá de los servidores de IA. Destinar más capacidad de fábrica al HBM puede restringir la oferta de memoria convencional. Un fabricante de ordenadores puede así sufrir precios más altos incluso cuando su producto no usa HBM.
Eso refuerza la posición negociadora de Micron en toda su cartera. El cliente compra a la vez un chip y la seguridad de que la siguiente tirada de producción podrá realizarse. Para un fabricante cuyo producto final no puede enviarse sin memoria, aceptar un suelo de precios puede salir más barato que asumir un suministro incierto.
La disyuntiva de las obleas respalda este mecanismo. No instaura una escasez permanente: nuevas fábricas, mejores rendimientos de fabricación y cambios en la demanda pueden alterar el equilibrio.
El salto del beneficio llegó sobre todo por el precio
El 24 de junio, Micron comunicó 41.460 millones de dólares de ingresos del tercer trimestre fiscal, frente a los 9.300 millones del año anterior. Su margen bruto GAAP alcanzó el 84,6%, desde el 37,7%.6
Los datos de producción explican por qué el margen se movió tanto. En términos intertrimestrales, los precios medios de venta de la DRAM subieron en la franja baja del 60%, mientras que los envíos de bits solo aumentaron en el rango bajo de un dígito.7 La mezcla de producto de mayor precio contribuyó, pero fue sobre todo un repunte de precios, no un aumento equiparable de la producción física.
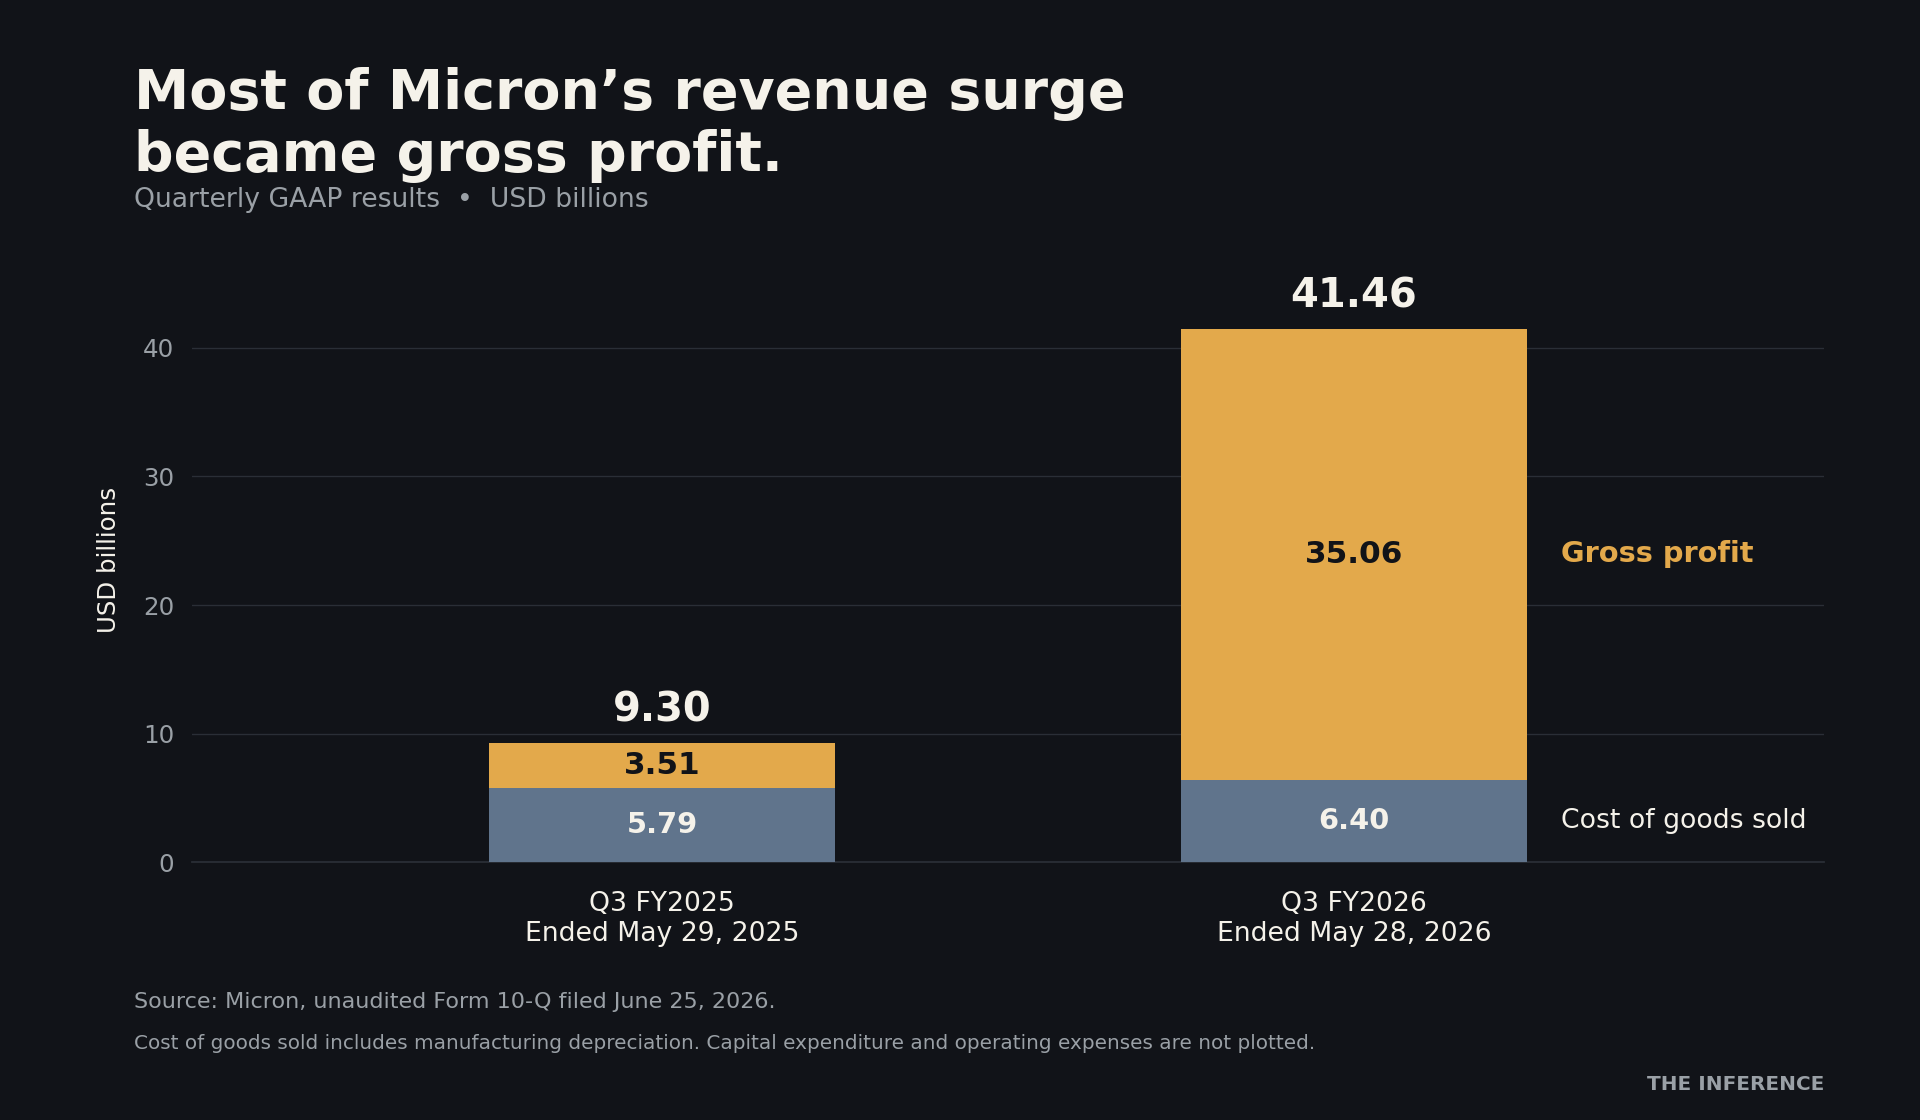
La distinción cambia la tesis de inversión. El crecimiento de ingresos impulsado por más envíos se apoya en vender más unidades. El crecimiento impulsado por precios más altos depende en gran medida de las condiciones de negociación en torno a esas unidades. Ambos generan caja; exigen supuestos distintos sobre lo que viene después.
Por ahora, la generación de caja es cuantiosa. Micron registró 18.300 millones de dólares de flujo de caja libre ajustado tras 7.100 millones de dólares de inversión neta en capital en el trimestre.6 Eso da a la empresa recursos para expandirse sin depender solo de los compromisos futuros de los clientes.
El argumento más sólido a favor de MU es que puede convertir la escasez actual a la vez en caja y en contratos más duraderos. Limitarse a extrapolar el último margen ignora el trabajo necesario para preservarlo.
Los clientes obtienen un techo. Micron obtiene un suelo.
La comunicación de junio incluía 16 acuerdos estratégicos con clientes, la mayoría con vigencia hasta 2030. Catorce de ellos representaban la cifra de aproximadamente 100.000 millones de dólares de ingresos mínimos. Los acuerdos anunciados cubrían alrededor del 20% del volumen de DRAM y un tercio del volumen de NAND a lo largo de ese periodo.18
Es una protección relevante, pero claramente parcial. La aspiración de la dirección de situar la mitad o más de los ingresos de la empresa bajo estos acuerdos dependía de cerrar contratos adicionales.8 En agosto, Micron dijo que había firmado más, sin facilitar una cifra actualizada.9
En los mayores acuerdos originales, los precios suelen moverse dentro de una banda: el techo se aproxima a los precios de mercado del segundo trimestre natural de 2026, mientras que el suelo se aplica durante toda la vigencia. Algunos acuerdos emplean precios fijos o referenciados al mercado.7
Es un intercambio. Los compradores renuncian a parte del beneficio de un futuro desplome de precios; Micron renuncia a parte del potencial alcista si los precios superan el techo. Un suministro comprometido y una banda de precios limitada ayudan a los compradores a planificar. Una demanda vinculante ayuda a Micron a justificar la inversión en fábricas.
La financiación también importa. Los 22.000 millones de dólares de depósitos y compromisos relacionados previstos en junio incluían alrededor de 18.000 millones en depósitos de efectivo. La dirección explicó que estos depósitos se contabilizan en el flujo de caja de financiación, no aumentan el flujo de caja libre y se devuelven hacia la segunda mitad de los contratos.8
Data
| Value | |
|---|---|
| Ingresos mínimos contratados | $100B |
| Depósitos y compromisos | $22B |
No son ventas inmediatas ni dinero gratis. Pueden reducir la carga financiera de Micron, pero dejan obligaciones futuras de devolución y suministro. Los inversores deben separar esa ventaja de la rentabilidad de los chips que finalmente se entreguen.
Un suelo de precios no garantiza un margen de beneficio
El mejor argumento alcista es que el viejo manual del ciclo de la memoria se ha vuelto menos fiable. Micron sufrió pérdidas netas de 5.830 millones de dólares en el ejercicio fiscal 2023.10 Los compromisos a largo plazo podrían reducir la severidad de otra recesión, aunque no puedan eliminarla. Descartar estos contratos porque la memoria siempre ha sido cíclica supondría ignorar un cambio real en el reparto del riesgo.
La dirección espera que los suelos de precios sostengan márgenes superiores a los picos trimestrales de ciclos anteriores.7 Es una previsión de gran calado. Y es distinta de prometer que el margen actual del conjunto de la empresa se mantenga.
Un suelo de precios protege lo que Micron cobra, no lo que le cuesta fabricar el chip.
Micron prevé que los productos avanzados y las nuevas fábricas eleven los costes medios de la DRAM. Los sobreprecios de las generaciones más nuevas de producto exigirán una negociación futura.8 Un contrato puede ofrecer un suelo de ingresos mientras su contribución al beneficio cambia a medida que la producción se encarece.
La oferta también está reaccionando. Informaciones sectoriales del 4 de septiembre describían planes para elevar la capacidad de proceso de obleas de HBM de Micron hacia 100.000 obleas al mes a finales de año, desde entre 40.000 y 50.000 en 2025.11 Se trata de una estimación de fuentes del sector, no de un objetivo confirmado de producción de chips terminados. El empaquetado, los rendimientos y la homologación de los clientes siguen determinando la oferta utilizable.
Por último, los contratos operan dentro de relaciones comerciales. Las informaciones de junio plantearon el riesgo de que los clientes busquen renegociar en un mercado más débil.12 El documento presentado por Micron reconoce riesgos de exigibilidad, daños y asignación de suministro.7 Son motivos para examinar el desempeño, no pruebas de que los nuevos acuerdos ya hayan fracasado.
Un múltiplo barato depende de los beneficios que hay debajo
Las previsiones de Micron en junio apuntaban a 30,73 dólares de beneficio por acción GAAP en el punto medio del cuarto trimestre fiscal.6 Basta multiplicar ese trimestre por cuatro para que el ritmo anual de beneficios se sitúe en 122,92 dólares. Con el cierre del 14 de septiembre, el ratio precio-beneficio resultante es de aproximadamente 7,5 veces.2
Esa aritmética explica el atractivo del valor. No demuestra que sea un año normal de beneficios. El siguiente análisis de sensibilidad mantiene constante el precio de la acción y cambia solo el supuesto de beneficios:
| Beneficio por acción anual | Base | PER a 924,03 dólares |
|---|---|---|
| 122,92 dólares | Cuatro veces el punto medio de la previsión GAAP del cuarto trimestre | 7,5 veces |
| 80,00 dólares | Beneficios más bajos ilustrativos | 11,6 veces |
| 40,00 dólares | Caída más profunda ilustrativa | 23,1 veces |
A un múltiplo ilustrativo de 15 veces, el precio actual corresponde a 61,60 dólares de beneficio por acción anual, aproximadamente la mitad de la previsión anualizada del cuarto trimestre. El comprador no necesita, por tanto, suponer que el trimestre actual se repita para siempre. La cuestión más difícil es saber si los beneficios pueden estabilizarse por encima de ese nivel cuando las condiciones se normalicen, y si el negocio merecerá entonces ese múltiplo.
No hace falta suponer que la IA desaparezca para que el múltiplo suba. Los beneficios pueden caer mientras la demanda sigue creciendo si la oferta se recupera, los precios se moderan o los costes de producción aumentan. A la inversa, unos márgenes contractuales duraderos y una demanda sostenida podrían hacer atractiva la valoración actual sin otro salto extraordinario de precios.
El informe de resultados del 30 de septiembre ofrece la siguiente prueba.13 Más allá de las cifras principales, habrá que vigilar el volumen y los precios cubiertos por los nuevos contratos, los depósitos efectivamente recibidos, los costes de producción y las perspectivas para las ventas no contratadas. Un ritmo más lento de lanzamiento de modelos puede convivir con un mayor gasto en el funcionamiento de los sistemas de IA; la última ola de ventas no zanja esa cuestión.3
Micron ha mejorado su protección frente a una recesión. La tesis de inversión depende de los beneficios que queden cuando esa protección haga falta. El 30 de septiembre, conviene vigilar si la dirección consigue hacer más concreto ese suelo de beneficios.
How this brief was made
01Gathered & sourced194 channels · 1,551 articles▾
Agents swept 194 channels and ingested 1,551 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 13 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 13 live data feeds reconciling the figures and charts.
- 1Tom's Hardware, Micron's long-term supply agreements, June 25, 2026 (independent reporting of company-claimed contract minimums; not a guarantee against default or failure to deliver).
- 2Stock Analysis / S&P Global Market Intelligence, MU historical share prices, September 14, 2026 close (dated market observation).
- 3Dow Jones Newswires, chip stocks fall amid calls to slow AI development, September 14, 2026 (original reporting, licensed by MarketScreener; describes market concern, not verified customer spending cuts).
- 4Micron management record, fiscal Q3 2024 prepared remarks, June 26, 2024 (primary technical comparison: same bit capacity and manufacturing node; corroborated in source 5).
- 5Tom's Hardware, reporting from Micron's Hot Chips presentation, August 25, 2026, covering the August 23 presentation (company-claimed technical relationship via independent reporting).
- 6Micron / SEC earnings exhibit, fiscal Q3 2026 results and Q4 guidance, June 24, 2026 (unaudited financial results and management forecasts; adjusted free cash flow is a company-defined non-GAAP measure).
- 7Micron / SEC, Form 10-Q for the period ended May 28, 2026, filed June 25, 2026 (primary unaudited financial statements, operating metrics, contract descriptions and risk disclosures).
- 8Micron management record, fiscal Q3 2026 prepared remarks, June 24, 2026 (company-claimed contract coverage and expected deposits; primary accounting explanation and forecasts).
- 9Micron management transcript, via Stock Analysis, KeyBanc Technology Leadership Forum, August 10, 2026 (management says additional agreements were signed; revised coverage and count not disclosed in the cited discussion).
- 10Micron / SEC, fiscal 2023 Form 10-K, filed October 6, 2023 (audited historical results; year ended August 31, 2023).
- 11Electronic Times, reporting on Micron's HBM capacity expansion, September 4, 2026 (single-source industry reporting; wafer-input capacity, not qualified chip shipments).
- 12Reuters, investigation of memory contracts and the boom-bust cycle, June 25, 2026 (independent reporting and interviews; historical net loss above uses the audited filing, not this report's rounded figure).
- 13Micron investor event notice, fiscal Q4 earnings scheduled for September 30, August 26, 2026 (primary record of scheduled event; results remain prospective as of this article's date).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.