माइक्रोन की 100 अरब डॉलर की बीमा पॉलिसी में कटौती की शर्त भी है
दीर्घकालिक अनुबंध मेमोरी निर्माता को मजबूत निचला सहारा देते हैं। मगर शेयर अब भी इस पर टिका है कि आज की कीमत वसूलने की ताकत कितनी बच पाती है।
 Vincent Jiang · 6 min read
गिरता शेयर, बदला हुआ कारोबारी मॉडल
संजय मेहरोत्रा ने पूरी गर्मियों में ग्राहकों से अगले चक्र तक मेमोरी खरीदने के वादे पक्के करने में लगाई। जून में माइक्रोन के सीईओ ने बताया कि इन करारों की बची अवधि में लगभग 100 अरब डॉलर का न्यूनतम राजस्व जुड़ा है। 1
इन प्रतिबद्धताओं की अहमियत 14 सितंबर को फिर बढ़ गई। एमयू 924.03 डॉलर पर 5.25 फीसदी की गिरावट के साथ बंद हुआ, क्योंकि फ्रंटियर एआई विकास को धीमा करने की मांगों ने चिप निवेशकों को अस्थिर कर दिया। 23 शेयर गिरने का मतलब यह नहीं कि ग्राहकों ने ऑर्डर घटा दिए। इससे माइक्रोन की तेजी के पीछे वाला सवाल सामने आता है: जब खरीदार कम बेचैन होंगे, तब इस मुनाफे का कितना हिस्सा बचेगा?
माइक्रोन के पास अब पिछली तेजियों के मुकाबले ज्यादा भरोसेमंद जवाब है। ग्राहक आपूर्ति के बदले बाध्यकारी खरीद प्रतिबद्धताएं और न्यूनतम मूल्य स्वीकार कर रहे हैं। इससे जोखिम का कुछ हिस्सा निर्माता से हट जाता है। लेकिन इससे आज की कमाई स्थायी नहीं हो जाती।
एआई से साधारण मेमोरी क्यों दुर्लभ हो रही है
मेमोरी वह जगह है जहाँ प्रोसेसर के लिए कामकाजी डेटा इंतज़ार करता है। हाई-बैंडविड्थ मेमोरी यानी एचबीएम, स्टैक्ड मेमोरी चिप्स को एआई एक्सेलरेटर के पास रखती है ताकि उसे डेटा तेज़ी से मिल सके। तेज़ प्रोसेसर को पर्याप्त मेमोरी बैंडविड्थ चाहिए ताकि उसे अगले काम के लिए इंतज़ार न करना पड़े।
लेकिन इस प्रीमियम मेमोरी को बनाने में दुर्लभ विनिर्माण संसाधन खर्च होते हैं। माइक्रोन की प्रकाशित तुलना के मुताबिक एक ही विनिर्माण प्रक्रिया पर समान बिट्स के लिए एचबीएम3ई की वेफर जरूरत डीडीआर5 से करीब तीन गुना है। 4 अगस्त में हॉट चिप्स सम्मेलन में माइक्रोन के एक फेलो ने समझाया कि नई पीढ़ियों के साथ यह अंतर और बढ़ जाता है। 5
इसका व्यावसायिक असर सिर्फ एआई सर्वर तक सीमित नहीं है। फैक्टरी की अधिक क्षमता एचबीएम को देने से सामान्य मेमोरी की आपूर्ति घट सकती है। इसलिए कंप्यूटर बनाने वाले को तब भी ऊंची कीमत चुकानी पड़ सकती है, जब उसका उत्पाद एचबीएम का इस्तेमाल नहीं करता।
इससे माइक्रोन की पूरी उत्पाद श्रृंखला में मोलभाव की स्थिति मजबूत होती है। ग्राहक सिर्फ चिप नहीं खरीद रहा, बल्कि यह भरोसा भी खरीद रहा है कि अगला उत्पादन चक्र चल सकेगा। जिस निर्माता का तैयार उपकरण मेमोरी के बिना नहीं भेजा जा सकता, उसके लिए न्यूनतम मूल्य स्वीकार करना अनिश्चित आपूर्ति स्वीकार करने से सस्ता पड़ सकता है।
वेफर की यह अदला-बदली इस तंत्र को सहारा देती है। लेकिन यह स्थायी कमी साबित नहीं करती: नई फैक्ट्रियाँ, बेहतर विनिर्माण यील्ड और मांग में बदलाव संतुलन बदल सकते हैं।
मुनाफे की छलांग मुख्य रूप से कीमतों से आई
माइक्रोन ने 24 जून को वित्त वर्ष की तीसरी तिमाही में 41.46 अरब डॉलर का राजस्व दर्ज किया, जो एक साल पहले 9.30 अरब डॉलर था। उसका GAAP सकल मार्जिन 37.7 फीसदी से बढ़कर 84.6 फीसदी पहुंच गया। 6
उत्पादन आंकड़े बताते हैं कि मार्जिन इतना क्यों बढ़ा। तिमाही-दर-तिमाही आधार पर डीआरएएम की औसत बिक्री कीमतें निम्न-60 फीसदी के दायरे में बढ़ीं, जबकि बिट शिपमेंट केवल निम्न एकल अंक के दायरे में बढ़ा। 7 ऊंची कीमत वाले प्रोडक्ट मिक्स का भी योगदान रहा, लेकिन यह मुख्य रूप से कीमतों की छलांग थी, न कि भौतिक उत्पादन में तुलनीय बढ़ोतरी।
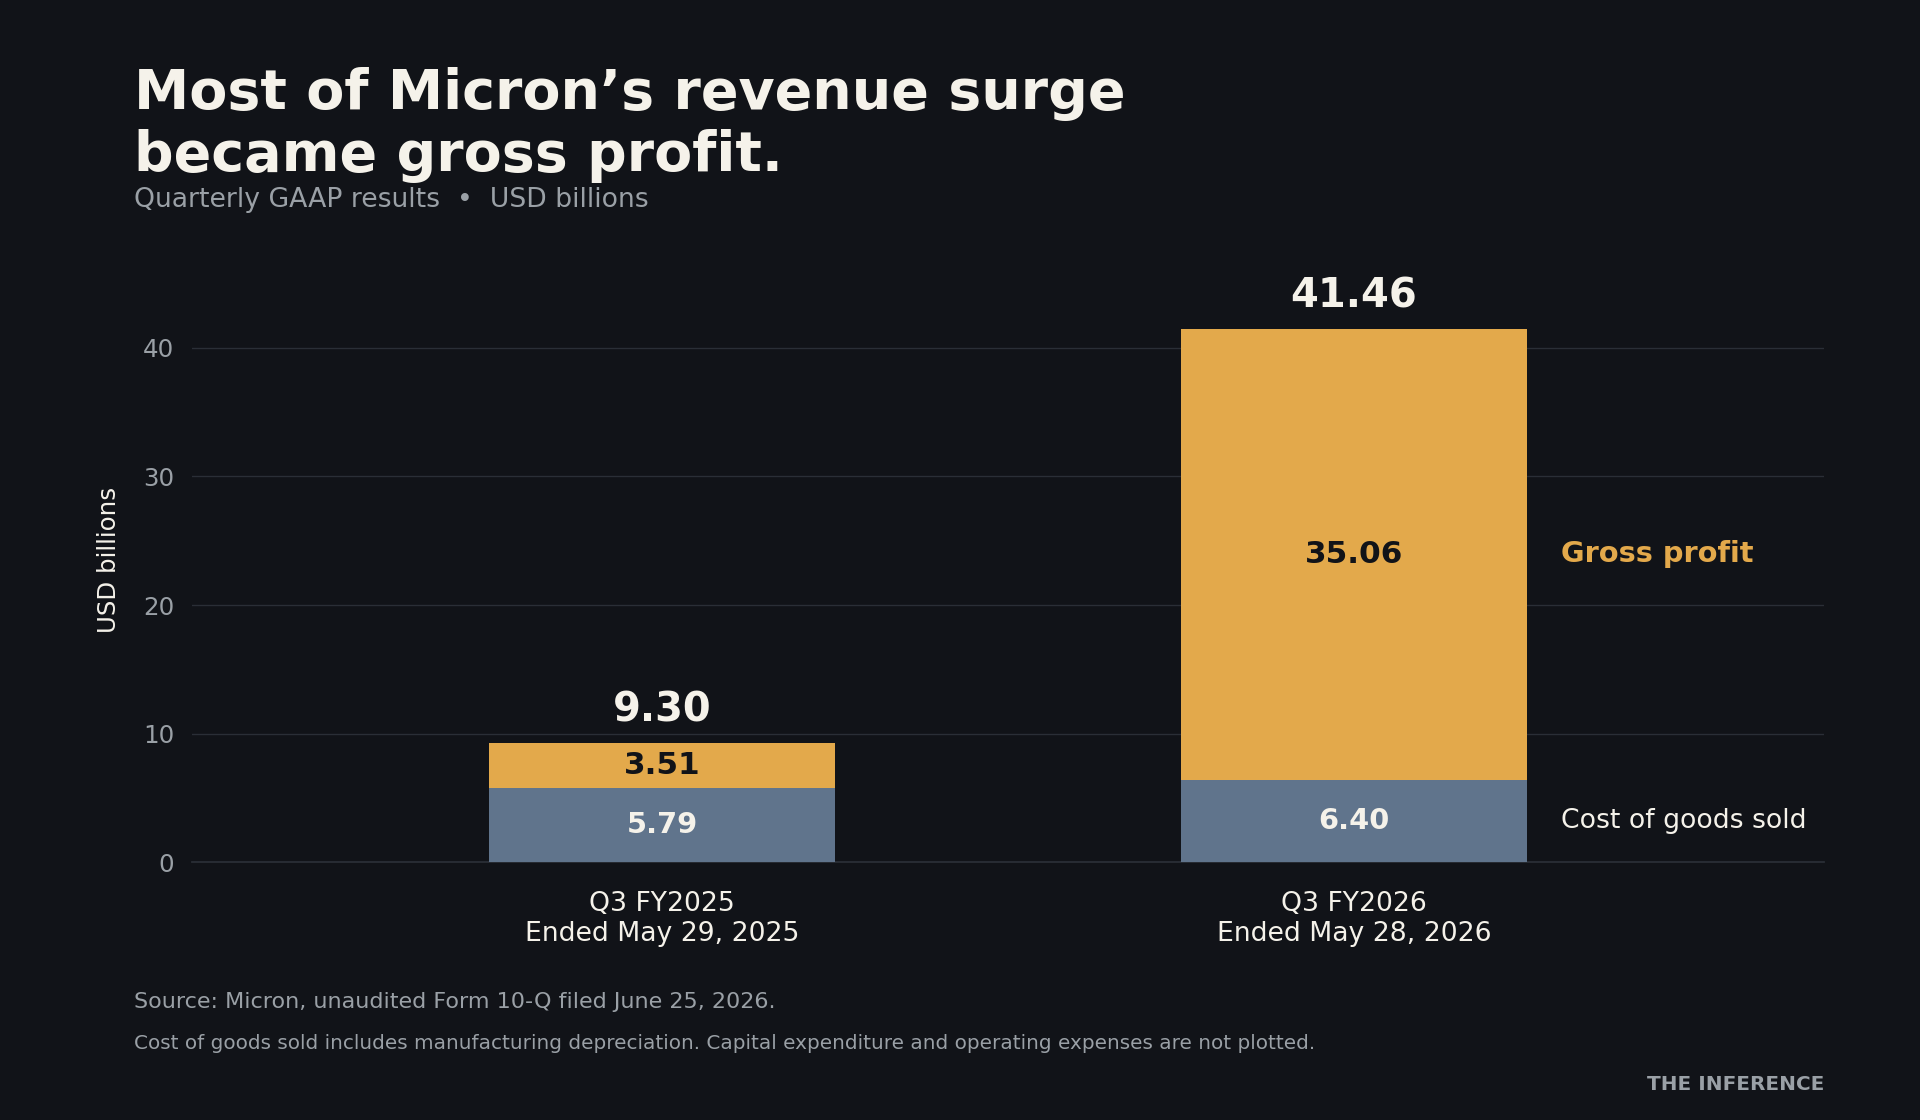
यह अंतर निवेश का नजरिया बदल देता है। अतिरिक्त शिपमेंट से आने वाली राजस्व वृद्धि ज्यादा इकाइयों की बिक्री पर टिकती है। ऊंची कीमतों से आने वाली राजस्व वृद्धि उन इकाइयों के आसपास की मोलभाव स्थितियों पर बहुत निर्भर करती है। दोनों से नकदी बनती है, लेकिन आगे क्या होगा, इसके लिए अलग-अलग धारणाएं चाहिए।
फिलहाल नकदी सृजन मजबूत है। माइक्रोन ने तिमाही में 7.1 अरब डॉलर के शुद्ध पूंजीगत व्यय के बाद 18.3 अरब डॉलर का समायोजित मुक्त नकदी प्रवाह दर्ज किया। 6 इससे कंपनी को ऐसे संसाधन मिलते हैं कि वह केवल भविष्य के ग्राहक वादों पर निर्भर रहे बिना विस्तार कर सके।
एमयू के लिए मजबूत दलील यह है कि वह आज की कमी को नकदी और अधिक टिकाऊ अनुबंधों, दोनों में बदल सकती है। नवीनतम मार्जिन को सीधे आगे बढ़ाना उस मेहनत को नजरअंदाज करना है जो इसे बनाए रखने के लिए जरूरी है।
ग्राहकों को ऊपरी सीमा मिलती है, माइक्रोन को निचला सहारा
जून के खुलासे में 16 रणनीतिक ग्राहक अनुबंध शामिल थे, जिनमें से अधिकांश 2030 तक चलते हैं। चौदह अनुबंधों का हिस्सा करीब 100 अरब डॉलर के न्यूनतम राजस्व में था। घोषित करार उस अवधि में कुल डीआरएएम मात्रा का लगभग 20 फीसदी और नैंड मात्रा का एक-तिहाई कवर करते थे। 18
यह सुरक्षा अहम है, लेकिन साफ तौर पर आंशिक है। कंपनी के राजस्व का आधा या उससे अधिक हिस्सा इन व्यवस्थाओं में लाने की प्रबंधन की महत्वाकांक्षा अतिरिक्त अनुबंध पूरे होने पर टिकी थी। 8 अगस्त में माइक्रोन ने कहा कि उसने और करार किए हैं, लेकिन नई संख्या नहीं बताई। 9
सबसे बड़े मूल अनुबंधों में कीमतें आम तौर पर एक दायरे में चलती हैं: ऊपरी सीमा कैलेंडर वर्ष 2026 की दूसरी तिमाही के बाजार भाव के करीब है, जबकि निचली सीमा पूरी अवधि लागू रहती है। कुछ अनुबंधों में तय कीमत या बाजार आधारित मूल्य इस्तेमाल होता है। 7
यह एक अदला-बदली है। भविष्य में कीमतें टूटने पर खरीदार कुछ फायदा छोड़ते हैं; अगर कीमतें ऊपरी सीमा पार कर जाएं तो माइक्रोन कुछ तेजी छोड़ती है। सुनिश्चित आपूर्ति और सीमित मूल्य दायरा खरीदारों को योजना बनाने में मदद करता है। बाध्यकारी मांग से माइक्रोन को फैक्टरी निवेश का औचित्य मिलता है।
वित्तपोषण भी मायने रखता है। जून में अपेक्षित जमा और संबंधित प्रतिबद्धताओं के 22 अरब डॉलर में करीब 18 अरब डॉलर नकद जमा शामिल थे। प्रबंधन ने कहा कि ये जमाएं वित्तपोषण नकदी प्रवाह में जाती हैं, मुक्त नकदी प्रवाह नहीं बढ़ातीं और अनुबंधों के उत्तरार्ध में लौटा दी जाती हैं। 8
Data
| Value | |
|---|---|
| न्यूनतम अनुबंधित राजस्व | $100B |
| जमाएं और प्रतिबद्धताएं | $22B |
ये तत्काल बिक्री या मुफ्त पैसा नहीं हैं। इनसे माइक्रोन का वित्तपोषण बोझ घट सकता है, लेकिन भविष्य में भुगतान और आपूर्ति दायित्व बने रहते हैं। निवेशकों को इस लाभ को अंततः डिलीवर होने वाली चिप्स के मुनाफे से अलग देखना चाहिए।
न्यूनतम मूल्य मुनाफा मार्जिन की गारंटी नहीं दे सकता
सबसे अच्छी तेजी वाली दलील यह है कि मेमोरी-चक्र का पुराना खाका अब कम भरोसेमंद रह गया है। माइक्रोन को वित्त वर्ष 2023 में 5.83 अरब डॉलर का शुद्ध घाटा हुआ था। 10 दीर्घकालिक प्रतिबद्धताएं अगली मंदी की गंभीरता घटा सकती हैं, भले ही उसे खत्म नहीं कर सकतीं। मेमोरी हमेशा चक्रीय रही है, इसलिए इन अनुबंधों को खारिज करना जोखिम बंटवारे में आए असल बदलाव को नजरअंदाज करना होगा।
प्रबंधन को उम्मीद है कि न्यूनतम मूल्य पिछले चक्रों की तिमाही ऊंचाइयों से ऊपर मार्जिन को सहारा देंगे। 7 यह एक बड़ा पूर्वानुमान है। यह इस वादे से भी अलग है कि आज का कंपनी-व्यापी मार्जिन जारी रहेगा।
न्यूनतम मूल्य माइक्रोन की वसूली की रक्षा करता है, चिप बनाने की लागत की नहीं।
माइक्रोन को उम्मीद है कि उन्नत उत्पाद और नई फैक्ट्रियाँ डीआरएएम की मिश्रित लागत बढ़ाएंगी। नई पीढ़ी के उत्पादों के प्रीमियम के लिए भविष्य में फिर मोलभाव करना होगा। 8 अनुबंध राजस्व की निचली सीमा दे सकता है, लेकिन उत्पादन महंगा होने पर इसका मुनाफे में योगदान बदल सकता है।
आपूर्ति भी प्रतिक्रिया दे रही है। 4 सितंबर की उद्योग रिपोर्टों में माइक्रोन की एचबीएम वेफर-इनपुट क्षमता को 2025 के करीब 40,000 से 50,000 वेफर्स मासिक से बढ़ाकर साल के अंत तक करीब 100,000 वेफर्स मासिक ले जाने की योजनाएं बताई गई थीं। 11 यह उद्योग स्रोत का अनुमान है, तैयार चिप उत्पादन का पुष्ट लक्ष्य नहीं। पैकेजिंग, यील्ड और ग्राहक योग्यता अब भी उपयोग योग्य आपूर्ति तय करते हैं।
आखिर में, अनुबंध कारोबारी रिश्तों के भीतर काम करते हैं। जून की रिपोर्टों में कमजोर बाजार में ग्राहकों द्वारा फिर से मोलभाव की कोशिश का जोखिम बताया गया था। 12 माइक्रोन की फाइलिंग में प्रवर्तन, हर्जाने और आपूर्ति आवंटन के जोखिमों को स्वीकार किया गया है। 7 ये प्रदर्शन परखने के कारण हैं, इस बात का सबूत नहीं कि नए अनुबंध पहले ही विफल हो चुके हैं।
सस्ता मल्टीपल नीचे की कमाई पर निर्भर है
माइक्रोन के जून गाइडेंस में वित्त वर्ष की चौथी तिमाही के मध्यबिंदु पर प्रति शेयर 30.73 डॉलर की GAAP आय का अनुमान था। 6 उस तिमाही को चार से गुणा करने पर सालाना आय की रफ्तार 122.92 डॉलर बनती है। 14 सितंबर के बंद भाव पर कीमत-आय अनुपात करीब 7.5 गुना बैठता है। 2
यह गणित शेयर के आकर्षण की वजह बताती है। लेकिन यह सामान्य साल की कमाई साबित नहीं करती। नीचे की संवेदनशीलता में शेयर भाव स्थिर रखा गया है और केवल कमाई की धारणा बदली गई है:
| प्रति शेयर वार्षिक आय | आधार | 924.03 डॉलर पर पी/ई |
|---|---|---|
| 122.92 डॉलर | चौथी तिमाही के GAAP गाइडेंस मध्यबिंदु का चार गुना | 7.5 गुना |
| 80.00 डॉलर | उदाहरण स्वरूप कम आय | 11.6 गुना |
| 40.00 डॉलर | उदाहरण स्वरूप गहरी गिरावट | 23.1 गुना |
15 गुना के उदाहरण मल्टीपल पर आज का भाव प्रति शेयर 61.60 डॉलर की वार्षिक आय के बराबर है, जो चौथी तिमाही के सालाना गाइडेंस का करीब आधा है। इसलिए खरीदार को यह मानने की जरूरत नहीं कि मौजूदा तिमाही हमेशा दोहराई जाएगी। कठिन फैसला यह है कि हालात सामान्य होने पर कमाई उस स्तर से ऊपर टिक पाती है या नहीं, और फिर कारोबार को वह मल्टीपल मिलना चाहिए या नहीं।
मल्टीपल बढ़ने के लिए यह मानना जरूरी नहीं कि एआई गायब हो जाएगा। अगर आपूर्ति पकड़ ले, कीमतें नरम पड़ें या उत्पादन लागत बढ़े तो मांग बढ़ते हुए भी मुनाफा घट सकता है। उलटे, टिकाऊ अनुबंध मार्जिन और निरंतर मांग के साथ आज का मूल्यांकन बिना किसी असाधारण कीमत उछाल के भी आकर्षक हो सकता है।
30 सितंबर की कमाई रिपोर्ट अगली परीक्षा होगी। 13 हेडलाइन नतीजों से आगे, नए अनुबंधों में शामिल मात्रा और कीमतें, असल में मिली जमाएं, उत्पादन लागत और बिना अनुबंध वाली बिक्री का नजरिया देखना होगा। मॉडल रिलीज धीमी पड़ने के साथ-साथ एआई सिस्टम चलाने पर खर्च बढ़ सकता है; ताजा बिकवाली उस सवाल का जवाब नहीं देती। 3
माइक्रोन ने मंदी के खिलाफ अपनी सुरक्षा बेहतर की है। निवेश का दारोमदार उस कमाई पर है जो यह सुरक्षा इस्तेमाल होने के बाद बचती है। 30 सितंबर को देखें कि क्या प्रबंधन उस कमाई की निचली सीमा को और ठोस बना पाता है।
How this brief was made
01Gathered & sourced194 channels · 1,551 articles▾
Agents swept 194 channels and ingested 1,551 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 13 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 13 live data feeds reconciling the figures and charts.
- 1Tom's Hardware, Micron's long-term supply agreements, June 25, 2026 (independent reporting of company-claimed contract minimums; not a guarantee against default or failure to deliver).
- 2Stock Analysis / S&P Global Market Intelligence, MU historical share prices, September 14, 2026 close (dated market observation).
- 3Dow Jones Newswires, chip stocks fall amid calls to slow AI development, September 14, 2026 (original reporting, licensed by MarketScreener; describes market concern, not verified customer spending cuts).
- 4Micron management record, fiscal Q3 2024 prepared remarks, June 26, 2024 (primary technical comparison: same bit capacity and manufacturing node; corroborated in source 5).
- 5Tom's Hardware, reporting from Micron's Hot Chips presentation, August 25, 2026, covering the August 23 presentation (company-claimed technical relationship via independent reporting).
- 6Micron / SEC earnings exhibit, fiscal Q3 2026 results and Q4 guidance, June 24, 2026 (unaudited financial results and management forecasts; adjusted free cash flow is a company-defined non-GAAP measure).
- 7Micron / SEC, Form 10-Q for the period ended May 28, 2026, filed June 25, 2026 (primary unaudited financial statements, operating metrics, contract descriptions and risk disclosures).
- 8Micron management record, fiscal Q3 2026 prepared remarks, June 24, 2026 (company-claimed contract coverage and expected deposits; primary accounting explanation and forecasts).
- 9Micron management transcript, via Stock Analysis, KeyBanc Technology Leadership Forum, August 10, 2026 (management says additional agreements were signed; revised coverage and count not disclosed in the cited discussion).
- 10Micron / SEC, fiscal 2023 Form 10-K, filed October 6, 2023 (audited historical results; year ended August 31, 2023).
- 11Electronic Times, reporting on Micron's HBM capacity expansion, September 4, 2026 (single-source industry reporting; wafer-input capacity, not qualified chip shipments).
- 12Reuters, investigation of memory contracts and the boom-bust cycle, June 25, 2026 (independent reporting and interviews; historical net loss above uses the audited filing, not this report's rounded figure).
- 13Micron investor event notice, fiscal Q4 earnings scheduled for September 30, August 26, 2026 (primary record of scheduled event; results remain prospective as of this article's date).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.