マイクロンの1000億ドル保険、免責額に要注目
長期契約でメモリー大手は底堅くなった。株価は今の価格支配力がどこまで残るかに左右される。
 Vincent Jiang · 6 min read
株安が異なる事業モデルを試す
サンジェイ・メロートラ氏はこの夏、顧客から次の景気サイクルを通じてメモリーを買うという確約を積み重ねてきた。6月にマイクロンの最高経営責任者(CEO)は、残存期間の最低売上高合計が約1000億ドルに上る契約を開示した。1
その約束は9月14日に新たな重要性を帯びた。最先端AI開発の減速を求める声で半導体投資家が動揺するなか、MUは924.03ドル、5.25%安で引けた。23 株価下落は顧客が発注を減らした証拠ではない。マイクロン株上昇の背後にある問い、つまり買い手の切迫感が薄れたときにこの利益がどこまで残るのかを浮き彫りにした。
マイクロンは過去の好況時より説得力のある答えを持っている。顧客は供給と引き換えに、拘束力のある購入契約と価格の下限を受け入れている。これによりリスクの一部はメーカーから離れる。だが、現在の利益が恒久化するわけではない。
AIが汎用メモリーを品薄にする理由
メモリーはプロセッサーが処理するデータを待機させておく場所だ。広帯域メモリー(HBM)は、積層したメモリーチップをAIアクセラレーターの近くに置き、データを高速で受け取れるようにする。プロセッサーが高速化するほど、次の仕事を待たずに済むだけのメモリー帯域が必要になる。
ところが、この高性能メモリーの生産は希少な製造資源を消費する。マイクロンが公表した比較では、同じ製造プロセスで同じビット数を作る場合、HBM3Eのウエハー必要量はDDR5の約3倍になる。4 8月の半導体技術会議「ホットチップス(Hot Chips)」では、マイクロンのフェローが、新しい世代になるほど差は広がると説明した。5
商業的な影響はAIサーバーにとどまらない。工場の生産能力をHBMに振り向ければ、従来型メモリーの供給が制約される。そのため、自社製品がHBMを使わないコンピューターメーカーでも価格上昇に直面しうる。
これはマイクロンの全製品分野での交渉力を強める。顧客が買っているのはチップそのものと、次の生産が確実に実行されるという安心感の両方だ。メモリーなしでは完成品を出荷できないメーカーにとって、価格の下限を受け入れる方が、不確実な供給を受け入れるより安上がりな場合がある。
ウエハーを巡るこのトレードオフが、価格上昇の仕組みを支えている。ただし恒久的な品不足を意味するわけではない。新工場、製造歩留まりの改善、需要の変化は、需給バランスを再び変えうる。
利益急増の主因は価格上昇
マイクロンは6月24日、会計年度第3四半期の売上高が414億6000万ドルだったと発表した。前年同期は93億ドルだった。米国会計基準(GAAP)ベースの売上総利益率は84.6%に達し、前年同期の37.7%から上昇した。6
生産データは利益率がこれほど大きく動いた理由を説明する。前期比で、DRAMの平均販売価格は60%台前半上昇したが、ビット出荷量は1桁台前半しか増えなかった。7 高価格の製品構成も寄与したが、主因は価格急騰であり、物理的な出荷量の同程度の増加ではない。
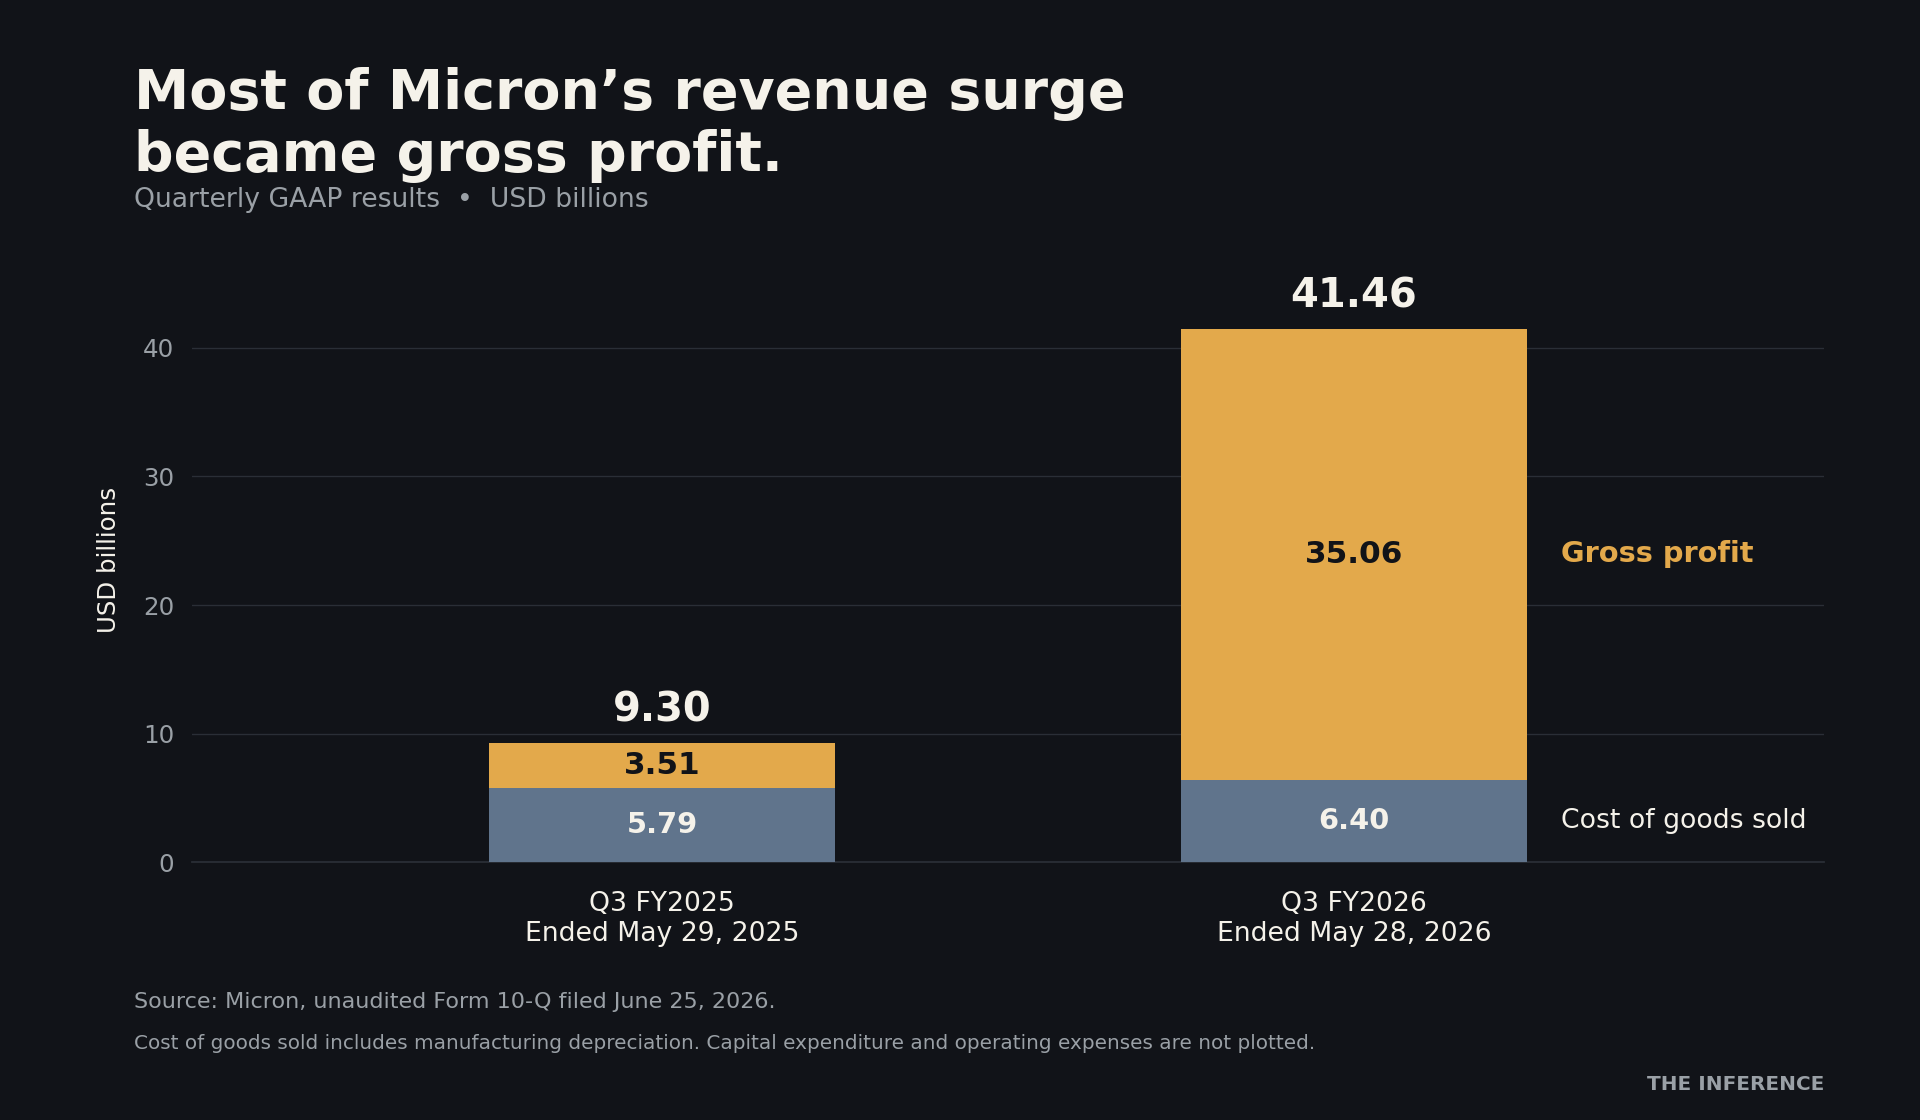
この違いは投資判断を変える。出荷増による売上高の伸びは、販売数量の積み上げを基礎とする。価格上昇による売上高の伸びは、その数量を巡る交渉条件に大きく依存する。どちらも現金を生むが、先行きについて必要な前提は異なる。
今のところ現金創出力は大きい。マイクロンはこの四半期、71億ドルの純設備投資を実施したうえで、183億ドルの調整後フリーキャッシュフローを計上した。6 これにより、将来の顧客契約だけに頼らずに事業を拡大する余力が生まれる。
MU株に対するより強い強気論は、現在の品不足を現金とより長期的な契約の両方に転換できるという点にある。直近の利益率をそのまま延長するだけでは、それを維持するために必要な取り組みを見落とす。
顧客は上限、マイクロンは下限
6月の開示は16件の戦略的顧客契約に及び、大半は2030年まで続く。約1000億ドルという最低売上高の数字を構成するのは14件だった。公表された契約はその期間全体で、DRAM数量の約20%とNAND数量の約3分の1をカバーしていた。18
これは意味のある防御だが、明らかに部分的なものだ。会社の売上高の半分以上をこうした契約の下に置くという経営陣の目標は、追加契約をまとめられるかどうかにかかっていた。8 8月、マイクロンはさらに契約を結んだと述べたが、更新後の件数は示していない。9
当初の大型契約では、価格はおおむね一定の範囲内で動く。上限は2026年4〜6月期の市場価格に近く、下限は契約期間を通じて適用される。一部の契約は固定価格や市場価格連動を採用している。7
これはトレードオフだ。買い手は将来の価格急落から得られるはずの利益の一部を放棄する。マイクロンは価格が上限を超えて上がった場合の上振れの一部を放棄する。供給が確保され、価格帯が限定されることで買い手は計画を立てやすくなる。需要が拘束されることでマイクロンは工場投資を正当化しやすくなる。
資金面も重要だ。6月時点の予想手付金と関連コミットメント220億ドルには、約180億ドルの現金手付金が含まれていた。経営陣によると、この手付金は財務キャッシュフローに入り、フリーキャッシュフローは増やさず、契約期間の後半に返還される。8
Data
| Value | |
|---|---|
| 最低契約売上高 | $100B |
| 手付金・コミットメント | $22B |
これは即時の売上でも、自由に使えるお金でもない。マイクロンの資金調達負担を軽減する一方で、将来の返還義務と供給義務は残る。投資家はこの利点と、実際に後で引き渡すチップの収益性を切り離して考える必要がある。
価格下限は利益率を保証しない
最有力の強気論は、昔ながらのメモリーサイクルの経験則が以前ほど当てにならなくなったというものだ。マイクロンは2023年度に58億3000万ドルの純損失を計上した。10 長期契約は、景気後退そのものを防げないとしても、次の後退の深刻度を和らげる可能性がある。メモリーには常に波があるという理由でこれらの契約を軽視すれば、リスク分担の実際の変化を見落とすことになる。
経営陣は、価格下限が過去のサイクルの四半期ピークを上回る利益率を支えるとみている。7 これは重大な見通しだ。現在の全社利益率が続くと約束することとは別物だ。
価格下限が守るのはマイクロンの販売価格であり、チップの製造コストではない。
マイクロンは、先端製品や新工場によってDRAMの平均コストが上昇すると見込む。新しい世代の製品に対する上乗せ価格は、今後交渉で決める必要がある。8 契約は売上高の下限をもたらす一方、生産コストが上がれば利益貢献は変わりうる。
供給側も反応している。9月4日の業界報道によると、マイクロンのHBM向けウエハー投入能力を2025年の月4万〜5万枚程度から、年末までに月10万枚へ引き上げる計画があるという。11 これは業界筋の推計であり、確認された完成品の出荷目標ではない。実際に使える供給量はパッケージング、歩留まり、顧客認定によって決まる。
最後に、契約は商業的な関係の内側で機能する。6月の報道は、市況が弱まった場合に顧客が再交渉を求めるリスクを指摘した。12 マイクロンの提出書類も、履行、損害賠償、供給配分のリスクを認めている。7 これらは実績を精査する理由であって、新しい契約がすでに失敗した証拠ではない。
低いPERは中身の利益次第
マイクロンの6月時点の会社予想では、会計年度第4四半期のGAAPベース1株利益は中間値で30.73ドルだった。6 この四半期を4倍すると、年換算の利益ペースは122.92ドルになる。9月14日の終値に基づく株価収益率(PER)は約7.5倍だ。2
この計算が株価の魅力を説明する。ただ、平年の利益を立証するものではない。次の試算は株価を固定し、利益の前提だけを変えたものだ。
| 年間1株利益 | 前提 | 924.03ドルでのPER |
|---|---|---|
| 122.92ドル | 第4四半期GAAPガイダンス中間値の4倍 | 7.5倍 |
| 80.00ドル | 想定した低い利益 | 11.6倍 |
| 40.00ドル | 想定したより深い減益 | 23.1倍 |
例示としてPER15倍を当てはめると、現在の株価は年間1株利益61.60ドルに相当する。これは第4四半期ガイダンスを年換算した利益のおよそ半分だ。したがって、買い手は今の四半期が永遠に続くとは想定する必要がない。より難しい判断は、状況が正常化した後も利益がその水準を上回って落ち着くか、そしてそのときにこの事業がその倍率に値するかだ。
PERが上昇するには、AIが消えるとの想定は必要ない。供給が追いついたり、価格が軟化したり、生産コストが上がったりすれば、需要が伸び続けても利益は減りうる。逆に、契約に支えられた利益率が続き、需要も続けば、再び異常な価格高騰がなくても現在のバリュエーションは魅力的になりうる。
9月30日の決算発表が次の試金石になる。13 表向きの数字に加え、新規契約がカバーする数量と価格、実際に受け取った手付金、生産コスト、契約外販売の見通しを注視したい。AIモデルの投入ペース鈍化と、稼働中のAIシステム向け支出の拡大は共存しうる。今回の売りはこの問題に決着をつけていない。3
マイクロンは景気後退への防御を強化した。投資の成否は、その防御が必要になった後に残る利益にかかっている。9月30日は、経営陣がこの利益の下限をどこまで具体的に示せるかを見極めたい。
How this brief was made
01Gathered & sourced194 channels · 1,551 articles▾
Agents swept 194 channels and ingested 1,551 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 13 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 13 live data feeds reconciling the figures and charts.
- 1Tom's Hardware, Micron's long-term supply agreements, June 25, 2026 (independent reporting of company-claimed contract minimums; not a guarantee against default or failure to deliver).
- 2Stock Analysis / S&P Global Market Intelligence, MU historical share prices, September 14, 2026 close (dated market observation).
- 3Dow Jones Newswires, chip stocks fall amid calls to slow AI development, September 14, 2026 (original reporting, licensed by MarketScreener; describes market concern, not verified customer spending cuts).
- 4Micron management record, fiscal Q3 2024 prepared remarks, June 26, 2024 (primary technical comparison: same bit capacity and manufacturing node; corroborated in source 5).
- 5Tom's Hardware, reporting from Micron's Hot Chips presentation, August 25, 2026, covering the August 23 presentation (company-claimed technical relationship via independent reporting).
- 6Micron / SEC earnings exhibit, fiscal Q3 2026 results and Q4 guidance, June 24, 2026 (unaudited financial results and management forecasts; adjusted free cash flow is a company-defined non-GAAP measure).
- 7Micron / SEC, Form 10-Q for the period ended May 28, 2026, filed June 25, 2026 (primary unaudited financial statements, operating metrics, contract descriptions and risk disclosures).
- 8Micron management record, fiscal Q3 2026 prepared remarks, June 24, 2026 (company-claimed contract coverage and expected deposits; primary accounting explanation and forecasts).
- 9Micron management transcript, via Stock Analysis, KeyBanc Technology Leadership Forum, August 10, 2026 (management says additional agreements were signed; revised coverage and count not disclosed in the cited discussion).
- 10Micron / SEC, fiscal 2023 Form 10-K, filed October 6, 2023 (audited historical results; year ended August 31, 2023).
- 11Electronic Times, reporting on Micron's HBM capacity expansion, September 4, 2026 (single-source industry reporting; wafer-input capacity, not qualified chip shipments).
- 12Reuters, investigation of memory contracts and the boom-bust cycle, June 25, 2026 (independent reporting and interviews; historical net loss above uses the audited filing, not this report's rounded figure).
- 13Micron investor event notice, fiscal Q4 earnings scheduled for September 30, August 26, 2026 (primary record of scheduled event; results remain prospective as of this article's date).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.