마이크론 1,000억 달러 보험 증권에도 '자기부담금'은 있다
장기 계약은 메모리 제조사에 더 튼튼한 하방을 깔아준다. 다만 주가는 현재의 가격 결정력이 얼마나 살아남느냐에 달렸다.
 Vincent Jiang · 6 min read
하락하는 주가, 달라진 사업 모델과 만나다
산제이 메로트라는 이번 여름 내내 고객들이 다음 사이클 동안 메모리를 구매하겠다는 약속을 확보하는 데 공을 들였다. 마이크론 CEO는 6월에 남은 계약 기간 동안 약 1,000억 달러의 최소 매출에 해당하는 계약을 공개했다.1
이 약속들은 9월 14일 새로운 중요성을 띠게 됐다. 최첨단 AI 개발 속도를 늦춰야 한다는 목소리가 반도체 투자자들을 불안하게 만들면서 마이크론(MU) 주가는 5.25% 하락한 924.03달러에 마감했다.23 주가 하락이 고객들이 주문을 줄였다는 증거는 아니다. 이는 마이크론 랠리 뒤에 깔린 질문을 드러낼 뿐이다. 구매자들이 덜 절박해질 때 이 이익 가운데 얼마가 남을 것인가.
마이크론은 이전 호황기보다 더 믿을 만한 답을 갖고 있다. 고객들이 공급을 대가로 구속력 있는 구매 약정과 가격 하한을 받아들이고 있다. 이는 제조업체의 위험 일부를 덜어준다. 그렇다고 오늘의 이익이 영구적이 되는 것은 아니다.
AI가 일반 메모리를 희소하게 만드는 이유
메모리는 프로세서가 처리할 작업 데이터가 대기하는 곳이다. 고대역폭 메모리(HBM)는 적층한 메모리 칩을 AI 가속기 가까이 배치해 데이터를 빠르게 받을 수 있게 해준다. 더 빠른 프로세서는 다음 작업을 기다리지 않으려면 충분한 메모리 대역폭이 필요하다.
하지만 이 프리미엄 메모리를 생산하는 데는 희소한 제조 자원이 소모된다. 마이크론이 공개한 비교에 따르면 같은 공정에서 같은 비트 수를 만들 때 HBM3E의 웨이퍼 필요량은 DDR5의 약 3배다.4 8월 핫 칩스(Hot Chips) 콘퍼런스에서 마이크론 연구위원(펠로)은 최신 세대로 갈수록 이 격차가 커진다고 설명했다.5
상업적 파급 효과는 AI 서버에 그치지 않는다. 공장 생산능력을 HBM에 더 투입하면 일반 메모리 공급이 제한될 수 있다. 따라서 컴퓨터 제조사는 자사 제품에 HBM이 들어가지 않더라도 더 높은 가격을 치를 수 있다.
이는 마이크론이 전체 제품군에서 협상력을 높여준다. 고객은 칩과 더불어 다음 생산이 실제로 이뤄질 수 있다는 확신까지 사는 셈이다. 메모리 없이는 완성 기기를 출하할 수 없는 제조사 입장에서는 불확실한 공급을 감수하는 것보다 가격 하한을 받아들이는 편이 더 저렴할 수 있다.
웨이퍼 상충 관계는 이 메커니즘을 뒷받침한다. 그러나 영구적인 공급 부족을 확정하지는 않는다. 신규 공장, 제조 수율 개선, 수요 변화가 여전히 균형을 바꿀 수 있다.
이익 급등은 주로 가격에서 비롯됐다
마이크론은 6월 24일 회계연도 3분기 매출 414억6,000만 달러를 보고했다. 전년 동기 93억 달러에서 늘어난 수치다. GAAP 기준 총이익률은 37.7%에서 84.6%로 올랐다.6
생산 데이터는 총이익률이 그토록 크게 움직인 이유를 설명한다. 전 분기 대비 D램 평균판매가격(ASP)은 60% 초반대 올랐고, 비트 출하량은 한 자릿수 초반대 늘어나는 데 그쳤다.7 고가 제품 믹스가 기여한 부분도 있지만, 이는 본질적으로 가격 급등이지 물리적 출하량이 비슷하게 늘어난 것은 아니다.
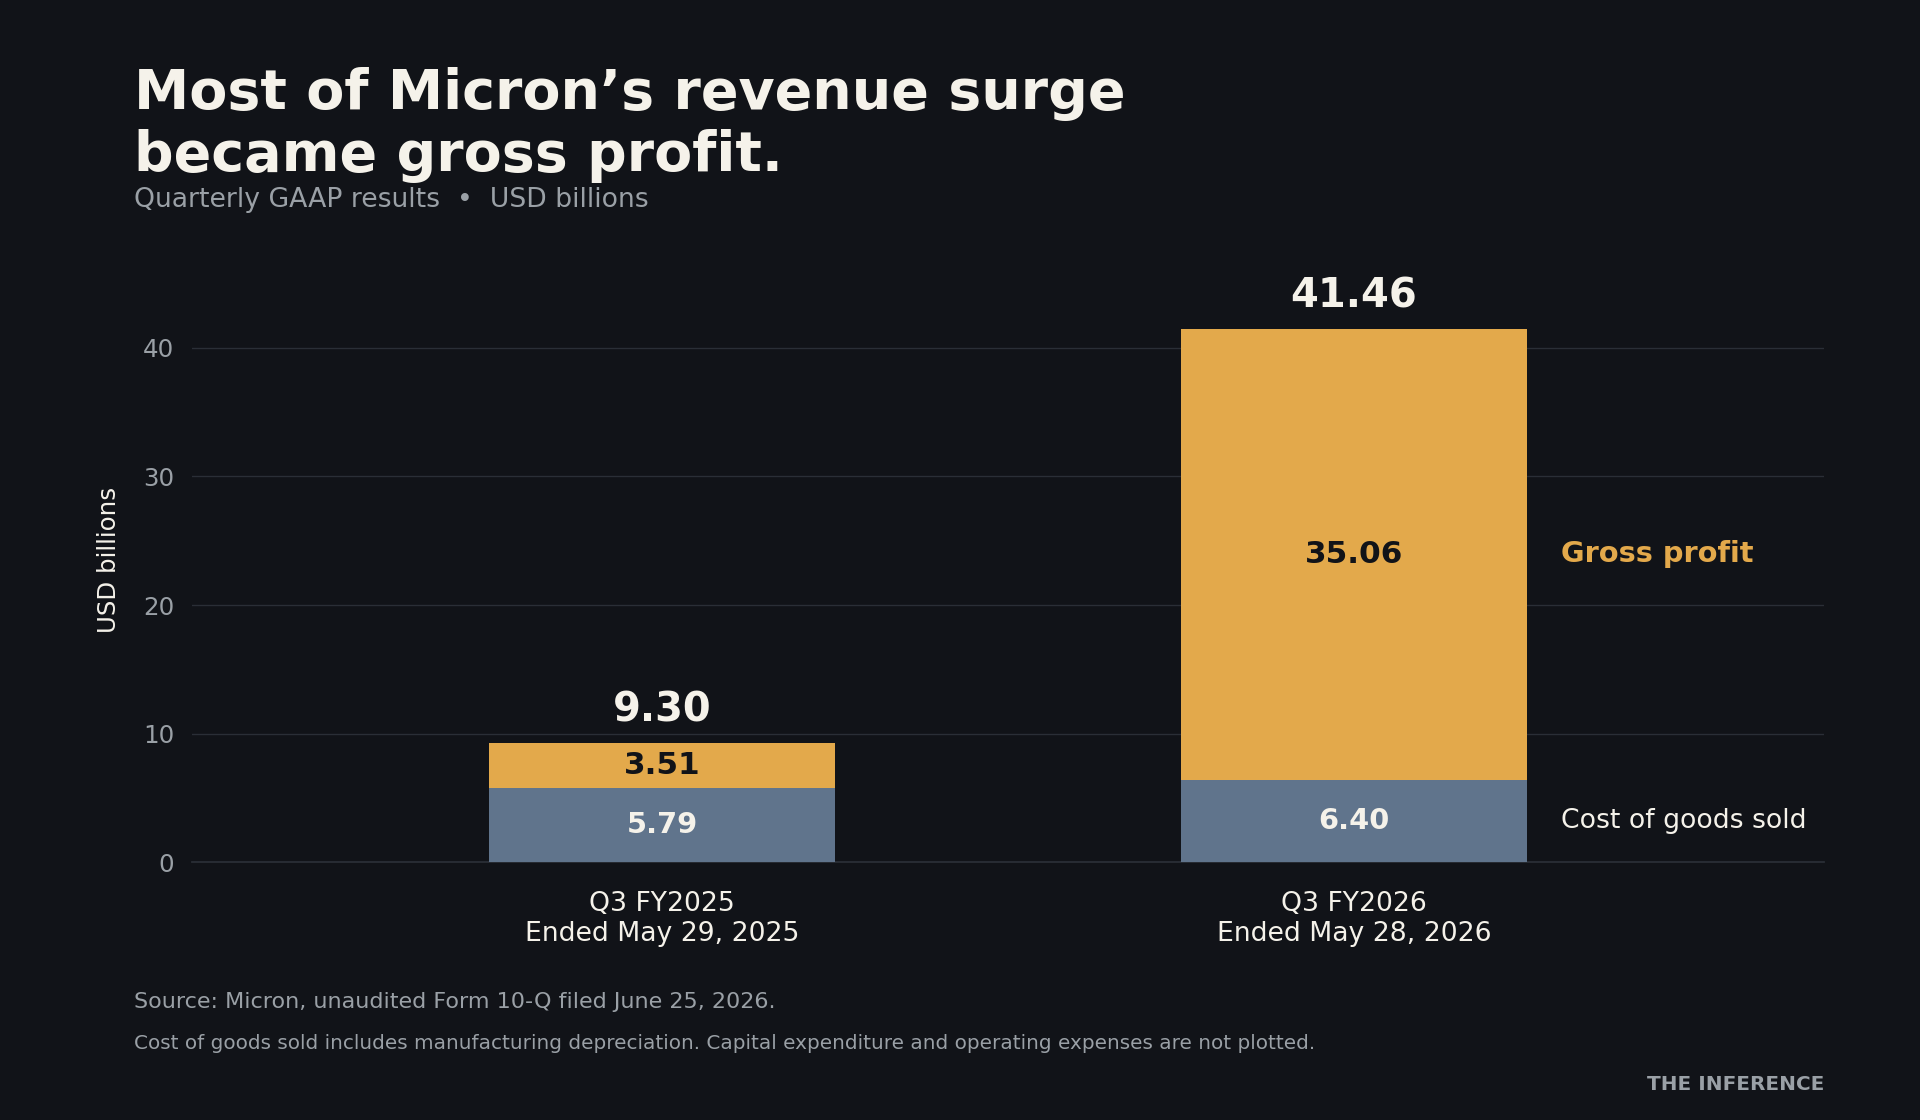
이 구분은 투자 논리를 바꾼다. 출하량 증가가 이끄는 매출 성장은 더 많은 제품을 판매한 결과다. 가격 상승이 이끄는 매출 성장은 그 제품을 둘러싼 협상 여건에 크게 의존한다. 둘 다 현금을 만들지만, 그다음에 대해 필요한 가정은 달라진다.
지금은 현금 창출 규모가 상당하다. 마이크론은 이번 분기에 순자본 지출 71억 달러를 집행한 뒤에도 조정 잉여현금흐름 183억 달러를 기록했다.6 이 덕분에 회사는 미래 고객 약정에만 의존하지 않고도 설비를 확장할 자원을 갖게 된다.
마이크론(MU)에 대한 더 강한 논거는 오늘의 공급 부족을 현금과 더 오래 지속되는 계약으로 동시에 바꿀 수 있다는 점이다. 최근 총이익률을 단순히 연장해서 보면 그 마진을 지키는 데 필요한 노력을 놓치게 된다.
고객은 상한을, 마이크론은 하한을 얻는다
6월 공시에는 16건의 전략 고객 계약이 포함됐고, 대부분 2030년까지 이어진다. 이 중 14건이 약 1,000억 달러 규모의 최소 매출을 차지했다. 공개된 계약은 해당 기간 동안 D램 물량의 약 20%와 낸드 물량의 약 3분의 1을 포괄했다.18
이는 의미 있는 보호 장치지만 분명히 부분적이다. 회사 매출의 절반 이상을 이런 계약 아래 두려는 경영진의 목표는 추가 계약 체결에 달려 있었다.8 마이크론은 8월에 계약을 더 체결했다고 밝혔지만 갱신된 건수는 내놓지 않았다.9
가장 큰 기존 계약들에서 가격은 대체로 일정 범위 안에서 움직인다. 상한은 2026년 2분기(역년 기준) 시장 가격에 근접하고, 하한은 계약 기간 내내 적용된다. 일부 계약은 대신 고정 가격이나 시장 가격을 사용한다.7
이는 거래다. 구매자는 향후 가격 급락에서 얻을 이익 일부를 포기하고, 마이크론은 가격이 상한을 넘어 오르면 초과 상승분 일부를 포기한다. 공급이 확약되고 가격 범위가 제한되면 구매자는 계획을 세우기 쉬워진다. 구속력 있는 수요는 마이크론이 공장 투자를 정당화하는 근거가 된다.
자금 조달 측면도 중요하다. 6월에 발표된 예상 예치금 및 관련 약정 220억 달러에는 약 180억 달러의 현금 예치금이 포함됐다. 경영진은 이 예치금이 재무활동 현금흐름으로 잡히고 잉여현금흐름을 늘리지 않으며, 계약 후반부에 반환된다고 밝혔다.8
Data
| Value | |
|---|---|
| 최소 계약 매출 | $100B |
| 예치금 및 관련 약정 | $22B |
이는 즉각적인 매출도, 공짜 돈도 아니다. 향후 상환 의무와 공급 의무를 남기면서 마이크론의 자금 조달 부담을 줄여줄 수 있다. 투자자는 이 혜택과 결국 인도될 칩의 수익성을 분리해서 봐야 한다.
가격 하한은 이익률을 보장하지 못한다
가장 설득력 있는 강세 논거는 과거의 메모리 사이클 공식이 더는 신뢰하기 어려워졌다는 점이다. 마이크론은 2023 회계연도에 58억3,000만 달러의 순손실을 냈다.10 장기 약정은 불황을 없앨 수는 없어도 다음 불황의 충격을 완화할 수 있다. 메모리는 늘 사이클 산업이라는 이유로 이 계약들을 무시하면 위험 분담 방식의 실제 변화를 놓치는 셈이다.
경영진은 가격 하한이 이전 사이클의 분기 고점보다 높은 마진을 떠받칠 것으로 기대한다.7 이는 파급력이 큰 전망이다. 또한 오늘의 회사 전체 마진이 계속될 것이라고 약속하는 것과는 다르다.
가격 하한은 마이크론이 받는 가격을 보호할 뿐, 칩을 만드는 비용을 보호하지는 않는다.
마이크론은 첨단 제품과 신규 공장 때문에 D램 혼합 원가가 오를 것으로 예상한다. 최신 세대 제품에 대한 프리미엄은 향후 협상이 필요하다.8 계약은 매출 하한을 제공할 수 있지만, 생산 비용이 오르면 그 계약의 이익 기여도는 달라진다.
공급도 반응하고 있다. 9월 4일 업계 보도에 따르면 마이크론의 HBM 웨이퍼 투입 능력을 2025년의 월 약 4만~5만 장에서 연말까지 월 10만 장 수준으로 끌어올리는 계획이 있다.11 이는 업계 소식통 추정치이지 확정된 완성 칩 생산 목표가 아니다. 패키징, 수율, 고객 인증이 실제 사용 가능한 공급을 여전히 좌우한다.
마지막으로 계약은 상업적 관계 속에서 작동한다. 6월 보도는 시장이 약해질 경우 고객들이 재협상에 나설 위험을 제기했다.12 마이크론 공시도 강제 집행, 손해배상, 공급 배분 위험을 인정하고 있다.7 이는 실적을 살펴봐야 할 이유이지, 새 계약이 이미 실패했다는 증거는 아니다.
낮은 멀티플은 그 밑의 이익에 달려 있다
마이크론이 6월에 제시한 가이던스는 회계연도 4분기 중간값 기준 GAAP 주당순이익(EPS) 30.73달러였다.6 이 분기 수치를 4배로 연율화하면 연간 EPS는 122.92달러가 된다. 9월 14일 종가 기준으로 계산한 주가수익비율(PER)은 약 7.5배다.2
이 계산이 주식의 매력을 설명한다. 하지만 평년 수준의 이익을 확정해 주지는 않는다. 아래 민감도는 주가를 고정하고 이익 가정만 바꿨다.
| 연간 주당순이익(EPS) | 산정 기준 | PER(924.03달러 기준) |
|---|---|---|
| 122.92달러 | 4분기 GAAP 가이던스 중간값의 4배 | 7.5배 |
| 80.00달러 | 예시: 낮아진 이익 | 11.6배 |
| 40.00달러 | 예시: 더 깊은 감소 | 23.1배 |
예시로 PER 15배를 적용하면 현재 주가는 연간 EPS 61.60달러에 해당한다. 이는 4분기 가이던스를 연율화한 수치의 약 절반이다. 따라서 매수자는 이번 분기 실적이 영원히 반복된다고 가정할 필요가 없다. 더 어려운 판단은 여건이 정상화된 뒤 이익이 그 수준 위에서 안정될 수 있는지, 그리고 그때 이 사업이 그 멀티플을 받을 자격이 있는지다.
멀티플이 높아지려면 AI가 사라진다는 가정이 필요한 것은 아니다. 공급이 따라잡거나 가격이 약해지거나 생산 비용이 오르면 수요가 계속 늘더라도 이익은 줄 수 있다. 반대로 계약 마진이 오래 유지되고 수요가 이어지면 또 한 번의 비정상적 가격 급등 없이도 지금의 밸류에이션이 매력적일 수 있다.
9월 30일 실적 발표가 다음 시험대다.13 헤드라인 실적 너머로는 신규 계약이 포괄하는 물량과 가격, 실제 수취한 예치금, 생산 비용, 비계약 매출 전망을 확인해야 한다. 모델 출시 속도가 느려지는 것과 AI 시스템을 가동하는 지출이 늘어나는 것은 공존할 수 있다. 최근 매도세가 그 의문을 해결해 주지는 않는다.3
마이크론은 불황에 대한 보호 장치를 더 강화했다. 투자 판단은 그 보호 장치가 필요해진 뒤에도 남는 이익에 달려 있다. 9월 30일에는 경영진이 그 이익 하한을 더 구체적으로 제시할 수 있는지 지켜봐야 한다.
How this brief was made
01Gathered & sourced194 channels · 1,551 articles▾
Agents swept 194 channels and ingested 1,551 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 13 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 13 live data feeds reconciling the figures and charts.
- 1Tom's Hardware, Micron's long-term supply agreements, June 25, 2026 (independent reporting of company-claimed contract minimums; not a guarantee against default or failure to deliver).
- 2Stock Analysis / S&P Global Market Intelligence, MU historical share prices, September 14, 2026 close (dated market observation).
- 3Dow Jones Newswires, chip stocks fall amid calls to slow AI development, September 14, 2026 (original reporting, licensed by MarketScreener; describes market concern, not verified customer spending cuts).
- 4Micron management record, fiscal Q3 2024 prepared remarks, June 26, 2024 (primary technical comparison: same bit capacity and manufacturing node; corroborated in source 5).
- 5Tom's Hardware, reporting from Micron's Hot Chips presentation, August 25, 2026, covering the August 23 presentation (company-claimed technical relationship via independent reporting).
- 6Micron / SEC earnings exhibit, fiscal Q3 2026 results and Q4 guidance, June 24, 2026 (unaudited financial results and management forecasts; adjusted free cash flow is a company-defined non-GAAP measure).
- 7Micron / SEC, Form 10-Q for the period ended May 28, 2026, filed June 25, 2026 (primary unaudited financial statements, operating metrics, contract descriptions and risk disclosures).
- 8Micron management record, fiscal Q3 2026 prepared remarks, June 24, 2026 (company-claimed contract coverage and expected deposits; primary accounting explanation and forecasts).
- 9Micron management transcript, via Stock Analysis, KeyBanc Technology Leadership Forum, August 10, 2026 (management says additional agreements were signed; revised coverage and count not disclosed in the cited discussion).
- 10Micron / SEC, fiscal 2023 Form 10-K, filed October 6, 2023 (audited historical results; year ended August 31, 2023).
- 11Electronic Times, reporting on Micron's HBM capacity expansion, September 4, 2026 (single-source industry reporting; wafer-input capacity, not qualified chip shipments).
- 12Reuters, investigation of memory contracts and the boom-bust cycle, June 25, 2026 (independent reporting and interviews; historical net loss above uses the audited filing, not this report's rounded figure).
- 13Micron investor event notice, fiscal Q4 earnings scheduled for September 30, August 26, 2026 (primary record of scheduled event; results remain prospective as of this article's date).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.