A apólice de US$ 100 bilhões da Micron tem franquia
Contratos de longo prazo dão ao fabricante de memórias um piso mais firme. A ação ainda depende de quanto do poder de precificação de hoje sobrevive.
 Vincent Jiang · 6 min read
Ação em queda encontra um modelo de negócios diferente
Sanjay Mehrotra passou o verão garantindo promessas de clientes de comprar memórias ao longo do próximo ciclo. Em junho, o CEO da Micron revelou acordos que representam cerca de US$ 100 bilhões de receita mínima ao longo dos prazos remanescentes.1
Esses compromissos ganharam nova importância em 14 de setembro. O papel MU fechou a US$ 924,03, queda de 5,25%, depois que pedidos para frear o desenvolvimento de IA de fronteira abalaram os investidores do setor de chips.23 A queda da cotação não prova que clientes cortaram pedidos. Ela expõe a pergunta por trás da alta da Micron: quanto desse lucro sobrevive quando os compradores se sentem menos desesperados?
A Micron tem hoje uma resposta mais crível do que em booms anteriores. Clientes aceitam compromissos vinculantes de compra e pisos de preço em troca de fornecimento. Isso transfere parte do risco do fabricante. Não torna o lucro atual permanente.
Por que a IA deixa a memória comum escassa
A memória é onde os dados em uso aguardam o processador. A memória de alta largura de banda (HBM, na sigla em inglês) posiciona chips empilhados junto a um acelerador de IA para que ele receba dados rapidamente. Processadores mais rápidos precisam de largura de banda de memória suficiente para não ficar esperando pela tarefa seguinte.
Mas produzir essa memória premium consome recursos fabris escassos. Uma comparação publicada pela própria Micron indica que a HBM3E exige cerca de três vezes os wafers da DDR5 para o mesmo número de bits, no mesmo processo de fabricação.4 Na conferência Hot Chips, em agosto, um fellow da Micron explicou que a diferença cresce nas gerações mais novas.5
A consequência comercial vai além dos servidores de IA. Alocar mais capacidade fabril para HBM pode restringir a oferta de memória convencional. Um fabricante de computadores pode, portanto, enfrentar preços mais altos mesmo que seu produto não use HBM.
Isso fortalece a posição de barganha da Micron em todo o portfólio. O cliente compra ao mesmo tempo um chip e a segurança de que a próxima rodada de produção vai acontecer. Para um fabricante cujo produto acabado não sai da fábrica sem memória, aceitar um piso de preço pode custar menos do que aceitar um fornecimento incerto.
O trade-off de wafers sustenta esse mecanismo. Ele não cria uma escassez permanente: novas fábricas, melhores rendimentos de produção e mudanças na demanda ainda podem alterar o equilíbrio.
A explosão de lucro veio principalmente dos preços
Em 24 de junho, a Micron divulgou receita de US$ 41,46 bilhões no terceiro trimestre fiscal, contra US$ 9,30 bilhões um ano antes. A margem bruta GAAP atingiu 84,6%, ante 37,7%.6
Os dados de produção explicam por que a margem andou tanto. Na comparação sequencial, os preços médios de venda da DRAM subiram na casa dos 60 e poucos por cento, enquanto os embarques em bits cresceram apenas na faixa de um dígito baixo.7 O mix de produtos mais caros contribuiu, mas o movimento foi basicamente uma explosão de preços, não um aumento equivalente da produção física.
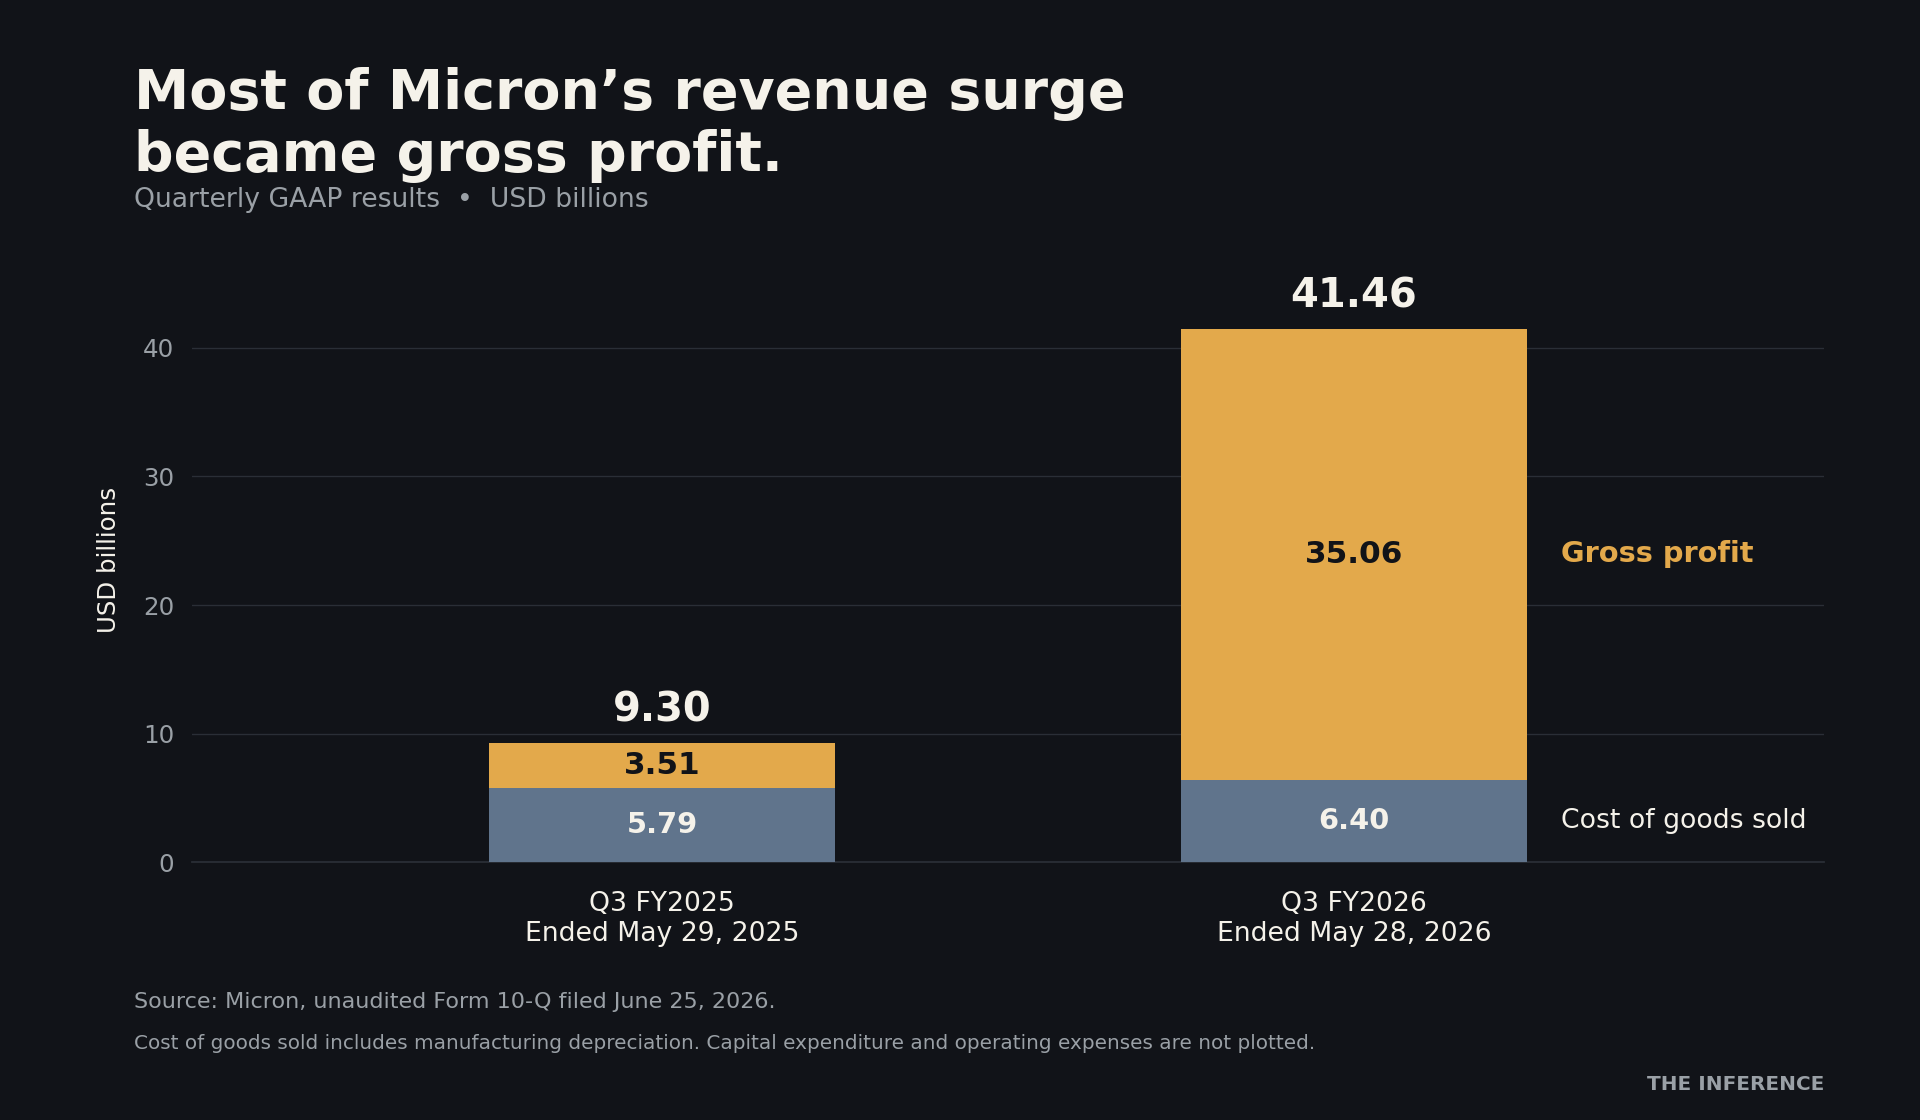
A distinção muda a tese de investimento. Receita que cresce por meio de mais embarques se apoia em mais unidades vendidas. Receita que cresce por meio de preços mais altos depende muito das condições de barganha em torno dessas unidades. As duas geram caixa; exigem premissas diferentes sobre o que vem pela frente.
Por ora, a geração de caixa é robusta. A companhia informou US$ 18,3 bilhões de fluxo de caixa livre ajustado após US$ 7,1 bilhões de capex líquido no trimestre.6 Isso dá à Micron recursos para expandir sem depender só de compromissos futuros de clientes.
O argumento mais forte em favor de MU é que a empresa consegue converter a escassez atual em caixa e em contratos mais duráveis. Extrapolam a margem do último trimestre sem mais nem menos ignora o trabalho necessário para preservá-la.
Clientes ganham um teto. A Micron, um piso.
A divulgação de junho cobriu 16 acordos estratégicos com clientes, a maioria com vigência até 2030. Catorze deles davam conta da cifra de aproximadamente US$ 100 bilhões de receita mínima. Os acordos anunciados cobriam cerca de 20% do volume de DRAM e um terço do volume de NAND ao longo do período.18
É proteção relevante, mas claramente parcial. A ambição da gestão de colocar metade ou mais da receita da companhia sob esses arranjos dependia da assinatura de acordos adicionais.8 Em agosto, a Micron disse ter fechado mais contratos, sem apresentar contagem atualizada.9
Nos maiores acordos originais, os preços em geral se movem dentro de uma banda: o teto se aproxima dos preços de mercado do segundo trimestre calendário de 2026, enquanto o piso vale ao longo de todo o prazo. Alguns acordos usam, em vez disso, preços fixos ou preços de mercado.7
Há uma troca nisso. Compradores abrem mão de parte do benefício de um eventual colapso de preços; a Micron abre mão de parte do ganho se os preços passarem do teto. Fornecimento garantido e uma faixa de preço limitada ajudam o comprador a planejar. Demanda comprometida ajuda a Micron a justificar o investimento fabril.
O financiamento também importa. Em junho, eram US$ 22 bilhões em depósitos previstos e compromissos relacionados, dos quais cerca de US$ 18 bilhões em depósitos em dinheiro. Segundo a gestão, esses depósitos entram no fluxo de caixa de financiamento, não aumentam o fluxo de caixa livre e são devolvidos na segunda metade dos contratos.8
Data
| Value | |
|---|---|
| Receita mínima contratada | $100B |
| Depósitos e compromissos | $22B |
Não se trata de vendas imediatas nem de dinheiro de graça. Os depósitos podem aliviar a necessidade de financiamento da Micron, mas deixam em pé obrigações futuras de devolução e fornecimento. Cabe ao investidor separar esse benefício da rentabilidade dos chips entregues adiante.
Piso de preço não garante margem de lucro
O melhor argumento otimista é que o velho manual do ciclo de memórias ficou menos confiável. A Micron amargou prejuízo líquido de US$ 5,83 bilhões no ano fiscal de 2023.10 Compromissos de longo prazo podem reduzir a severidade de uma nova baixa, ainda que não a eliminem. Descartar esses contratos porque memória sempre foi cíclica ignoraria uma mudança real na divisão do risco.
A gestão espera que os pisos de preço sustentem margens acima dos picos trimestrais dos ciclos anteriores.7 É uma previsão de peso. E é diferente de prometer que a margem atual de toda a companhia vai persistir.
Um piso de preço protege o que a Micron cobra, não o que custa fabricar o chip.
A Micron espera que produtos avançados e fábricas novas encareçam o custo médio da DRAM. Os prêmios para gerações mais novas de produto dependerão de negociação futura.8 Um contrato pode garantir um piso de receita enquanto sua contribuição de lucro muda à medida que produzir fica mais caro.
A oferta também está reagindo. Reportagens do setor publicadas em 4 de setembro descreveram planos de levar a capacidade de entrada de wafers para HBM da Micron rumo a 100 mil wafers por mês até o fim do ano, contra cerca de 40 mil a 50 mil em 2025.11 É estimativa de fontes do setor, não uma meta confirmada de produção de chips acabados. Encapsulamento, rendimento e qualificação pelos clientes continuam a determinar a oferta utilizável.
Por fim, contratos operam dentro de relações comerciais. Reportagens de junho apontaram o risco de clientes buscarem renegociação num mercado mais fraco.12 O documento de divulgação da Micron reconhece riscos de descumprimento contratual, de pagamento de perdas e danos e de alocação de fornecimento.7 São razões para examinar o desempenho, não evidência de que os novos acordos já tenham falhado.
O múltiplo barato depende do lucro que está por baixo
A orientação divulgada pela Micron em junho projetava US$ 30,73 de lucro por ação pelo GAAP no ponto médio do quarto trimestre fiscal.6 Multiplicando esse trimestre por quatro, o ritmo anual de lucro chega a US$ 122,92. Com o preço de fechamento de 14 de setembro, o índice preço/lucro resultante fica em torno de 7,5 vezes.2
Essa aritmética explica o apelo da ação. Ela não estabelece, porém, um ano normal de lucros. A sensibilidade a seguir mantém o preço da ação constante e muda apenas a premissa de lucro:
| Lucro por ação anual | Base | P/L a US$ 924,03 |
|---|---|---|
| US$ 122,92 | Quatro vezes o ponto médio da orientação GAAP do 4º trimestre | 7,5 vezes |
| US$ 80,00 | Lucro menor, ilustrativo | 11,6 vezes |
| US$ 40,00 | Queda mais profunda, ilustrativa | 23,1 vezes |
Num múltiplo ilustrativo de 15 vezes, o preço de hoje corresponde a US$ 61,60 de lucro por ação anual, cerca da metade da orientação anualizada do quarto trimestre. O comprador não precisa, portanto, supor que o trimestre atual se repetirá para sempre. O julgamento mais difícil é se o lucro consegue se acomodar acima desse nível depois que as condições normalizarem — e se o negócio, aí sim, merece esse múltiplo.
Não é preciso supor o desaparecimento da IA para o múltiplo subir. O lucro pode cair com a demanda ainda crescendo, se a oferta alcançá-la, os preços amaciarem ou os custos de produção subirem. Inversamente, margens contratuais duradouras e demanda firme poderiam tornar a avaliação de hoje atraente sem mais um salto extraordinário de preços.
O balanço de 30 de setembro traz o próximo teste.13 Além dos números de manchete, vale acompanhar o volume e os preços cobertos pelos novos contratos, os depósitos efetivamente recebidos, os custos de produção e a perspectiva para as vendas fora de contrato. Lançamentos de modelos mais espaçados podem coexistir com mais gastos para operar sistemas de IA; o recente tombo das ações não decide essa questão.3
A Micron melhorou sua proteção contra uma baixa de ciclo. O investimento se decide pelo lucro que sobra depois que essa proteção se revela necessária. Em 30 de setembro, veja se a gestão consegue tornar mais concreto esse piso de lucros.
How this brief was made
01Gathered & sourced194 channels · 1,551 articles▾
Agents swept 194 channels and ingested 1,551 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 13 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 13 live data feeds reconciling the figures and charts.
- 1Tom's Hardware, Micron's long-term supply agreements, June 25, 2026 (independent reporting of company-claimed contract minimums; not a guarantee against default or failure to deliver).
- 2Stock Analysis / S&P Global Market Intelligence, MU historical share prices, September 14, 2026 close (dated market observation).
- 3Dow Jones Newswires, chip stocks fall amid calls to slow AI development, September 14, 2026 (original reporting, licensed by MarketScreener; describes market concern, not verified customer spending cuts).
- 4Micron management record, fiscal Q3 2024 prepared remarks, June 26, 2024 (primary technical comparison: same bit capacity and manufacturing node; corroborated in source 5).
- 5Tom's Hardware, reporting from Micron's Hot Chips presentation, August 25, 2026, covering the August 23 presentation (company-claimed technical relationship via independent reporting).
- 6Micron / SEC earnings exhibit, fiscal Q3 2026 results and Q4 guidance, June 24, 2026 (unaudited financial results and management forecasts; adjusted free cash flow is a company-defined non-GAAP measure).
- 7Micron / SEC, Form 10-Q for the period ended May 28, 2026, filed June 25, 2026 (primary unaudited financial statements, operating metrics, contract descriptions and risk disclosures).
- 8Micron management record, fiscal Q3 2026 prepared remarks, June 24, 2026 (company-claimed contract coverage and expected deposits; primary accounting explanation and forecasts).
- 9Micron management transcript, via Stock Analysis, KeyBanc Technology Leadership Forum, August 10, 2026 (management says additional agreements were signed; revised coverage and count not disclosed in the cited discussion).
- 10Micron / SEC, fiscal 2023 Form 10-K, filed October 6, 2023 (audited historical results; year ended August 31, 2023).
- 11Electronic Times, reporting on Micron's HBM capacity expansion, September 4, 2026 (single-source industry reporting; wafer-input capacity, not qualified chip shipments).
- 12Reuters, investigation of memory contracts and the boom-bust cycle, June 25, 2026 (independent reporting and interviews; historical net loss above uses the audited filing, not this report's rounded figure).
- 13Micron investor event notice, fiscal Q4 earnings scheduled for September 30, August 26, 2026 (primary record of scheduled event; results remain prospective as of this article's date).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.