Страховка Micron на $100 млрд — с франшизой
Долгосрочные контракты дают производителю памяти более прочную опору. Но котировки по-прежнему зависят от того, какая часть нынешней ценовой власти сохранится.
 Vincent Jiang · 6 min read
Падающие котировки против новой бизнес-модели
Санджай Мехротра потратил лето на то, чтобы закрепить обязательства клиентов покупать память в течение следующего цикла. В июне генеральный директор Micron раскрыл соглашения, предполагающие примерно $100 млрд минимальной выручки за оставшийся срок их действия.1
Эти обязательства приобрели новое значение 14 сентября. Акции MU закрылись на уровне $924,03, снизившись на 5,25%, поскольку призывы замедлить разработку передовых систем ИИ встревожили инвесторов в чипы.23 Падение котировок не доказывает, что клиенты сократили заказы. Оно обнажает вопрос, стоящий за ралли Micron: какая часть этой прибыли сохранится, когда покупатели перестанут чувствовать себя в отчаянном положении?
У Micron более убедительный ответ, чем в предыдущих бумах. Клиенты принимают связывающие обязательства по закупкам и минимальные цены в обмен на гарантии поставок. Это переносит часть риска с производителя. Но это не делает сегодняшнюю прибыль постоянной.
Почему ИИ делает обычную память дефицитной
Память — это место, где рабочие данные ожидают процессора. Высокопроизводительная память HBM (High Bandwidth Memory) размещает уложенные друг на друга кристаллы памяти рядом с ИИ-ускорителем, чтобы данные поступали быстрее. Более быстрым процессорам нужна достаточная пропускная способность памяти, чтобы не простаивать в ожидании следующей задачи.
Но производство этой премиальной памяти поглощает дефицитные производственные ресурсы. По опубликованному Micron сравнению, HBM3E требует примерно втрое больше пластин, чем DDR5, при том же количестве битов и том же техпроцессе.4 На августовской конференции Hot Chips технический эксперт Micron пояснил, что с новыми поколениями этот разрыв растет.5
Коммерческие последствия выходят за пределы ИИ-серверов. Выделяя больше заводских мощностей под HBM, компания ограничивает предложение обычной памяти. Поэтому производитель компьютеров может столкнуться с ростом цен, даже если в его продукте HBM не используется.
Это укрепляет переговорные позиции Micron по всему портфелю. Клиент покупает и сам чип, и уверенность в том, что следующая партия продукции будет выпущена. Для производителя, чье готовое устройство невозможно отгрузить без памяти, согласие на минимальную цену может оказаться дешевле, чем согласие на неопределенные поставки.
Компромисс по пластинам поддерживает этот механизм. Но он не создает постоянного дефицита: новые заводы, более высокий выход годных изделий и изменения спроса все еще могут изменить баланс.
Рост прибыли обеспечили прежде всего цены
24 июня Micron отчиталась о выручке за третий финансовый квартал в размере $41,46 млрд против $9,30 млрд годом ранее. Валовая маржа по GAAP достигла 84,6% против 37,7%.6
Производственные данные объясняют, почему маржа так сильно изменилась. По сравнению с предыдущим кварталом средние отпускные цены на DRAM выросли в диапазоне чуть выше 60%, тогда как поставки в битах увеличились лишь в пределах низких однозначных процентов.7 Свою роль сыграл и более дорогой ассортимент продукции, но главным был скачок цен, а не сопоставимый рост физических объемов.
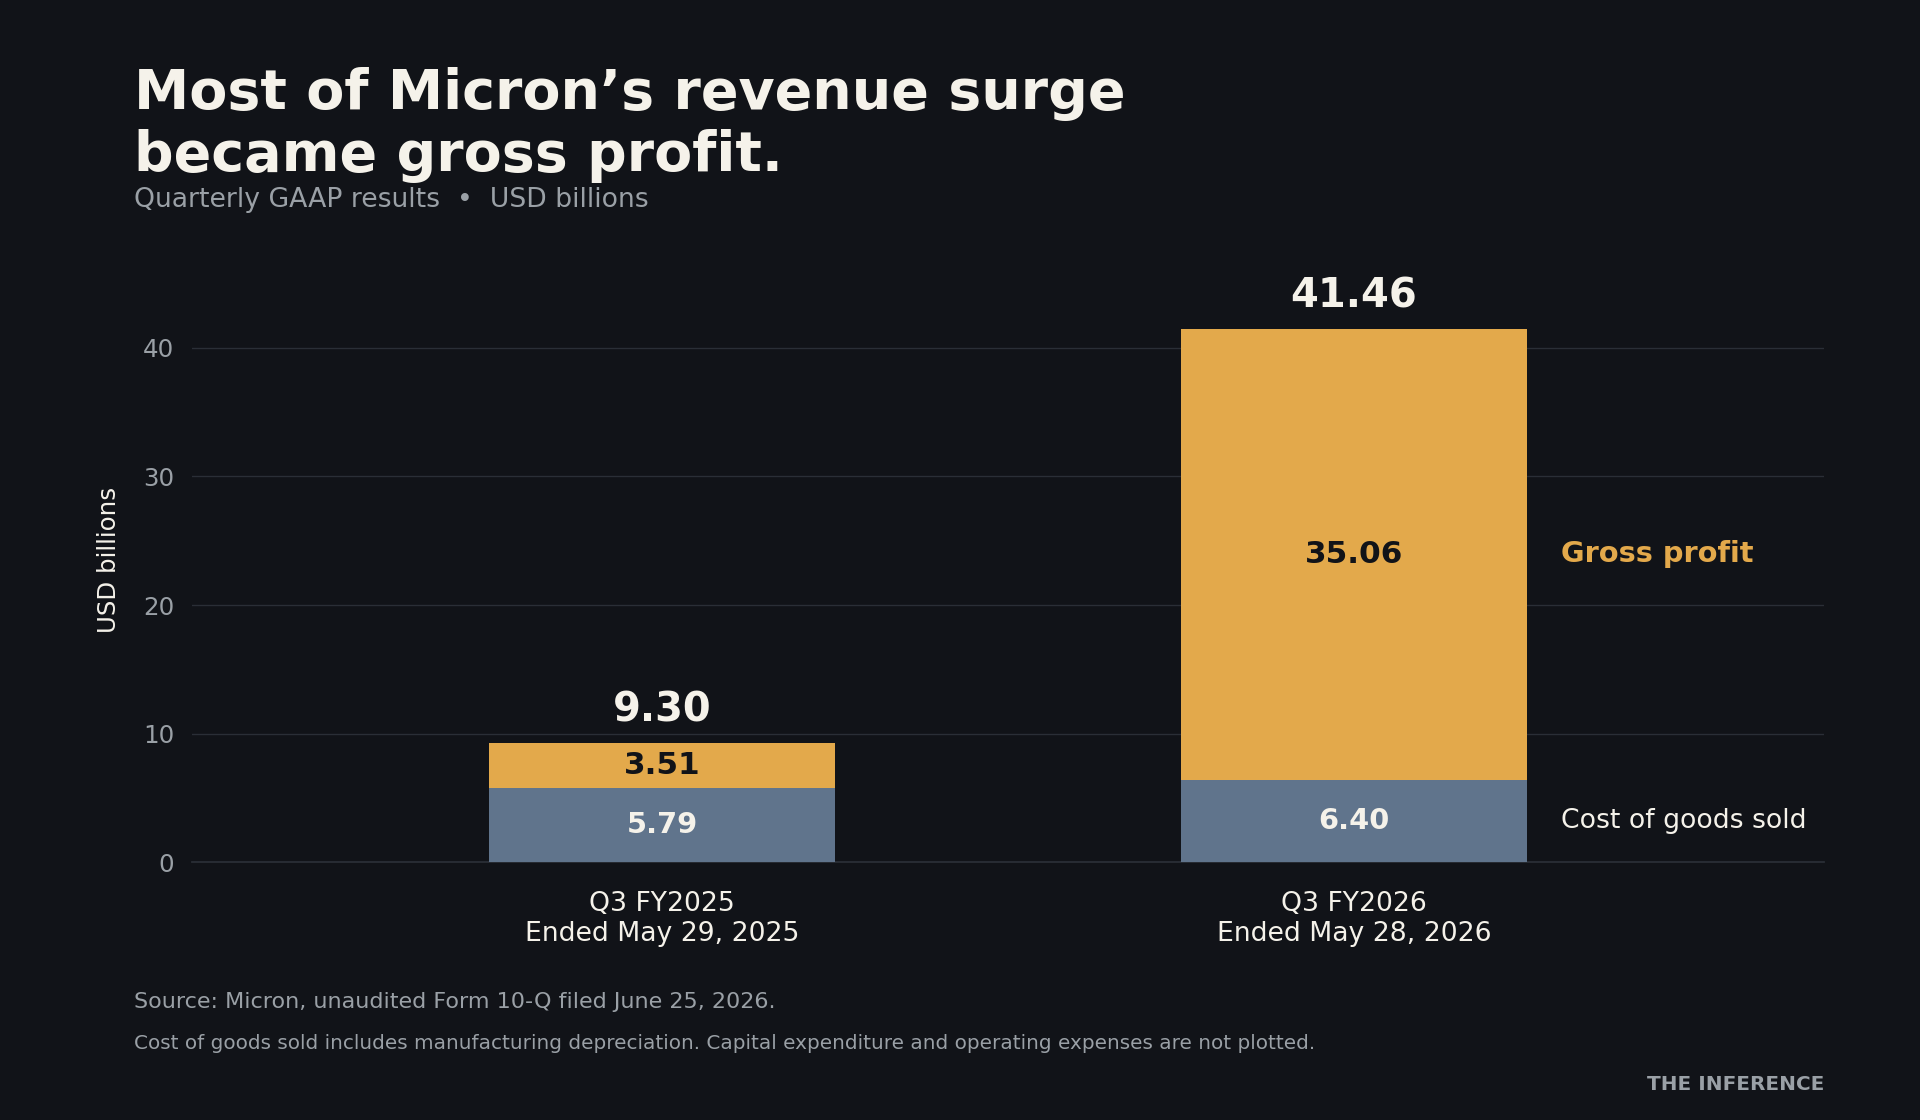
Это различие меняет инвестиционный тезис. Рост выручки за счет дополнительных поставок опирается на большее число проданных единиц. Рост выручки за счет более высоких цен сильно зависит от переговорных условий вокруг этих поставок. И то и другое приносит деньги, но требует разных предположений о будущем.
Пока генерация денежных средств значительна. Micron сообщила о $18,3 млрд скорректированного свободного денежного потока после $7,1 млрд чистых капитальных затрат за квартал.6 Это дает компании ресурсы для расширения, не полагаясь только на будущие обязательства клиентов.
Более сильный аргумент в пользу MU состоит в том, что компания может превратить сегодняшний дефицит и в деньги, и в более долгосрочные контракты. Простое экстраполирование последней маржи упускает из виду усилия, необходимые для ее сохранения.
Клиенты получают потолок. Micron — нижнюю границу.
Июньское раскрытие охватило 16 стратегических соглашений с клиентами, большинство из которых действуют до 2030 года. На четырнадцать из них пришлась примерно $100 млрд минимальной выручки. Объявленные соглашения покрывали около 20% объема DRAM и треть объема NAND за этот период.18
Это значимая, но явно частичная защита. Стремление менеджмента перевести половину или более выручки компании под такие соглашения зависело от заключения дополнительных контрактов.8 В августе Micron сообщила, что подписала новые, не назвав обновленное количество.9
По крупнейшим первоначальным соглашениям цены, как правило, движутся в определенном коридоре: потолок примерно соответствует рыночным ценам во втором календарном квартале 2026 года, а нижняя граница действует в течение всего срока. В некоторых соглашениях вместо этого используются фиксированные или рыночные цены.7
Это обмен. Покупатели отказываются от части выгоды в случае будущего обвала цен, а Micron — от части роста, если цены поднимутся выше потолка. Гарантированные поставки и ограниченный диапазон цен помогают покупателям планировать. Закрепленный обязательствами спрос помогает Micron обосновывать инвестиции в заводы.
Важны и условия финансирования. В июне объявленные $22 млрд ожидаемых депозитов и связанных обязательств включали около $18 млрд денежных депозитов. Менеджмент сообщил, что эти депозиты отражаются в денежном потоке от финансовой деятельности, не увеличивают свободный денежный поток и возвращаются ближе к концу срока действия контрактов.8
Data
| Value | |
|---|---|
| Минимальная законтрактованная выручка | $100B |
| Депозиты и обязательства | $22B |
Это не немедленные продажи и не бесплатные деньги. Они могут снизить финансовую нагрузку Micron, но оставляют будущие обязательства по возврату средств и поставкам. Инвесторам следует отделять эту выгоду от прибыльности чипов, которые в итоге будут поставлены.
Минимальная цена не гарантирует маржу
Главный бычий аргумент состоит в том, что прежний сценарий циклического рынка памяти стал менее надежным. Micron получила $5,83 млрд чистого убытка в 2023 финансовом году.10 Долгосрочные обязательства могут смягчить глубину следующего спада, даже если не устранят его. Отмахиваться от этих контрактов на том основании, что рынок памяти всегда был цикличен, значит игнорировать реальное изменение в распределении рисков.
Менеджмент ожидает, что минимальные цены поддержат маржу выше квартальных пиков предыдущих циклов.7 Это серьезный прогноз. И это не то же самое, что обещать сохранение сегодняшней маржи в целом по компании.
Минимальная цена защищает то, сколько Micron берет за чип, а не то, сколько стоит его производство.
Micron ожидает, что передовые продукты и новые заводы повысят средневзвешенные издержки производства DRAM. Надбавки для новых поколений продукции потребуют будущих переговоров.8 Контракт может обеспечить нижнюю границу выручки, тогда как его вклад в прибыль будет меняться по мере удорожания производства.
Предложение тоже реагирует. Отраслевые публикации от 4 сентября описывали планы довести мощность Micron по запуску пластин для HBM примерно до 100 тыс. пластин в месяц к концу года с примерно 40–50 тыс. в 2025 году.11 Это оценка отраслевых источников, а не подтвержденный целевой показатель выпуска готовых чипов. Упаковка, выход годных изделий и квалификация у клиентов по-прежнему определяют доступное предложение.
Наконец, контракты действуют внутри коммерческих отношений. Июньские публикации указывали на риск того, что клиенты попытаются добиться пересмотра условий при ослаблении рынка.12 В отчетности Micron признаются риски принудительного исполнения, убытков и распределения поставок.7 Это повод внимательно следить за исполнением, а не доказательство того, что новые соглашения уже провалились.
Низкий мультипликатор зависит от прибыли, которая за ним стоит
Июньский прогноз Micron предполагал $30,73 прибыли на акцию по GAAP в середине диапазона для четвертого финансового квартала.6 Если умножить этот квартал на четыре, годовая прибыль составит $122,92. При цене закрытия 14 сентября коэффициент «цена/прибыль» составляет примерно 7,5.2
Эта арифметика объясняет привлекательность акций. Но она не устанавливает нормальный год прибыли. В приведенной ниже чувствительности цена акций зафиксирована, а меняется только предположение о прибыли:
| Годовая прибыль на акцию | Основание | P/E при $924,03 |
|---|---|---|
| $122,92 | Ориентир по GAAP за четвертый финансовый квартал, умноженный на четыре | 7,5 |
| $80,00 | Иллюстративная более низкая прибыль | 11,6 |
| $40,00 | Иллюстративный более глубокий спад | 23,1 |
При иллюстративном мультипликаторе 15 текущая цена соответствует $61,60 годовой прибыли на акцию — примерно половине аннуализированного ориентира за четвертый квартал. Таким образом, покупателю не нужно исходить из того, что текущий квартал будет повторяться вечно. Более сложный вопрос — сможет ли прибыль закрепиться выше этого уровня после нормализации условий и заслужит ли бизнес тогда такой мультипликатор.
Чтобы мультипликатор вырос, не нужно предполагать исчезновение ИИ. Прибыль может снижаться и при растущем спросе, если предложение догонит спрос, цены смягчатся или издержки производства вырастут. И наоборот, устойчивая контрактная маржа и сохраняющийся спрос могут сделать сегодняшнюю оценку привлекательной и без нового экстраординарного скачка цен.
Следующей проверкой станет отчет о прибыли 30 сентября.13 Помимо основных результатов, стоит следить за объемом и ценами по новым контрактам, фактически полученными депозитами, производственными издержками и прогнозом по незаконтрактованным продажам. Замедление выпуска моделей может сосуществовать с ростом расходов на эксплуатацию ИИ-систем; последняя распродажа этот вопрос не закрывает.3
Micron улучшила свою защиту от спада. Инвестиционная привлекательность зависит от прибыли, которая останется после того, как эта защита понадобится. 30 сентября стоит проверить, сможет ли менеджмент сделать этот нижний предел по прибыли более осязаемым.
How this brief was made
01Gathered & sourced194 channels · 1,551 articles▾
Agents swept 194 channels and ingested 1,551 articles, then de-duplicated and ranked them for signal.
02Verified & cross-validated13 claims · 13 data feeds▾
Every one of 13 load-bearing claims was checked against primary sources, with 13 live data feeds reconciling the figures and charts.
- 1Tom's Hardware, Micron's long-term supply agreements, June 25, 2026 (independent reporting of company-claimed contract minimums; not a guarantee against default or failure to deliver).
- 2Stock Analysis / S&P Global Market Intelligence, MU historical share prices, September 14, 2026 close (dated market observation).
- 3Dow Jones Newswires, chip stocks fall amid calls to slow AI development, September 14, 2026 (original reporting, licensed by MarketScreener; describes market concern, not verified customer spending cuts).
- 4Micron management record, fiscal Q3 2024 prepared remarks, June 26, 2024 (primary technical comparison: same bit capacity and manufacturing node; corroborated in source 5).
- 5Tom's Hardware, reporting from Micron's Hot Chips presentation, August 25, 2026, covering the August 23 presentation (company-claimed technical relationship via independent reporting).
- 6Micron / SEC earnings exhibit, fiscal Q3 2026 results and Q4 guidance, June 24, 2026 (unaudited financial results and management forecasts; adjusted free cash flow is a company-defined non-GAAP measure).
- 7Micron / SEC, Form 10-Q for the period ended May 28, 2026, filed June 25, 2026 (primary unaudited financial statements, operating metrics, contract descriptions and risk disclosures).
- 8Micron management record, fiscal Q3 2026 prepared remarks, June 24, 2026 (company-claimed contract coverage and expected deposits; primary accounting explanation and forecasts).
- 9Micron management transcript, via Stock Analysis, KeyBanc Technology Leadership Forum, August 10, 2026 (management says additional agreements were signed; revised coverage and count not disclosed in the cited discussion).
- 10Micron / SEC, fiscal 2023 Form 10-K, filed October 6, 2023 (audited historical results; year ended August 31, 2023).
- 11Electronic Times, reporting on Micron's HBM capacity expansion, September 4, 2026 (single-source industry reporting; wafer-input capacity, not qualified chip shipments).
- 12Reuters, investigation of memory contracts and the boom-bust cycle, June 25, 2026 (independent reporting and interviews; historical net loss above uses the audited filing, not this report's rounded figure).
- 13Micron investor event notice, fiscal Q4 earnings scheduled for September 30, August 26, 2026 (primary record of scheduled event; results remain prospective as of this article's date).
03Reviewed & edited2 human editors▾
2 editors read the draft against the evidence, tuned the framing, and signed off before it shipped.
Become a contributor
Reporting on the business of AI and want it read? We take pitches from outside contributors who bring primary sources and a number worth arguing about.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.