Navitas оценивает свой рынок 2030 года более чем в $8 млрд, но прогнозирует лишь $13,5 млн выручки за квартал
На конференц-звонке «Navitas 2.0» производитель силовых чипов втрое увеличил определённую компанией оценку рынка 2030 года — до $8 млрд с лишним. При этом прогноз квартальной выручки — лишь $13,5 млн, а сжигание денег компания покрывает продажей акций. Каким будет сюжет, решит 3 ноября.
 Vincent Jiang · 2 min read
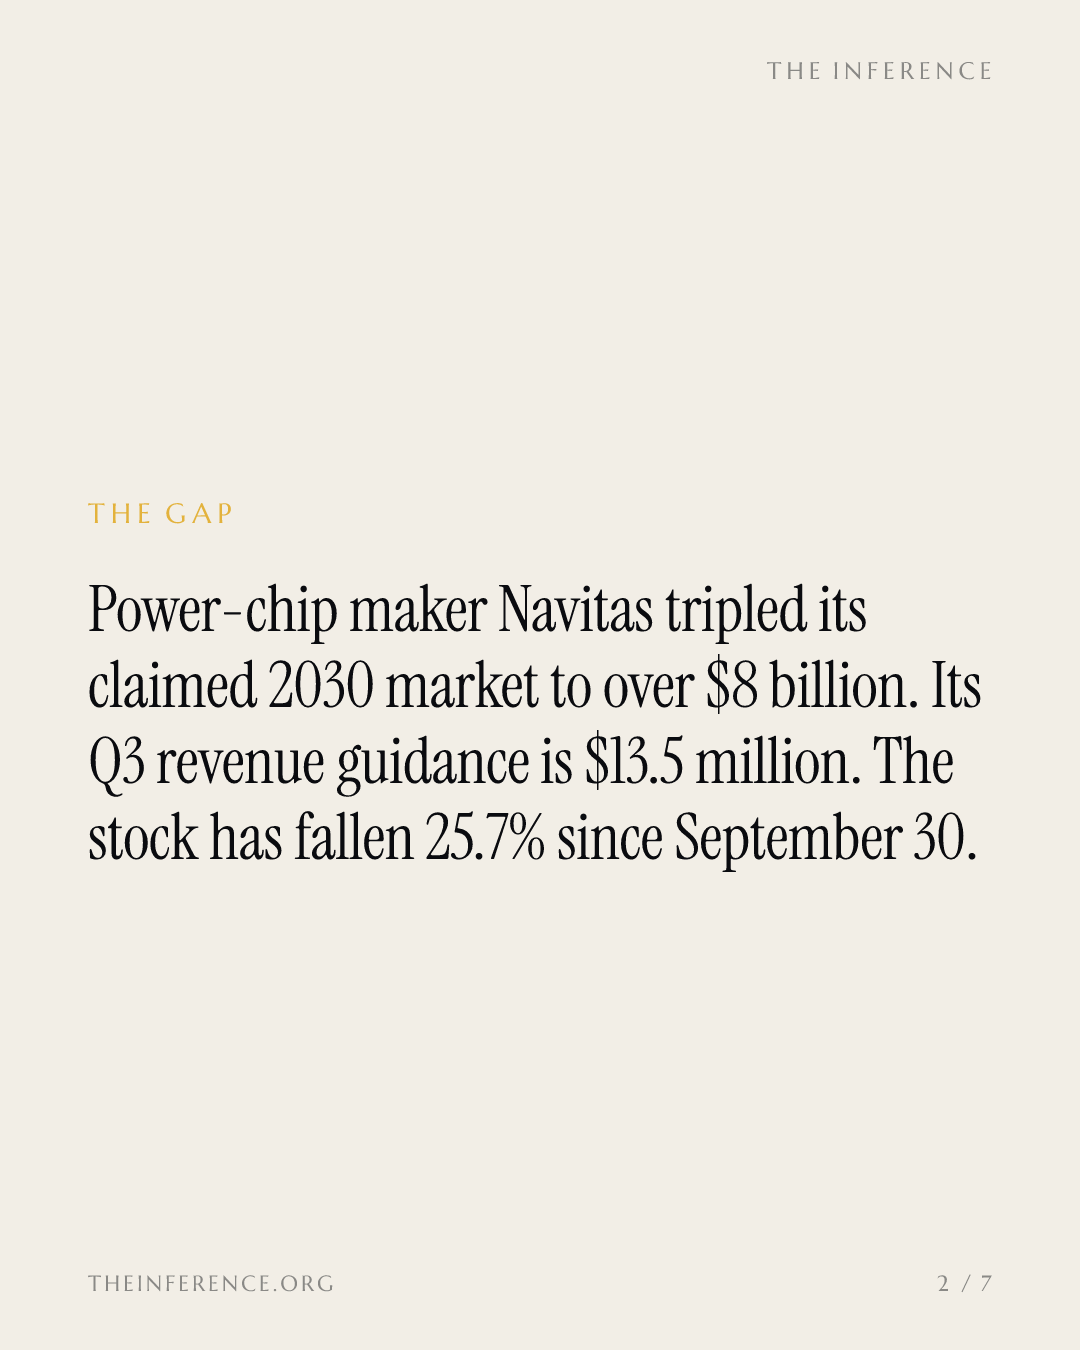
21 октября акции Navitas Semiconductor−6.44% — Navitas Semiconductor, down 6.44 percent today закрылись на отметке $9,16 — на 25,7% ниже закрытия 30 сентября, — и рынок перестал платить за эту историю 12. Дело не в нехватке анонсов. Дело в том, что каждый из них датирует выручку будущим: мобильный сегмент сходит на нет к концу 2026 года, ИИ-сайдкары (sidecar) появятся в 2027-м, а деньги от регуляторов напряжения Claros потекут лишь с 2028-го 12. Между настоящим и этим будущим — квартал с прогнозом выручки $13,5 млн, отчётность по которому выйдет 3 ноября 2.
Цена поворота — в одном графике
На конференц-звонке «Navitas 2.0» 20 октября гендиректор Крис Аллександр заявил, что к концу года выручка мобильного направления станет несущественной, и оценил определённый компанией рынок 2030 года более чем в $8 млрд против прежних $3,5 млрд; почти 85% этого рынка — инфраструктура ИИ 1. Внутри этой цифры — закрытое 6 октября поглощение Claros и разработанная совместно с Nvidia−3.37% — Nvidia, down 3.37 percent today плата мощностью 24 кВт и напряжением 800 В 345. Туда же — модуль на карбиде кремния на 2300 В с сопротивлением 8 миллиом, отправленный на сэмплирование 21 октября: он нацелен на твердотельные трансформаторы, которые должны подавать питание из энергосети напрямую на шины дата-центров 345.
Рынок $8 млрд против оценки выручки 2028 года в $124 млн
- Estimate
Data
| Value | |
|---|---|
| Рынок 2030 года (оценка компании) (estimate) | $8,000M |
| Консенсусная выручка 2026 года | $47.7M |
| Консенсусная выручка 2028 года (estimate) | $123.9M |
Правый столбец — это определённый самой компанией адресуемый рынок, а не выручка: компания сама об этом говорит 1. Два небольших столбца — то, что моделирует Уолл-стрит: консенсусная выручка $47,69 млн в 2026 году с ростом до $123,90 млн к 2028-му — около 1,5% того самого рынка, о котором идёт речь 2. Даже если бы компания завоёвывала собственный рынок вдвое медленнее, чем закладывают аналитики, через восемь кварталов её доход от него всё равно оставался бы на уровне ошибки округления.
Счёт за мост
Переход стоит живых денег. II квартал принёс чистый убыток по GAAP в $228,2 млн, из которых $203,1 млн — неденежный расход по условному вознаграждению (earnout); свободный денежный поток составил минус $32,21 млн 2. Число акций в обращении выросло с 233,7 млн на 1 мая до 261,09 млн к 24 июля после того, как в мае и июне компания продала по механизму «с рынка» (at-the-market) около 17,4 млн акций 2.
Аналитики ждут убытков по EBITDA в $9–10 млн в квартал вплоть до III квартала 2027 года 2. Пять аналитиков из восьми рекомендуют бумаги «держать», один — «продавать»; судебные споры с Renesas−2.70% — Renesas, down 2.70 percent today и Wolfspeed−8.46% — Wolfspeed, down 8.46 percent today не разрешены 26.
Приговор — по расписанию
Г-н Аллександр сам назначил себе экзамен: ещё два-три квартала двузначных темпов роста — и «это исчезнет» 2. Выручка III квартала, по прогнозу компании, составит $13,5 млн плюс-минус $0,5 млн — на 28% больше, чем во II квартале; ориентир на IV квартал, как ожидается, будет около $15,10 млн 2. А ставки г-н Аллександр обозначил собственными словами: «Электропитание стало узким местом для ИИ-вычислений» 1. 3 ноября архитектура перестаёт быть аргументом и становится отчётной цифрой 1.
Get Chips by email, free
How AI demand is reshaping chipmakers, memory and the fabs behind them. In our daily email, every weekday.