Castelion, valorada en 13.000 millones de dólares, reta a Lockheed y RTX en el concurso a cinco del Ejército de EE. UU. por un misil de 1.000 kilómetros
El concurso de vuelo (fly-off) a cinco por el PrSM Increment 4 del Ejército de EE. UU. enfrenta a Castelion, valorada ya en 13.000 millones de dólares, y a Furientis —respaldada por la ronda semilla de 25 millones de Benchmark— con Lockheed y RTX, en la carrera por un misil de 1.000 kilómetros para los HIMARS, con las estanterías casi vacías.
 Vincent Jiang · 3 min read
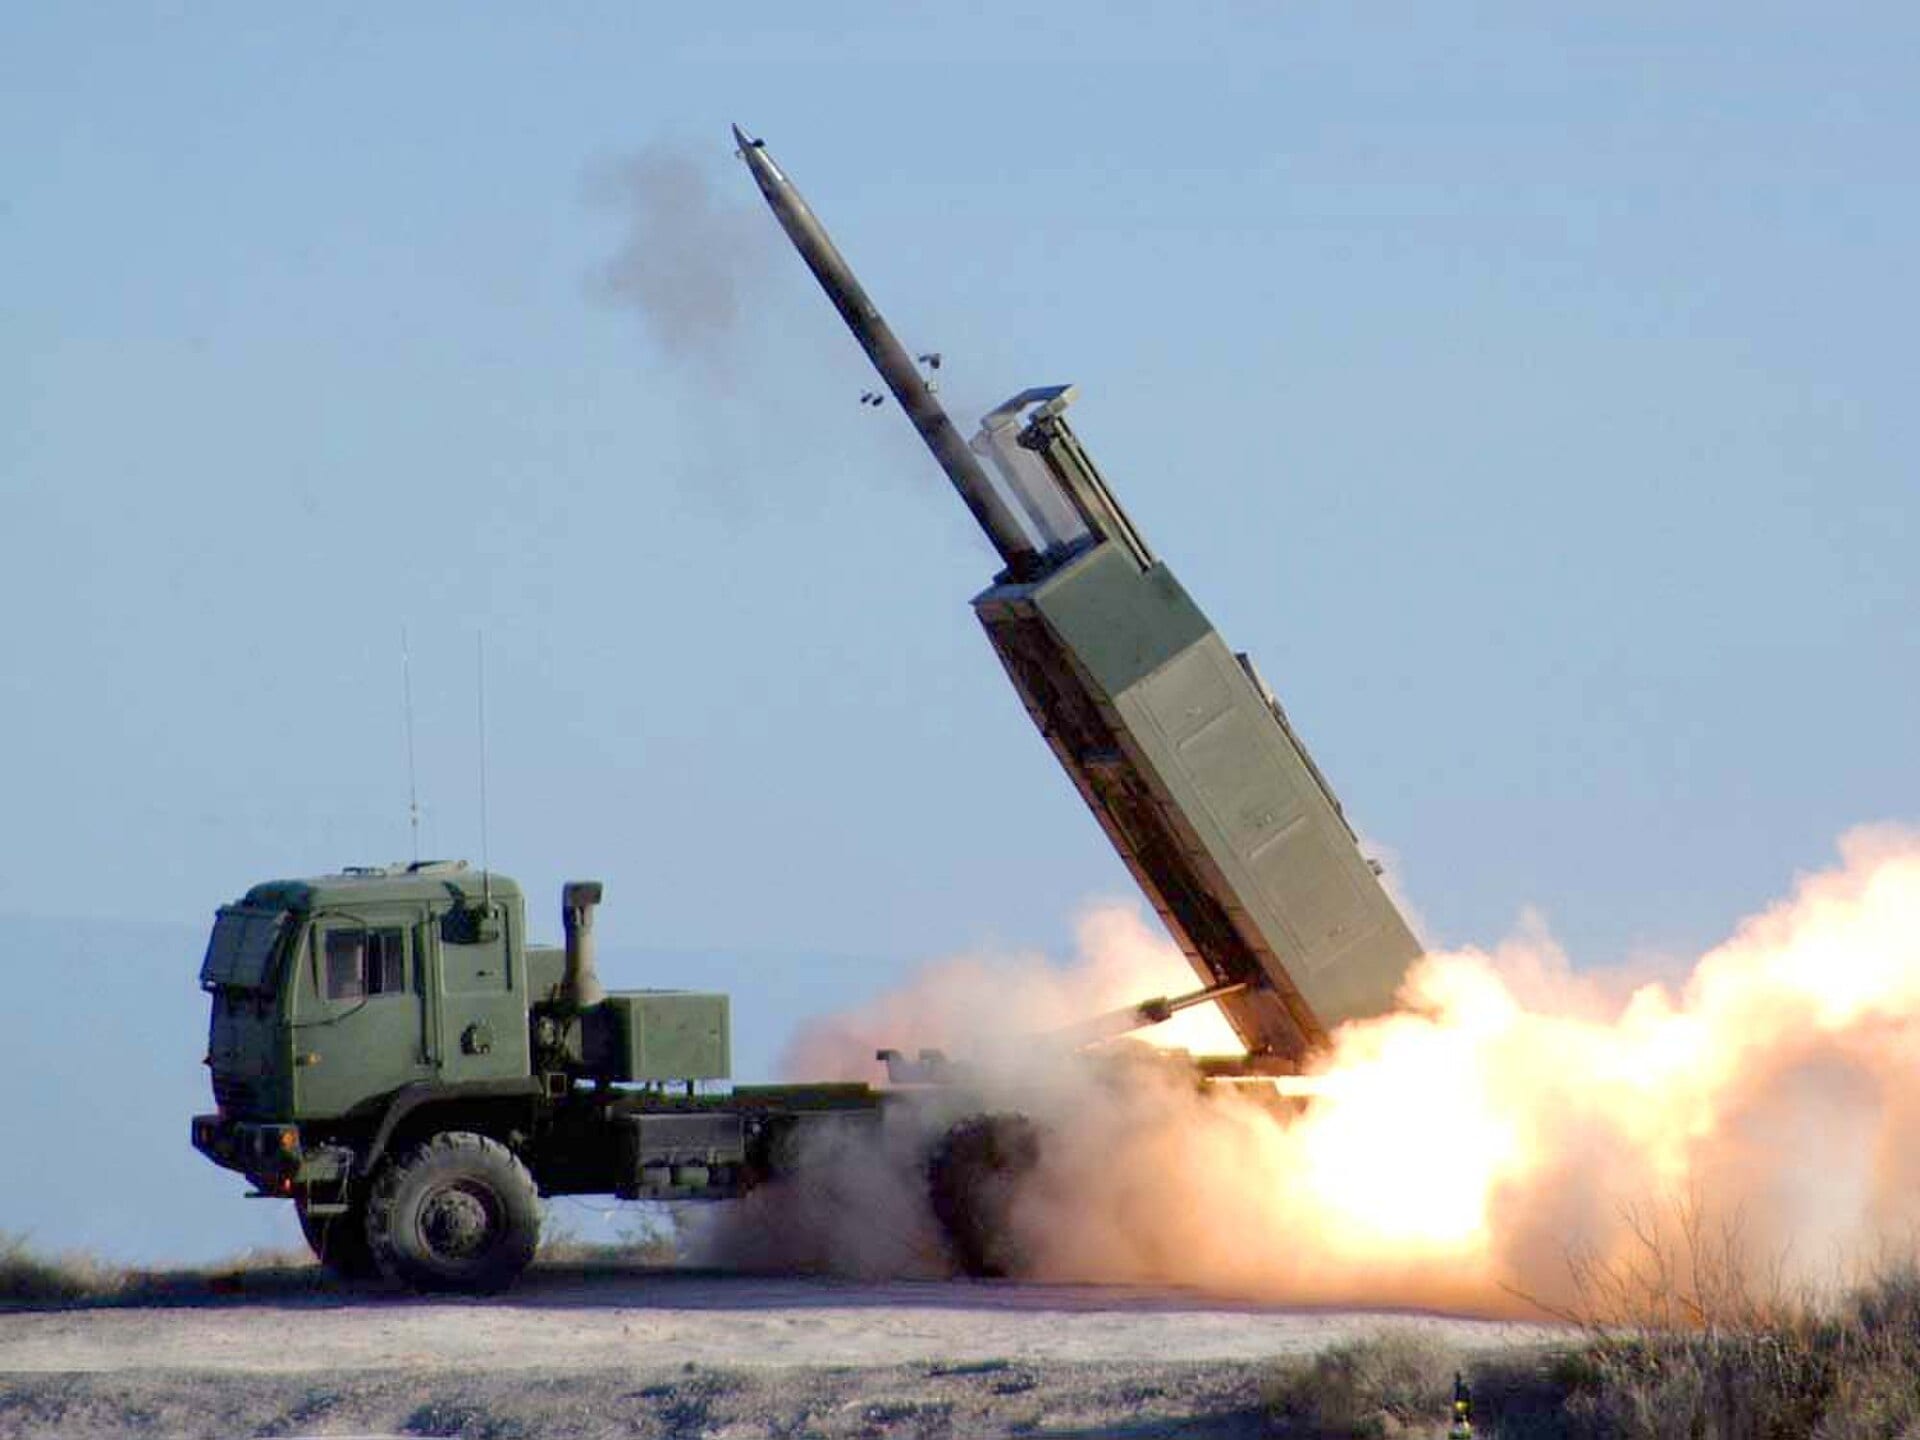
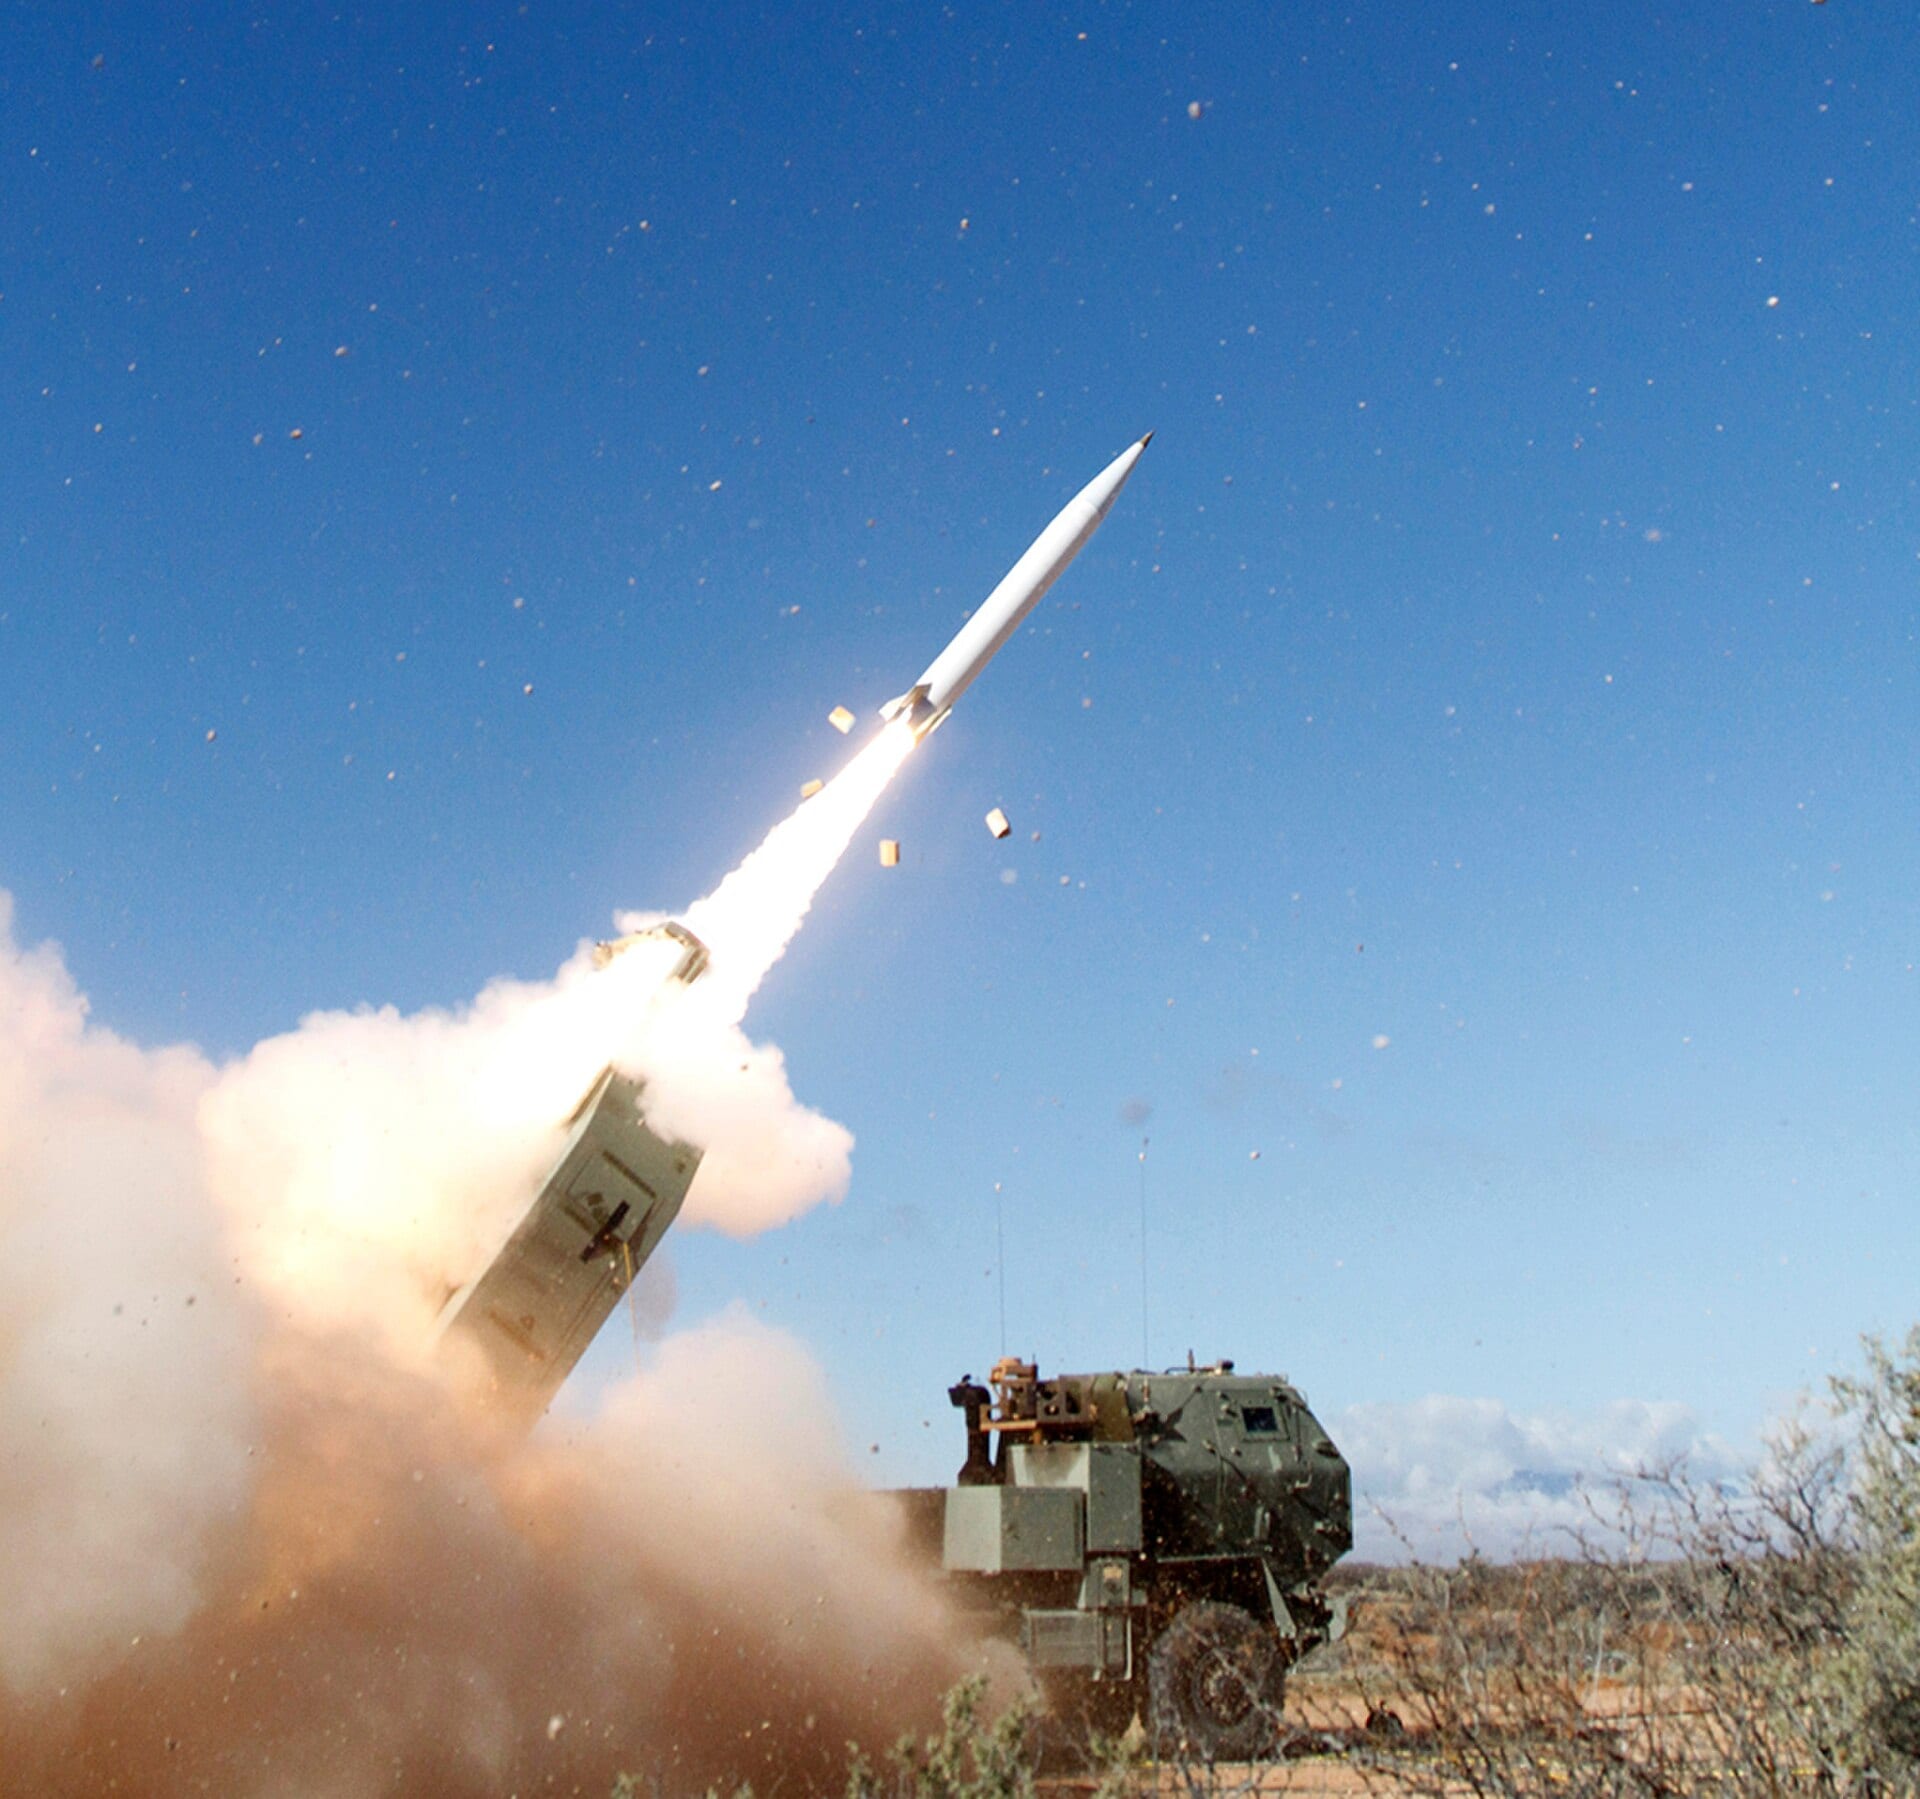
El Ejército de EE. UU. ha firmado acuerdos de Other Transaction Authority con cinco contratistas para prototipar el PrSM Increment 4, un misil que, disparado desde lanzadores HIMARS, alcanza buques en movimiento a más de 1.000 kilómetros 4. Anduril, Castelion, Lockheed Martin, Mach Industries y RTX disputarán un primer concurso de vuelo en el ejercicio fiscal de 2027 y uno final en el de 2028 45. Tras el duelo de hardware hay dos modelos de capital que corren contra los mismos grandes contratistas, y el más barato acaba de embolsarse la primera ronda semilla puramente defensiva de Silicon Valley.
Dos formas de financiar una empresa de misiles
Castelion existe porque Bryon Hargis liquidó una parte sustancial de sus acciones de SpaceX y sufragó de su propio bolsillo los sueldos desde la fundación, a finales de 2022, hasta el cierre de la ronda semilla en abril de 2023, movilizando alrededor de dos tercios de sus ahorros 1. Desde entonces: una serie B de 350 millones de dólares en diciembre de 2025; unos 50 millones de la Armada para prototipos y ensayos de vuelo de Blackbeard; un primer pedido de producción de 444 proyectiles por 43,6 millones de dólares, dentro de una orden de entrega con un techo de 200 millones, y una serie C de 1.000 millones en agosto con una valoración de 13.000 millones, liderada por JPMorganChase, Andreessen Horowitz y Carlyle 1267.
Furientis, fundada por Brody Franzen, procedente de Castelion, ha conseguido la primera apuesta puramente defensiva de Benchmark: 25 millones de dólares a una valoración de 125 millones, un contrato financiado por el Pentágono en menos de un año y una docena de lanzamientos con una ronda presemilla de 5 millones 3. La aritmética de Franzen es toda la tesis: la Armada recibe entre 300 y 500 interceptores al año, mientras que China afirma fabricar 3.000 misiles de crucero antibuque al mes, un ritmo anual de unos 36.000 3.
La producción anual de misiles de crucero que China afirma tener multiplica por 90 el suministro anual de interceptores de la Armada
- Estimate
Data
| Value | Range | |
|---|---|---|
| Interceptores que recibe la Armada de EE. UU. al año | 400 missiles/yr | 300–500 missiles/yr |
| Objetivo de Furientis, sistemas por fábrica al año (estimate) | 1,000 missiles/yr | — |
| Misiles de crucero antibuque al año que afirma fabricar China (estimate) | 36,000 missiles/yr | — |
Las estanterías ya están vacías
Los contribuyentes pagan en cualquier caso, y el calendario no es un asunto teórico. El Ejército disparó el PrSM Increment 1 en combate contra Irán en marzo, y Reuters informó en agosto de que EE. UU. había empleado prácticamente todas sus reservas de ATACMS y PrSM 58. El Centro de Estudios Estratégicos e Internacionales (CSIS) calculó que en torno al 65% de los interceptores Patriot se habían gastado entre febrero y julio 8. La profundidad de cargador (magazine depth) es el problema contra el que venden ambos bandos.
El incumbente carga con el riesgo de balance
Lockheed no es neutral. Tiene un contrato de PrSM Increment 2 por 1.210 millones de dólares de mediados de septiembre y una apuesta por el estatorreactor de L3Harris para el Increment 4 5. El mecanismo es el poder de fijación de precios, y pasa por las mismas estanterías vacías. Si una startup gana la selección final del ejercicio fiscal de 2027, el Ejército consigue una segunda fuente de suministro para un proyectil de 1.000 km más barato. Eso erosiona lo que la franquicia puede cobrar justo cuando el comprador, rebañando el fondo de sus arsenales, compra según el coste por cargador 358. Si la victoria es de los grandes contratistas, en cambio, la valoración de 13.000 millones de Castelion se antoja el techo de un ciclo.
El contrato del Increment 2 de Lockheed sextuplica todo el tope del pedido de la Armada a Castelion
Data
| Value | |
|---|---|
| Contrato de PrSM Increment 2 de Lockheed, septiembre de 2026 | $1,210M |
| Tope de la orden de entrega de la Armada a Castelion | $200M |
| Primer pedido de producción de Castelion: 444 proyectiles | $43.6M |
Lo que conviene vigilar es la selección final del ejercicio fiscal de 2027: de un plumazo, reprecia la valoración de Castelion y la franquicia de Lockheed.
Deepdive
AI-generated from this story and its cited sources. Not investment advice.