美国陆军导弹五强竞飞:估值130亿美元的Castelion对阵洛克希德·马丁与RTX,竞逐射程1000公里导弹
美国陆军的“精确打击导弹”(PrSM)增量4项目迎来五强竞飞:估值已达130亿美元的Castelion、获Benchmark 2500万美元种子投资的Furientis,将与洛克希德·马丁、RTX同场争夺一枚可由海马斯(HIMARS)发射、射程1000公里的导弹——而美军弹药库存已近乎见底。
 Vincent Jiang · 3 min read
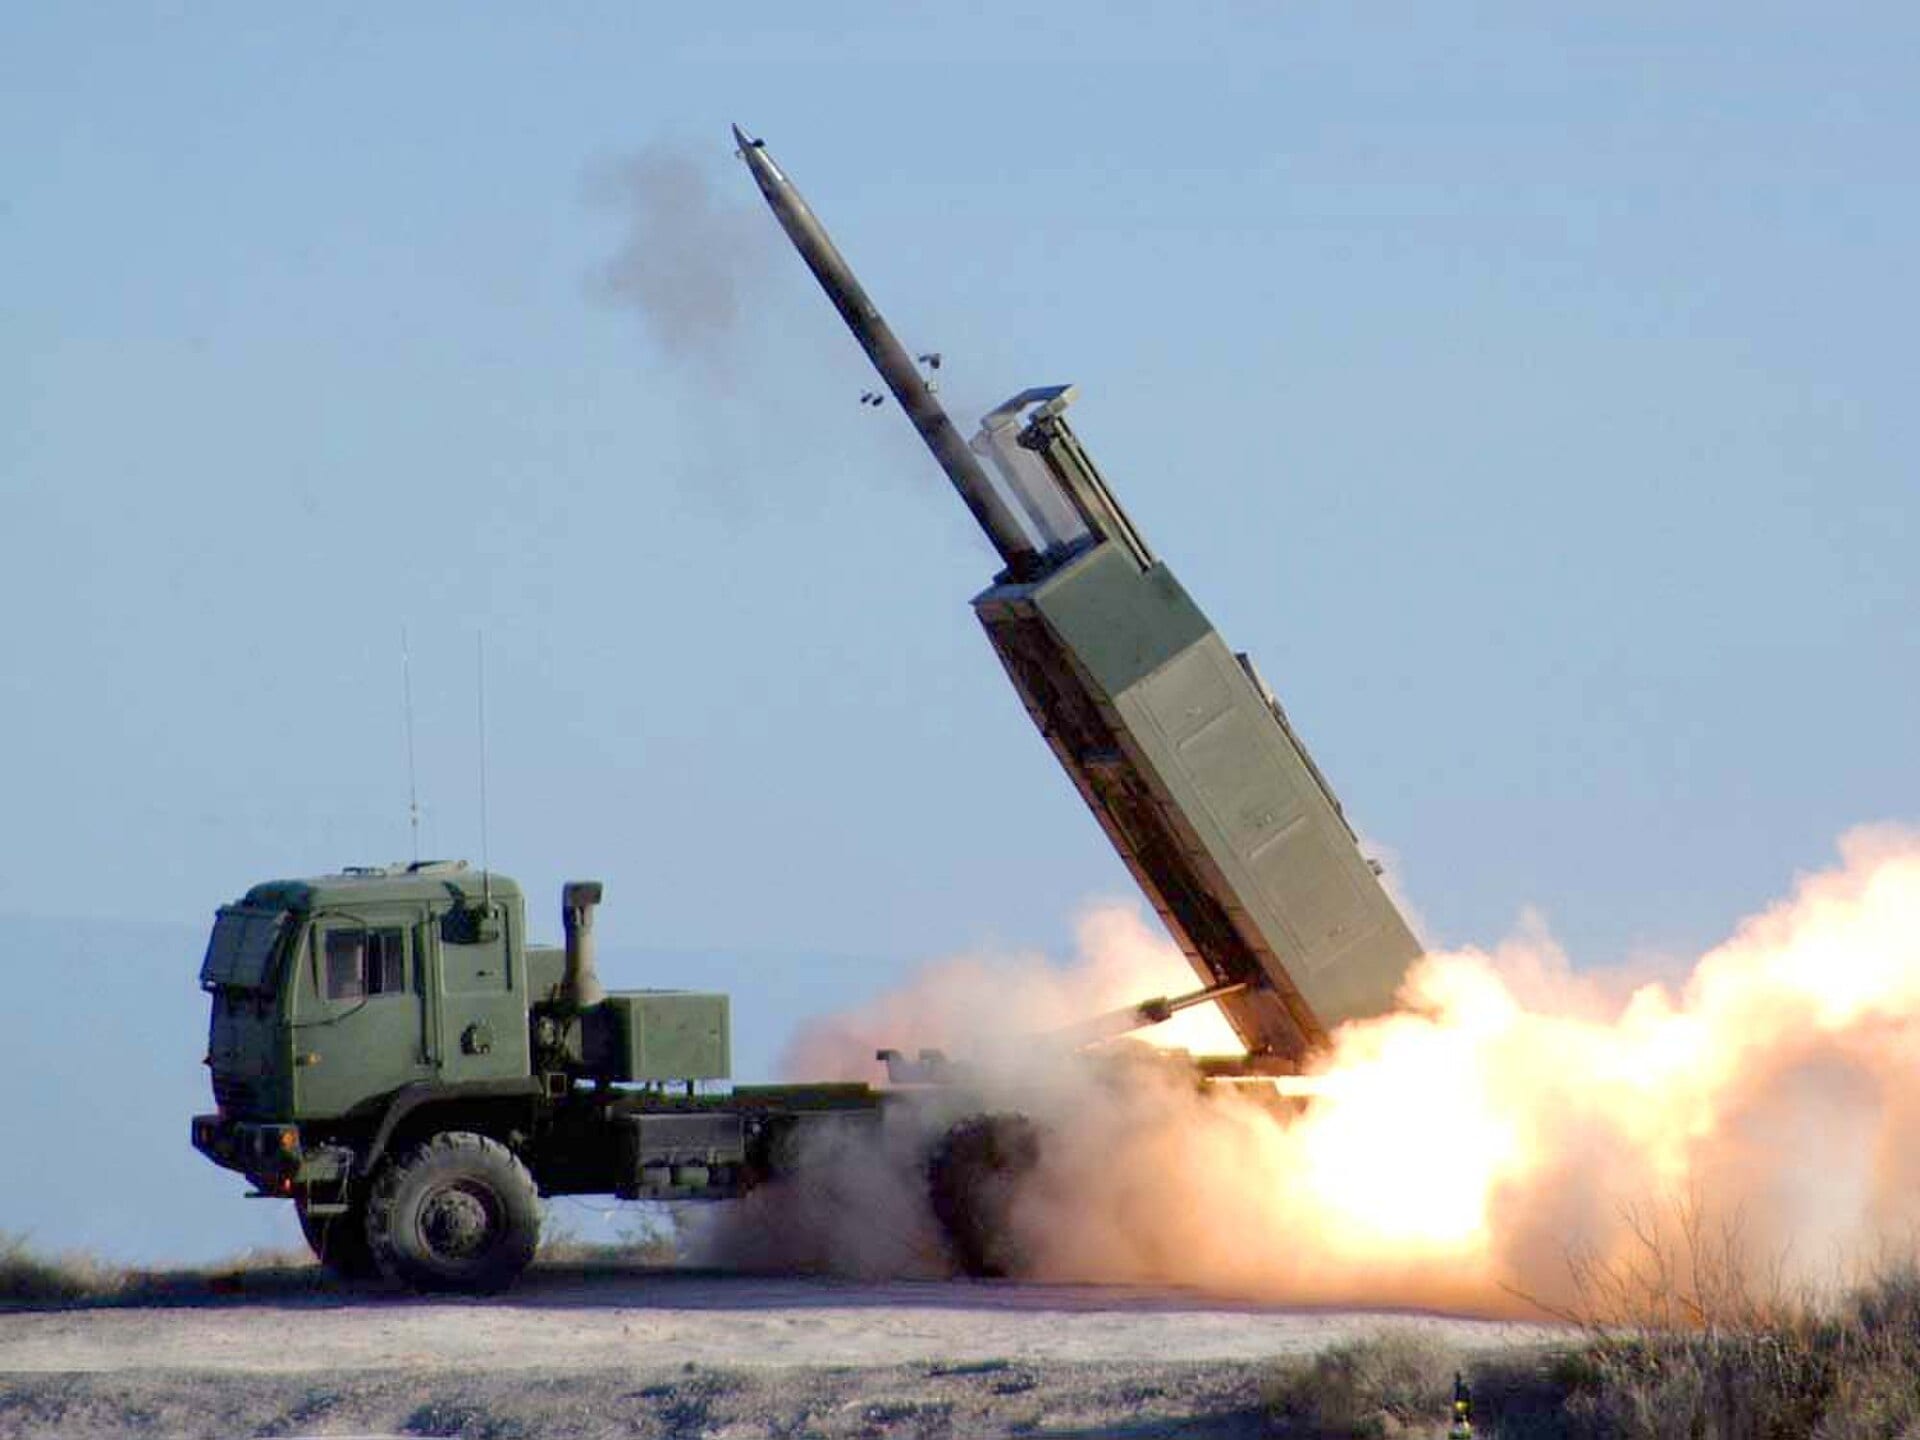
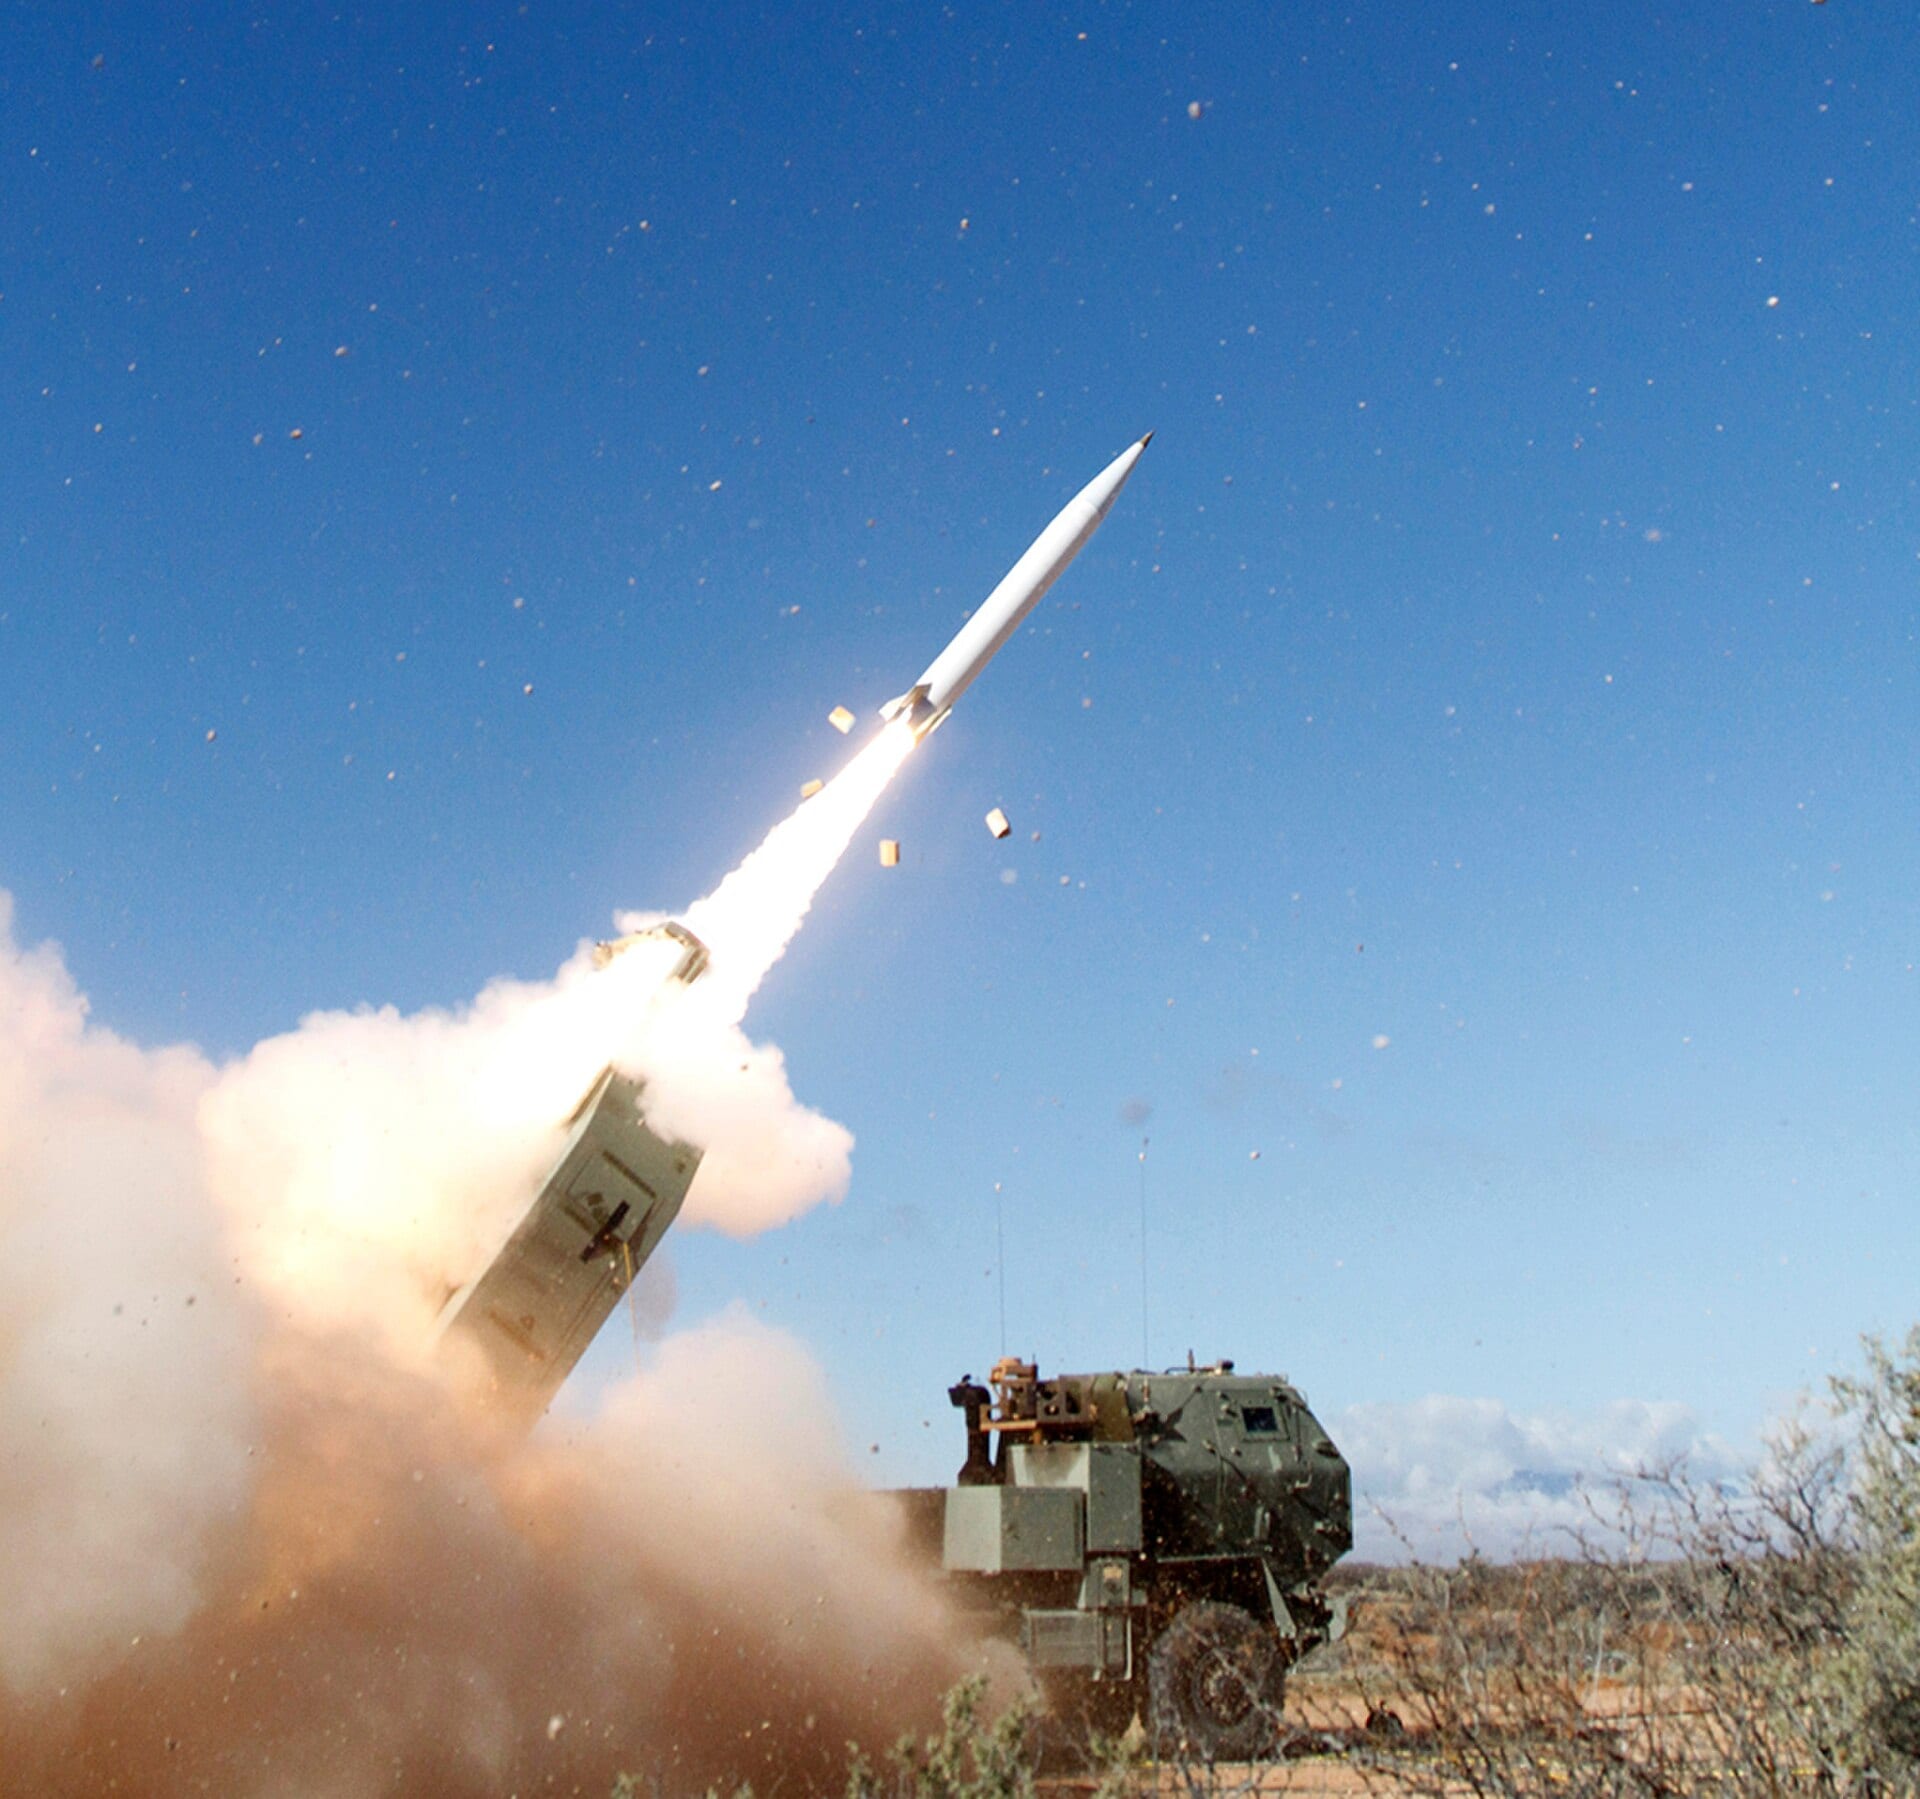
美国陆军已通过“其他交易授权”(OTA)协议选定五家承包商,为PrSM增量4研制原型。这种导弹从海马斯发射车升空后可飞行超过1000公里,打击移动中的舰船4。安杜里尔(Anduril)、Castelion、洛克希德·马丁、Mach Industries与RTX将于2027财年迎来首轮竞飞,2028财年进行最终一轮竞飞45。这场硬件比拼的背后,是两种资本模式在与同一批主承包商赛跑,而花钱最省的那一种,刚刚拿下硅谷第一笔纯国防种子投资。
养一家导弹公司的两条资本路径
Castelion之所以存在,是因为Bryon Hargis套现了所持太空探索技术公司(SpaceX)股票的一大部分,从2022年底公司创办到2023年4月种子轮落定,员工工资一直由他自掏腰包发放,前后动用约三分之二的个人积蓄1。此后的成绩单是:2025年12月完成3.5亿美元B轮融资;从美国海军获得约5000万美元,用于“黑胡子”(Blackbeard)原型及飞行试验;拿下首份生产订单——在一份总额上限2亿美元的交付订单之下,以4360万美元订购444枚;8月又完成10亿美元C轮融资,估值130亿美元,由摩根大通、安德森·霍洛维茨(Andreessen Horowitz)与凯雷(Carlyle)领投1267。
Furientis由Castelion旧将Brody Franzen创办,拿下了Benchmark的第一笔纯国防押注:融资2500万美元,估值1.25亿美元;一年之内便获得五角大楼的拨款合同;仅凭500万美元种子前融资(pre-seed)完成12次发射3。Franzen的算术题就是整套投资逻辑:美国海军每年接收300至500枚拦截弹,而中国宣称每月制造3000枚反舰巡航导弹,折合年产约3.6万枚3。
中国宣称的巡航导弹年产量是美国海军年拦截弹供应量的90倍
- Estimate
Data
| Value | Range | |
|---|---|---|
| 美国海军每年接收的拦截弹数量 | 400 missiles/yr | 300–500 missiles/yr |
| Furientis目标:单厂年产量(套) (estimate) | 1,000 missiles/yr | — |
| 中国宣称的反舰巡航导弹年产量 (estimate) | 36,000 missiles/yr | — |
弹药库早已见底
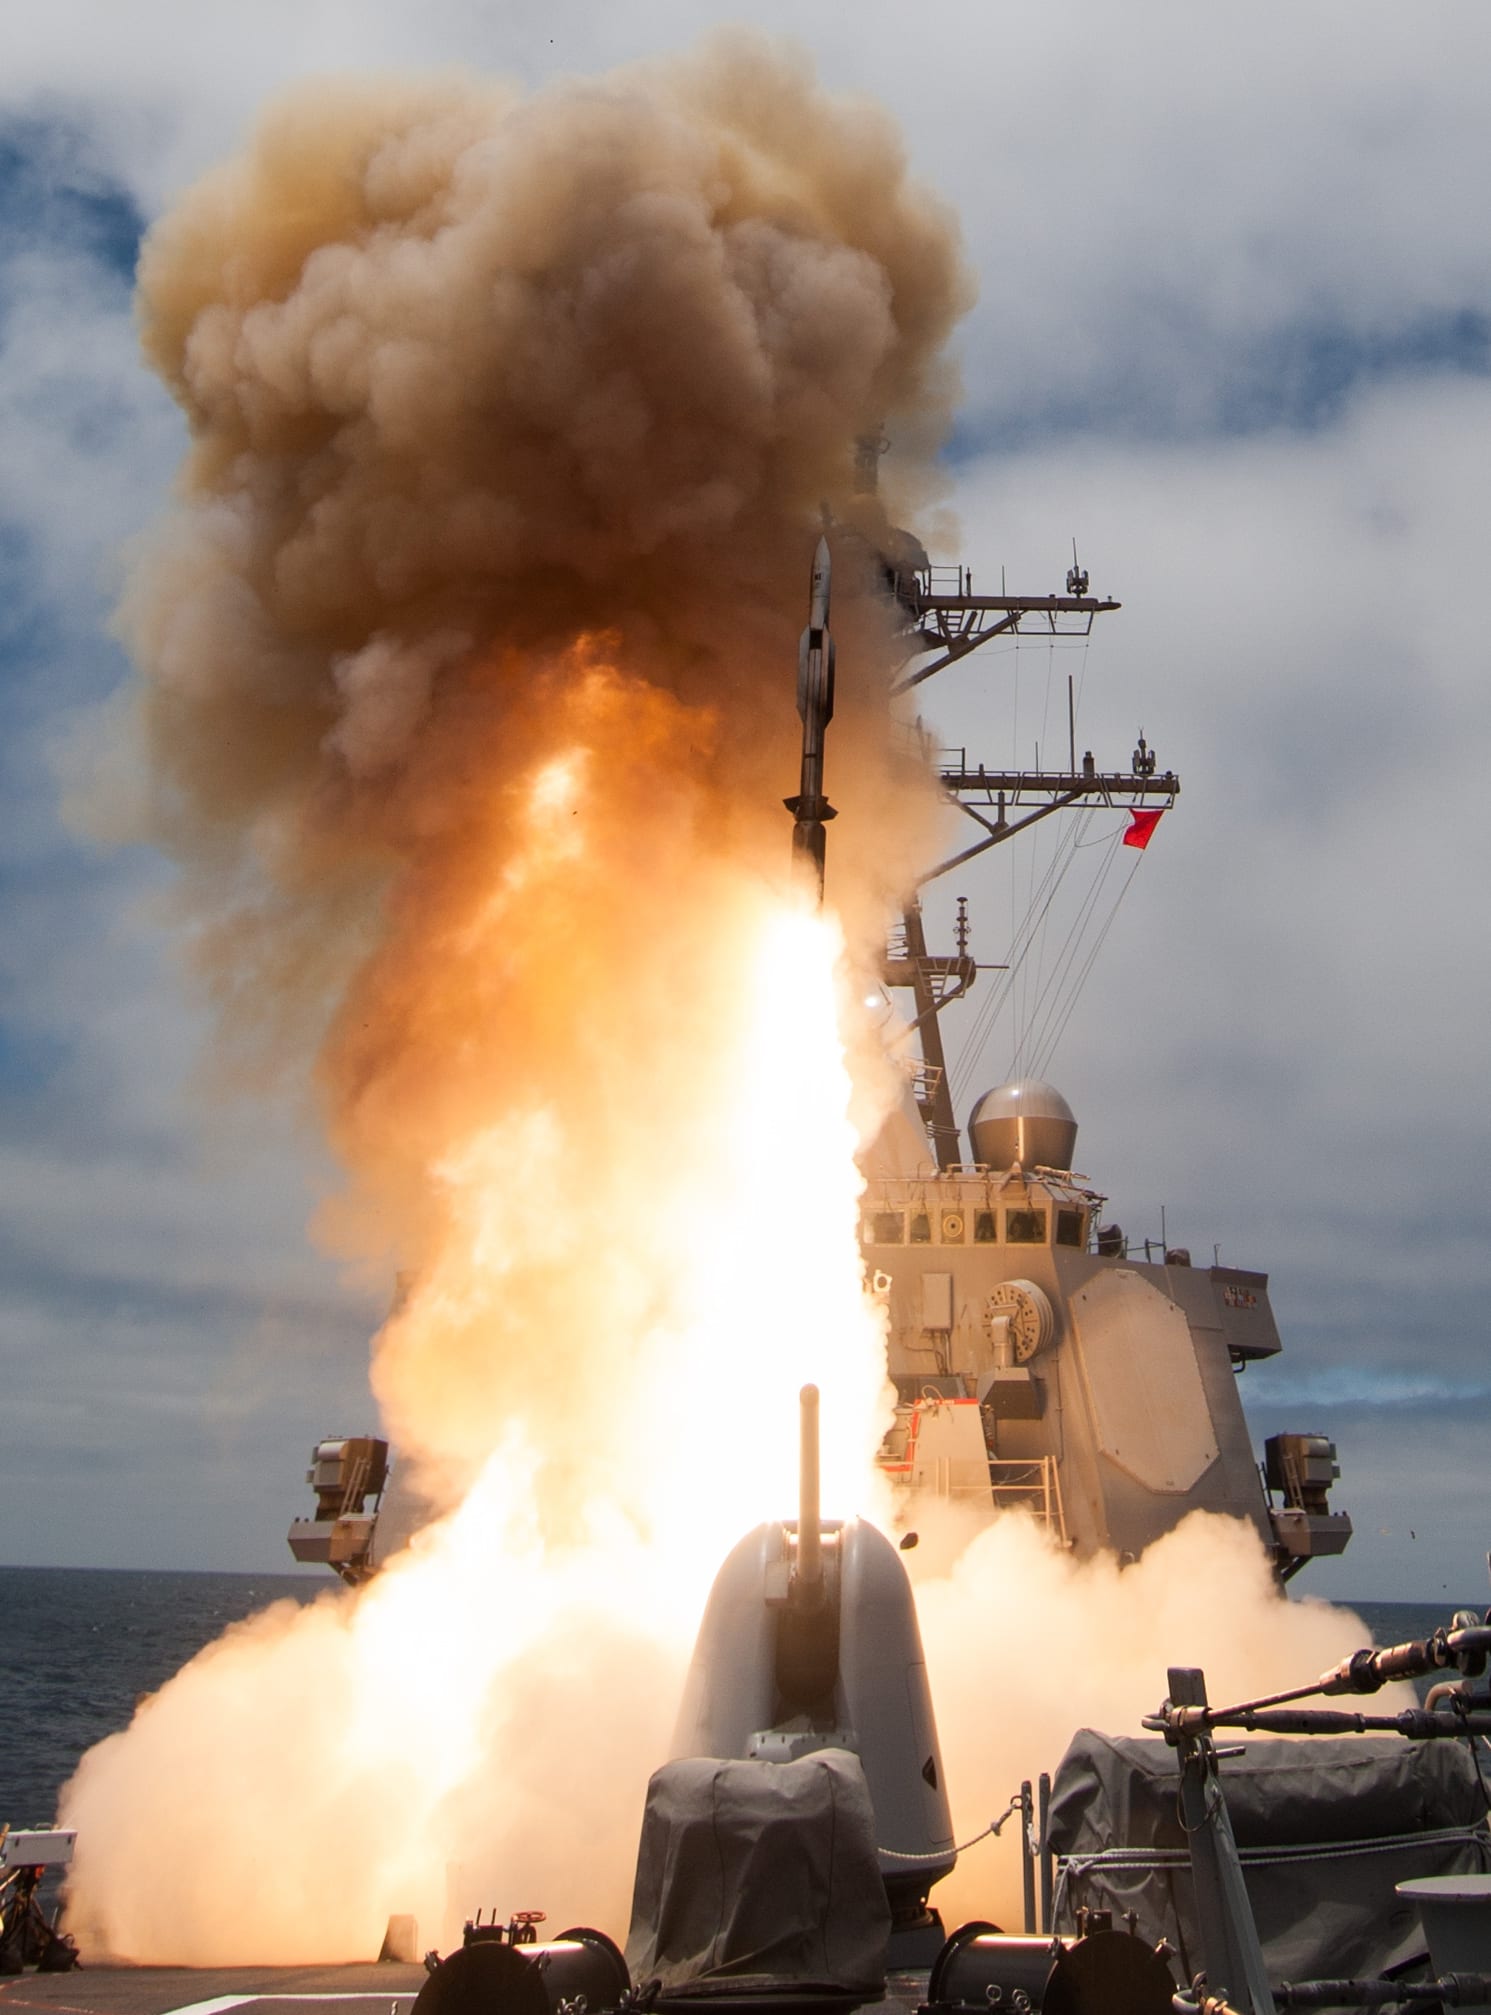
无论哪条路线胜出,买单的都是纳税人,而眼下的时间点也绝非纸上谈兵。今年3月,美国陆军已在对伊朗的实战中发射PrSM增量1;路透社8月报道,美国的陆军战术导弹系统(ATACMS)与PrSM库存几乎消耗殆尽58。战略与国际问题研究中心(CSIS)估计,2月至7月间,约65%的“爱国者”拦截弹已经耗尽8。弹药库深度,正是两大阵营兜售方案时共同瞄准的痛点。
在位者背负资产负债表风险
洛克希德·马丁并非中立方。它手握9月中旬拿下的一份12.1亿美元的PrSM增量2合同,又在增量4上押注L3哈里斯(L3Harris)的冲压发动机方案5。背后的机制是定价权,而定价权恰恰扎根于同一批空空如也的弹药库:一旦有初创企业在2027财年最终遴选中胜出,美国陆军便多出一个第二货源,可获得更廉价的射程1000公里导弹;恰在买方库存刮到见底、按“填满一座弹药库”的成本论价采购之际,这会侵蚀在位业务所能要价的空间358。反过来,若主承包商胜出,Castelion那130亿美元的估值看上去就像是标在了周期顶部。
洛克希德·马丁PrSM增量2合同是Castelion海军订单上限的六倍
Data
| Value | |
|---|---|
| 洛克希德·马丁PrSM增量2合同(2026年9月) | $1,210M |
| Castelion美国海军交付订单上限 | $200M |
| Castelion首笔生产订单(444枚) | $43.6M |
真正的看点是2027财年最终遴选:届时将同时对Castelion的估值与洛克希德·马丁的在位业务重新定价。
Deepdive
AI-generated from this story and its cited sources. Not investment advice.