誰も必要性を検証しないガス火力――WECエナジー・グループ、Invenergyの2基を20億ドル超で買収へ
ウィスコンシン州公益事業委員会は10月15日、マーチャント(独立系)型のガス火力150万キロワットを認可した。審査範囲は州法で限られると委員長自身が認める決定だ。ウィーエナジーズ(We Energies)はこの2基を20億ドル超で買収する申請を提出済みで、時あたかもアナリストらが目標株価を実勢価格に近い水準へ引き下げている。
 Vincent Jiang · 4 min read
誰も必要性を問われなかった許可
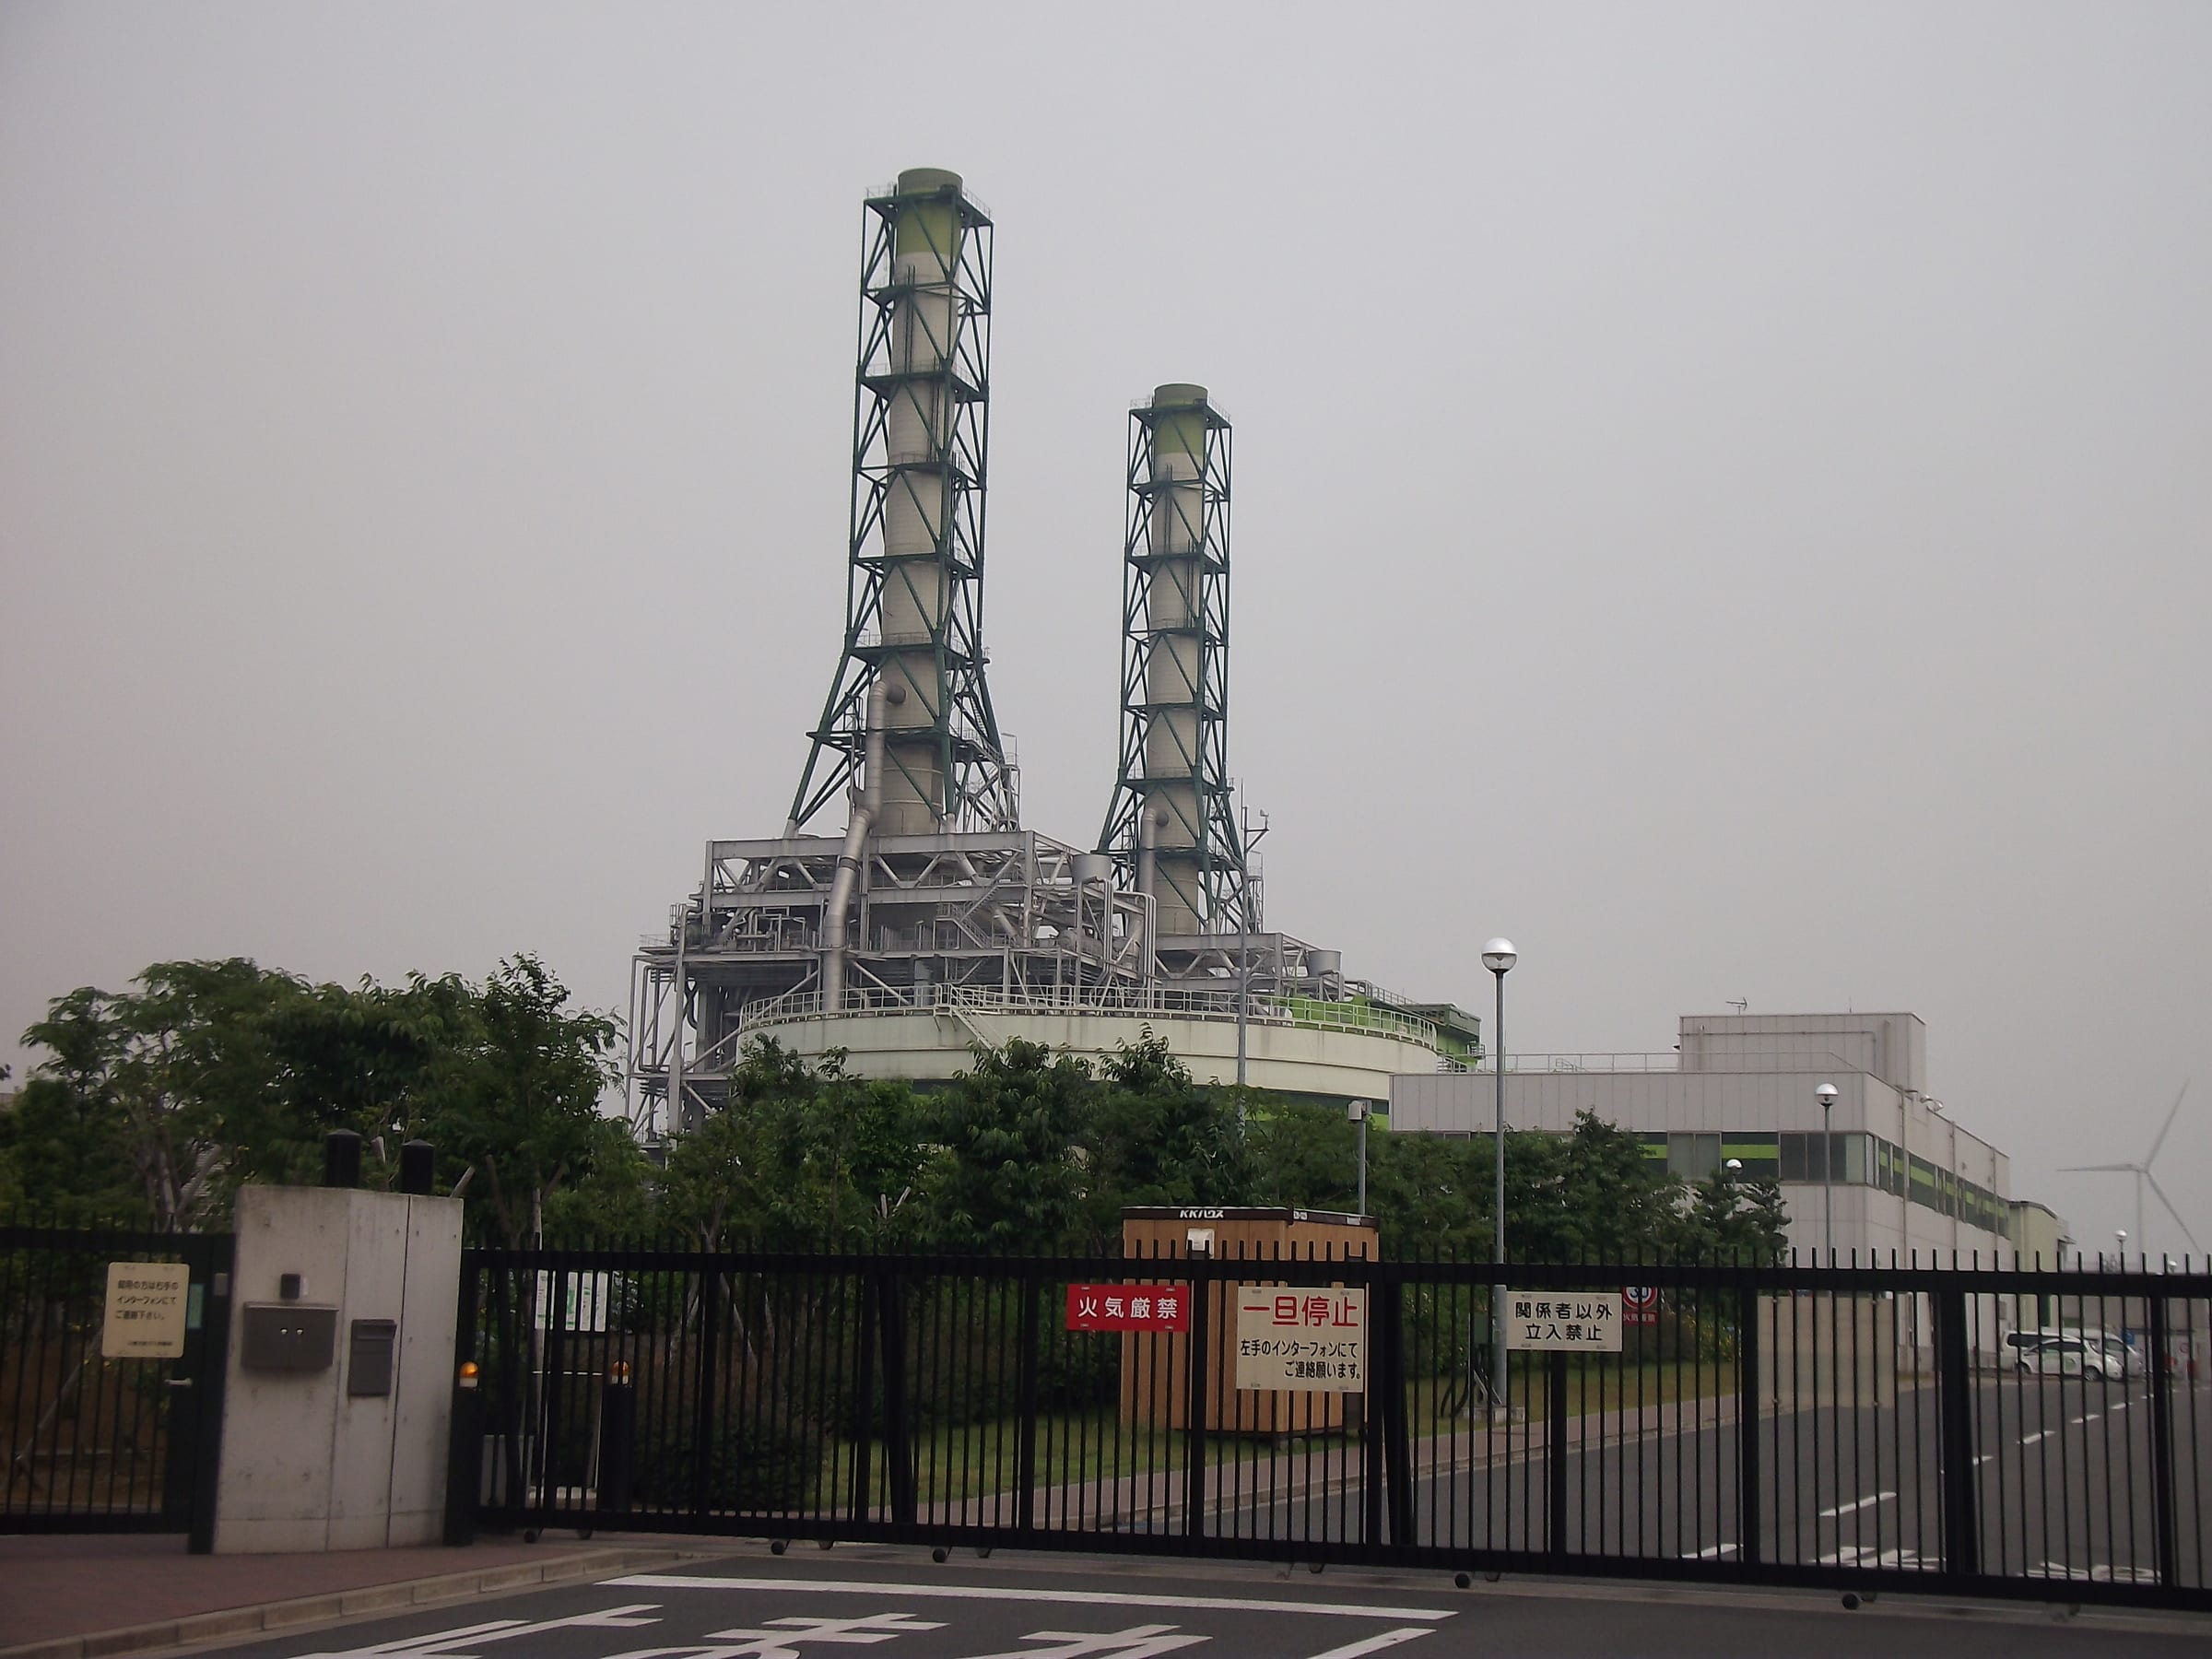
ウィスコンシン州の電力規制当局、公益事業委員会(PSC)は10月15日(木)、シカゴに本拠を置く発電開発会社Invenergyが計画する天然ガス火力2基の承認を満場一致で可決した。1基は32万4000キロワットの「ファウンドリリッジ」、もう1基は約120万キロワットの「レッドオークリッジ」で、それぞれ2028年と2030年に運転開始する予定だ1。ニューヨーク証券取引所に上場するWECエナジー・グループ−1.30% — WECエナジー・グループ, down 1.30 percent today傘下でウィスコンシン州内に顧客を持つ電力会社ウィーエナジーズは、この2基を20億ドル超で買収する申請をすでに提出している12。20億ドル超という要求が株主に突きつけられるのは、スコシアバンクからバークレイズ−1.45% — バークレイズ, down 1.45 percent todayまで銀行が目標株価を実勢価格に近い水準へ引き下げ、10月29日に第3四半期決算が発表されるタイミングだ68。
2基は、ウィスコンシン州の「マーチャント」ルートで認可された初のガス火力である。このルートは州法上、電力会社ではなく民間開発業者が許認可を申請できる道筋だ1。サマー・ストランド委員長は「法律の下では検討できる事柄が限られている」と述べ、クリスティ・ニエト委員は需要のけん引役を単刀直入にこう言い当てた。「『AIのためのガス』と呼んでもいい」1
480万のメーターに届く請求書
WECエナジー・グループは4州で480万人の公益事業顧客を抱える8。ウィーエナジーズの申請では、2基の取得と建設にかかる費用は20億ドルを超える12。委員会の評価案によれば、ウィスコンシン州のピーク電力需要は今年の約1420万キロワットから2032年までに2000万キロワットを超え、増加分の72%は3件のデータセンター開発によるものという3。
非営利団体クリーン・ウィスコンシン(Clean Wisconsin)でエネルギー・大気問題を担当するキーラン・ギャラガー氏は、その仕組みを指摘する。ガス火力には「燃料費があり、その大部分がそのまま需要家の料金に転嫁される」という2。ウィスコンシン大学マディソン校の分析は、2基が排出する汚染物質により稼働全期間で100人を超える早期死亡が生じるとの結論を出した1。
拡張はすでに設備投資に現れている
計画はさらに積み上がる。ウィーエナジーズは今月、フォックスノースの建設計画を申請した。同州ライトスタウンの既存フォックス・エナジー・センターに隣接する出力750メガワットのガス火力で、着工は2029年以降になる見通しだ23。Invenergyもカルメット郡でさらに1900メガワットの建設を計画している12。出費のほうが鋼材より先に積み上がっている。米証券取引委員会(SEC)提出資料によると、WECエナジー・グループの設備投資は2025年に44億ドルで、2024年の27.8億ドルから58%増えた5。
2025年の設備投資、24年比58%増
Data
| 設備投資 | |
|---|---|
| 23年7~9月 | $0.66B |
| 23年10~12月 | $0.74B |
| 24年1~3月 | $0.45B |
| 24年4~6月 | $0.69B |
| 24年7~9月 | $0.8B |
| 24年10~12月 | $0.85B |
| 25年1~3月 | $0.7B |
| 25年4~6月 | $0.83B |
| 25年7~9月 | $1.57B |
| 25年10~12月 | $1.3B |
| 26年1~3月 | $0.82B |
| 26年4~6月 | $1.26B |
アナリスト、10月は目標株価を株価水準へ切り下げ
株式市場が語るのは、もう一つの話だ。9月30日、スコシアバンクは目標株価を140ドルから117ドルへ、バークレイズは117ドルから108ドルへ引き下げた。10月22日にはHSBCが投資判断「中立」で株式調査を開始、目標株価は106.50ドル6。今月設定または引き下げられた銀行8社の目標株価のうち5社が10月22日終値の112.15ドルを下回り、アナリスト20人の平均は116.83ドルで、終値を4.2%上回るにとどまる6。
株価は過去実績利益ベースのPER(株価収益率)で21.7倍と、過去5年の中央値21.2倍を上回る。社内関係者は過去1年間に590万ドルの株式を売却し、買いは1株もなかった7。アナリスト23人のコンセンサスは依然として「買い」で、内訳は買い9人、中立12人、売り2人9。
銀行5社の目標株価がWECの終値112.15ドルを下回る
Data
| Value | |
|---|---|
| HSBC(10月22日) | $106.5 |
| ゴールドマン(10月15日) | $107 |
| バークレイズ(10月19日) | $108 |
| BMO(10月16日) | $109 |
| キーバンク(10月13日) | $111 |
| JPモルガン(10月13日) | $116 |
| ジェフリーズ(10月21日) | $116 |
| アナリスト平均(20人) | $116.83 |
| BTIG(10月20日) | $127 |
もう一方の主張と決め手
ウィーエナジーズのブレンダン・コンウェイ広報担当は、2つの発電所を「極めて重要な投資」だと位置づけ、「電力網を強化し、安定したサービスを支える」と強調する1。安定供給の主張が認められるかどうか。その判断は今後、公益事業委員会に委ねられる。同委員会は、20億ドルの買収に加え、州内で唯一稼働する原発、ポイントビーチの出力の10~20%をオラクルが引き受ける契約、そしてフォックスノースの3件についてもなお判断を下す必要がある24。
実績あるリターンは配当、成長を試すのは10月29日
第3四半期決算の発表は10月29日だ68。同社が10月15日に決定した四半期配当は1株95.25セントで、12月1日に支払われる。これは1942年にさかのぼる連続配当の337回目で、利益の65~70%を配当に充てる配当性向を目標としている8。
ここまでの材料が突きつける結論は明快だ。実績で裏付けられたリターンは配当であり、成長の正体は、必要性を規制当局が誰も検証していない20億ドルの賭けである。株価は過去実績利益の21.7倍。アナリスト平均の目標株価は株価を4.2%上回るだけで、社内関係者は売却一方だ。10月29日の決算発表は、この株に飛びつく場ではない678。ウィスコンシン州がこの発電所を必要としていることを証明するよう求められた規制当局は、どこにもいなかった。480万の顧客が今、これを買わされるのか——それが、委員会に残された問いである128。
What happens next
BCSDoes the growth story hold up, or do targets keep sliding toward the market price?
The case for
Capital expenditure ran 58 percent higher in 2025 than 2024 as the gas buildout lands in the capex line, with Fox North and 1,900 megawatts more queued
The case against
Five of eight bank price targets set or cut in October sit below WEC's $112.15 close, and the mean offers only 4.2 percent upside at 21.7 times trailing earnings
- Thu Oct 29, market closeWEC Energy Group third-quarter earnings.
- Dec 1WEC pays its 95.25-cent quarterly dividend, the 337th consecutive check.
Get our follow-up when these land
Free. We'll email you when we publish on Barclays, and send our free weekday newsletter. Unfollow in one click.