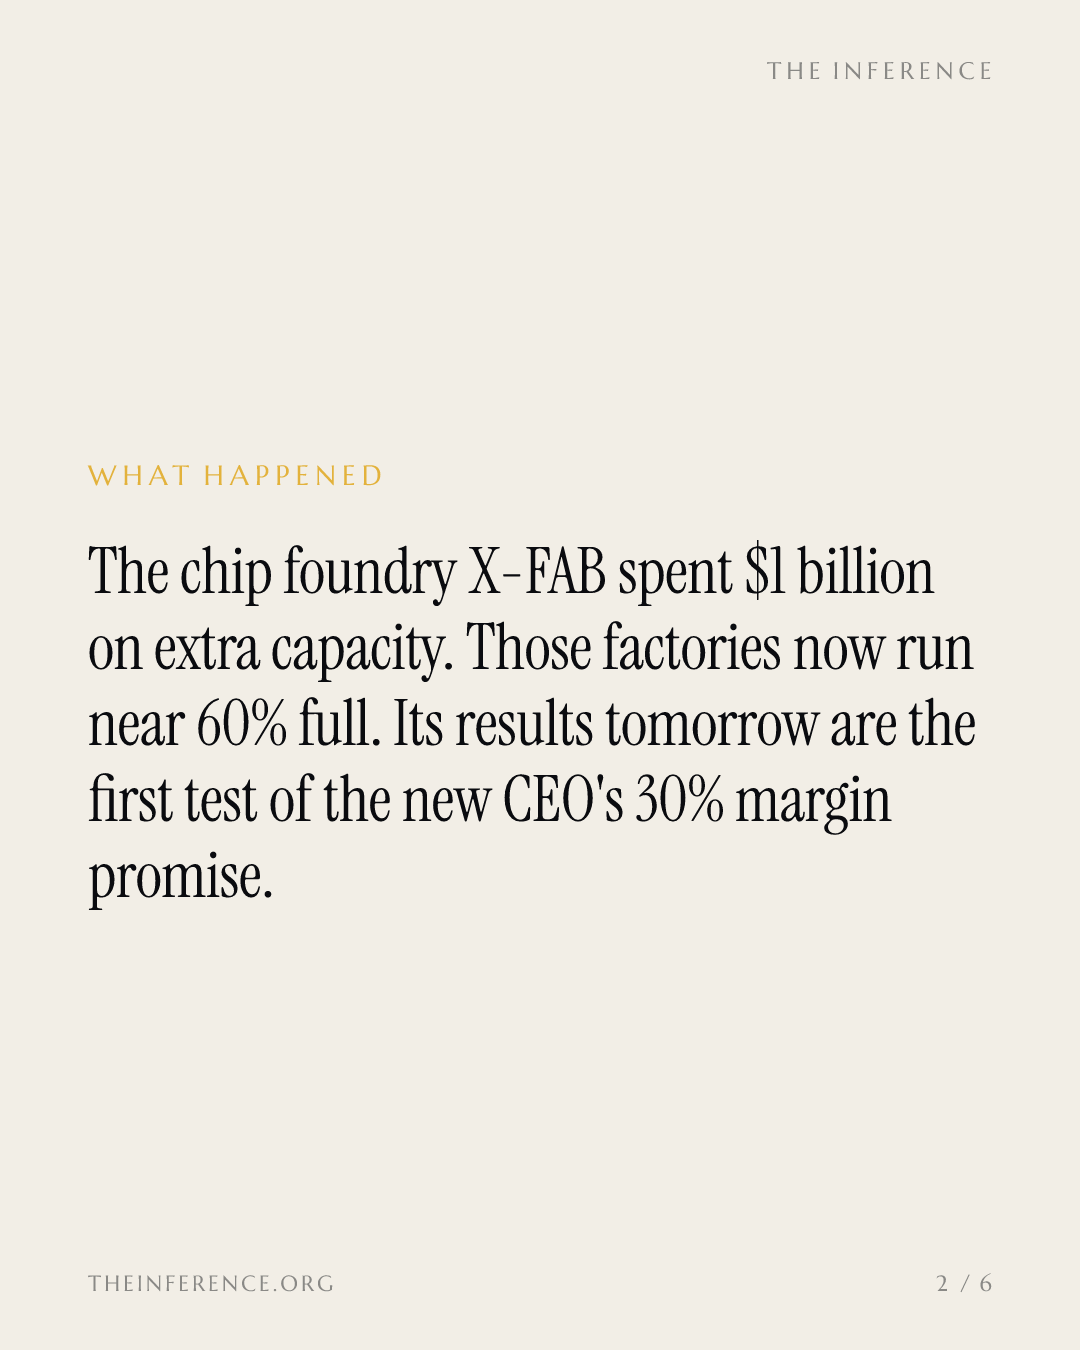
X-FAB gastó 1.000 millones de dólares en una capacidad que hoy funciona a cerca del 60%; los resultados del 29 de octubre pondrán a prueba su promesa de un margen del 30%
El consejero delegado, Damien Macq, ha prometido un margen de EBITDA superior al 30% con una capacidad que la empresa ya ha pagado. Los resultados del tercer trimestre, que se publican el 29 de octubre, llegan con una guía que apunta en cambio a la franja del 17%-20%, y la recuperación de Melexis, presentada esta mañana, demuestra que la demanda llega antes que el margen.
 Richard Tang · 3 min read
Mañana, 29 de octubre, X-FAB Silicon Foundries+0.74% — X-FAB Silicon Foundries, up 0.74 percent today publica sus resultados del tercer trimestre, y el dato es la primera prueba del plan que presentó hace dos semanas su nuevo consejero delegado 1. Damien Macq, que relevó a principios de 2026 al fundador Rudi De Winter al frente de la compañía, ha declarado a la publicación sectorial francesa VIPress que quiere dirigir la única foundry europea entre las diez primeras del mundo apoyándose en un plan de tres patas: especialización en MEMS, fotónica y chips de banda prohibida ancha (wide bandgap); diversificación para alejarse del automóvil, que aporta en torno al 60% de la facturación, y de Melexis, el fabricante belga de sensores para el automóvil que es su mayor cliente y que históricamente ha representado cerca del 45% de sus ingresos; y disciplina, con la inversión de capital de vuelta a una horquilla del 10% al 15% de la facturación 2.
La promesa de margen es la parte por la que el mercado pondrá nota.
Mil millones de dólares por una capacidad que la empresa todavía no ha vendido
X-FAB gastó 1.000 millones de dólares en capacidad entre 2022 y 2025, persiguiendo la escasez de chips del automóvil tras la pandemia y la demanda incipiente de los centros de datos 2. La facturación fue de unos 870 millones de euros en 2025 2. Macq asegura que la capacidad instalada puede generar entre 1.000 y 1.300 millones de euros con la mezcla de producto adecuada 2. Esa distancia entre lo construido y lo vendido es la historia: el margen de una foundry depende sobre todo de la carga fabril, y la carga se situaba cerca del 60% al cierre del segundo trimestre 3. El propio modelo de la compañía apunta a un nivel de trabajo en la parte alta de los 80 3.
Lo vendido hasta ahora: 870 millones de euros de lo que puede dar de sí la ampliación de 1.000 millones de dólares
Data
| Millones de euros | |
|---|---|
| Facturación 2025 | €870M |
| Capacidad, mínimo | €1,000M |
| Capacidad, máximo | €1,300M |
La brecha de margen que el nuevo consejero delegado debe cerrar: previsión en la franja del 17%-20%, promesa del 30%
- Estimate
Data
| Value | |
|---|---|
| 2T 2026, registrado | 16.8% |
| Previsión 3T, mínimo (estimate) | 17% |
| Previsión 3T, máximo (estimate) | 20% |
| Objetivo de Macq (estimate) | 30% |
El salto de la demanda llega primero
La capacidad importa porque los centros de datos de IA necesitan estos chips: los componentes de X-FAB se encargan de la conversión de energía, la gestión térmica y la precisa sincronización de reloj de los sistemas de altas prestaciones, y la dirección dimensiona ese mercado, con el tiempo, en unos 300 millones de dólares al año para la compañía, frente a unas pocas decenas de millones hoy 3.
La señal del giro de la demanda llegó en la llamada de resultados del segundo trimestre: la relación subyacente entre pedidos y facturación (book-to-bill) superó 1,0 por primera vez desde el segundo trimestre de 2024 3. Esta mañana, Melexis ha informado de que su facturación del tercer trimestre creció un 4% interanual, con los inventarios de clientes normalizados y un acuerdo marco de compra con BYD 4. Eso confirma la recuperación en el cliente ancla, y reduce de paso el peso de Melexis en la facturación de X-FAB, justo lo que busca la mitad del plan dedicada a la diversificación 2.
Lo que se decide mañana
Las previsiones de la compañía para el trimestre mantienen el margen de EBITDA en la franja del 17%-20%, muy lejos del nivel superior al 30% que prometió Macq 3. El mercado descuenta la duda: las acciones cerraron a 5,00 euros el 23 de octubre, con una caída de en torno al 10% en lo que va de año 5. El precio objetivo mediano de los analistas se sitúa en 7,40 euros 6.
El dinero ya está gastado. La facturación depende ahora de vender la capacidad que ese dinero construyó. Es una historia de cerrar la brecha, y la brecha está en la ejecución, no en la tecnología: cargar las fábricas, desplazar la mezcla de producto hacia los centros de datos, la fotónica y la banda prohibida ancha, y el margen prometido se sigue de unos números que la compañía ya ha hecho. Una prueba de esa disciplina son los 127,4 millones de euros de fondos del Reglamento Europeo de Chips concedidos para la ampliación Fab4Micro en Erfurt, que la financiación pública hace posible mientras la compañía promete recortar su propia inversión de capital 3.
Mañana habrá que vigilar a la vez la tasa de utilización y el margen. Si ambos suben con la relación entre pedidos y facturación por encima de 1,0 3, el plan es creíble y la distancia al objetivo se cierra por la vía de la carga fabril, no de la esperanza. Si el margen se estanca mientras los pedidos mejoran, el 30% de Macq se convierte en una promesa para una fase posterior del ciclo, y quienes marcan el ritmo pasan a ser los rivales asiáticos y estadounidenses situados por encima de X-FAB en el top 10 2.
Get Chips by email, free
How AI demand is reshaping chipmakers, memory and the fabs behind them. In our daily email, every weekday.