X-FAB a investi 1 milliard de dollars dans des usines tournant à environ 60 % ; le 29 octobre, ses résultats testent sa promesse de marge à 30 %
Le directeur général Damien Macq a promis une marge d'EBITDA supérieure à 30 % sur une capacité que l'entreprise a déjà payée. Les orientations données pour le troisième trimestre, qui sera publié le 29 octobre, pointent plutôt vers 17 à 20 %, et la reprise affichée ce matin par Melexis montre que la demande arrive avant la marge.
 Richard Tang · 3 min read
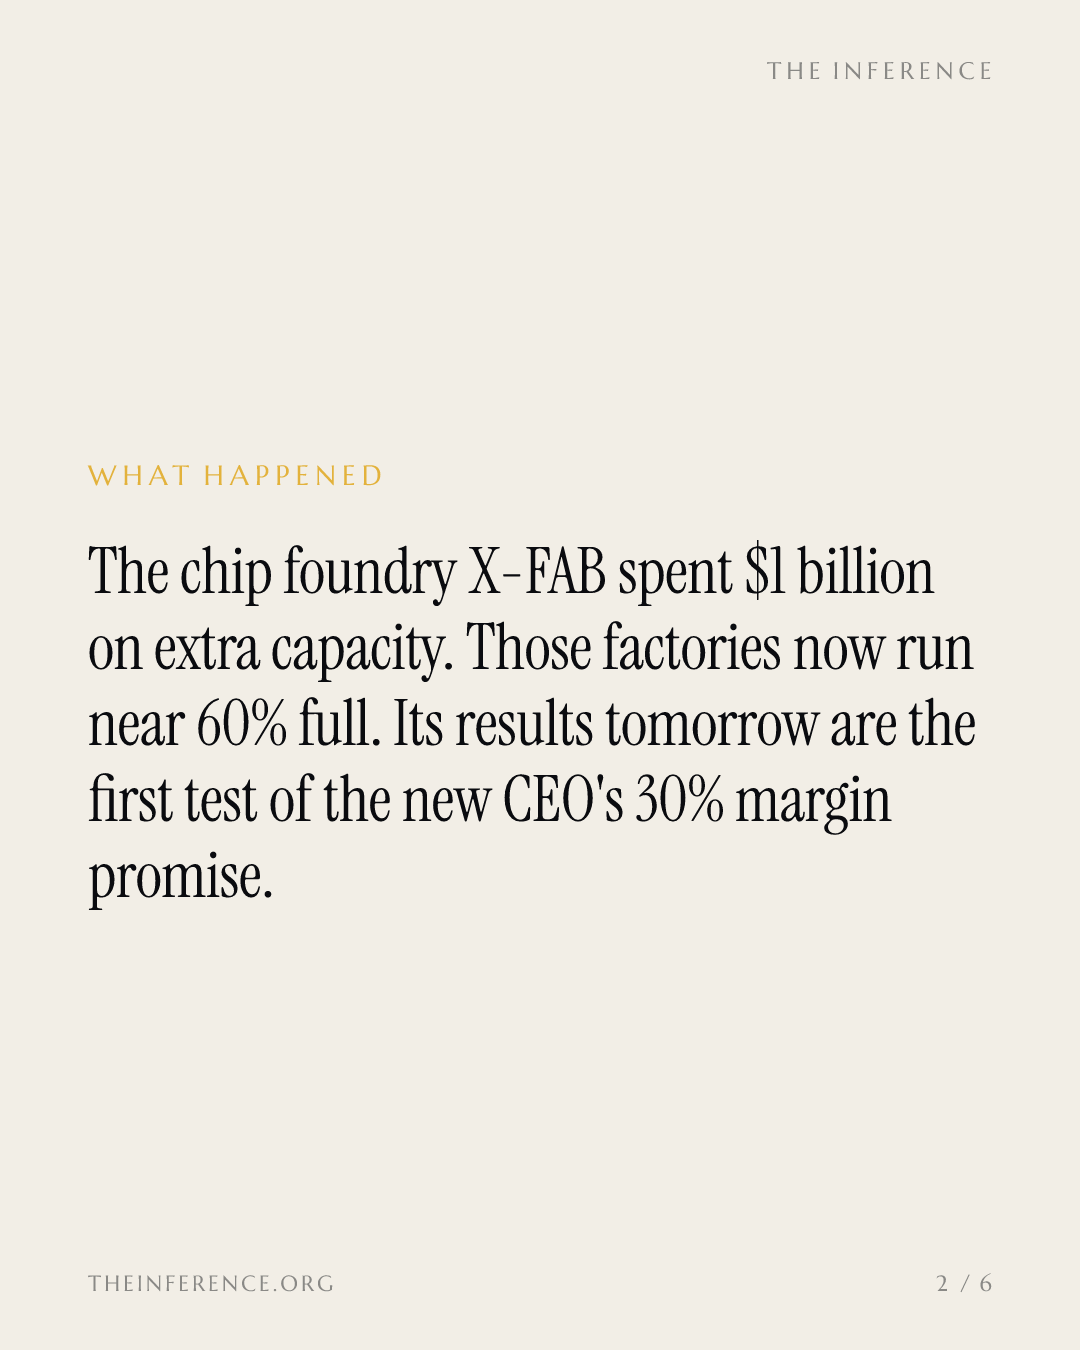
Demain 29 octobre, X-FAB Silicon Foundries+0.74% — X-FAB Silicon Foundries, up 0.74 percent today publie ses résultats du troisième trimestre, un premier test pour le plan dévoilé il y a deux semaines par son nouveau directeur général 1. Damien Macq, qui a succédé au fondateur Rudi De Winter début 2026, a confié au média professionnel français VIPress vouloir diriger la seule fonderie européenne du top 10 mondial en s'appuyant sur un plan en trois volets : la spécialisation dans les MEMS, la photonique et les semi-conducteurs à large bande interdite ; la diversification hors de l'automobile, qui pèse environ 60 % du chiffre d'affaires, et hors de Melexis, le fabricant belge de capteurs automobiles, premier client de X-FAB, qui a historiquement représenté près de 45 % de ses ventes ; et la discipline, avec un retour des dépenses d'investissement à 10 à 15 % du chiffre d'affaires 2.
C'est la promesse de marge que le marché va noter.
Un milliard de dollars pour une capacité pas encore vendue
Entre 2022 et 2025, X-FAB a consacré 1 milliard de dollars à sa capacité de production, pour saisir la demande née des pénuries automobiles de l'après-Covid et des premiers besoins des centres de données 2. En 2025, le chiffre d'affaires s'est établi à environ 870 millions d'euros 2. Selon Damien Macq, la capacité installée peut générer entre 1,0 et 1,3 milliard d'euros avec le bon mix produit 2. Tout l'enjeu tient dans cet écart entre ce qui est construit et ce qui est vendu : la marge d'une fonderie dépend avant tout du taux de charge de ses usines, et celui-ci s'élevait à environ 60 % à la fin du deuxième trimestre 3. Le modèle interne de l'entreprise vise, lui, un niveau de croisière au-delà de 85 % 3.
Vendu à ce jour : 870 millions d'euros sur le potentiel du milliard de dollars investi
Data
| Millions d'euros | |
|---|---|
| Chiffre d'affaires 2025 | €870M |
| Capacité, borne basse | €1,000M |
| Capacité, borne haute | €1,300M |
L'écart de marge que le nouveau directeur général doit combler : 17 à 20 % attendus, 30 % promis
- Estimate
Data
| Value | |
|---|---|
| T2 2026 publié | 16.8% |
| T3 prévu, borne basse (estimate) | 17% |
| T3 prévu, borne haute (estimate) | 20% |
| Objectif Macq (estimate) | 30% |
La demande repart avant la marge
Cette capacité a son importance : les centres de données d'IA ont besoin de ces puces. Les composants de X-FAB assurent la conversion de puissance, la gestion thermique et le cadencement précis des systèmes haut de gamme. À terme, la direction chiffre ce marché à environ 300 millions de dollars par an pour l'entreprise, contre quelques dizaines de millions aujourd'hui 3.
Le signal du retournement de la demande a été donné lors de la conférence d'analystes du deuxième trimestre : le ratio commandes/facturations (book-to-bill) sous-jacent est repassé au-dessus de 1,0 pour la première fois depuis le deuxième trimestre 2024 3. Ce matin, Melexis a publié un chiffre d'affaires en hausse de 4 % sur un an au troisième trimestre, avec des stocks clients normalisés et un accord-cadre d'achats conclu avec BYD 4. Cela confirme la reprise chez le client d'ancrage, et réduit aussi la part de Melexis dans le chiffre d'affaires de X-FAB — ce que souhaite le volet diversification du plan 2.
Ce que demain va trancher
La fourchette de prévisions pour le trimestre place la marge d'EBITDA entre 17 et 20 %, loin des plus de 30 % promis par Damien Macq 3. Le marché intègre ce doute : l'action a clôturé à 5,00 euros le 23 octobre, en repli d'environ 10 % depuis le début de l'année 5. L'objectif de cours médian des analystes s'établit à 7,40 euros 6.
L'argent est dépensé : le chiffre d'affaires dépend désormais de la vente des capacités que cet argent a financées. C'est une histoire de rattrapage, et l'écart à combler relève de l'exécution, pas de la technologie. Remplir les usines, faire évoluer le mix produit vers les centres de données, la photonique et les composants à large bande interdite, et la marge promise découle d'un calcul que l'entreprise a déjà fait. Un test de cette discipline : les 127,4 millions d'euros accordés au titre du Chips Act européen pour l'extension Fab4Micro du site d'Erfurt, un chantier rendu possible par l'argent public alors que l'entreprise promet de réduire ses propres dépenses d'investissement 3.
Demain, il faudra surveiller ensemble le taux de charge et la marge. Si les deux remontent avec un ratio commandes/facturations supérieur à 1,0 3, le plan est crédible et l'écart avec la cible se referme grâce au taux de charge, non à l'espoir. Si la marge stagne alors que les commandes progressent, les 30 % de Damien Macq deviennent une promesse pour la suite du cycle, et ce sont les concurrents asiatiques et américains classés devant X-FAB dans le top 10 qui fixent le tempo 2.
Get Chips by email, free
How AI demand is reshaping chipmakers, memory and the fabs behind them. In our daily email, every weekday.