Health

글로버스 메디컬, 소프트웨어로 설계해 로봇이 심는 임플란트 공개…3분기 실적은 11월 5일

FDA 허가는 받았지만 아직 판매 전인 SCRIPT. 10월 14일 북미척추학회(NASS)에서 공개된 이 제품은 소프트웨어에서 수립한 수술 계획이 ExcelsiusGPS 로봇으로 곧장 들어간다. 11월 5일 3분기 실적 발표가 시험대다. 미국 척추 사업의 점유율 확대세가 이어지는지, 로봇 사업이 리스 전환 국면을 잘 넘어가고 있는지가 관전 포인트다.

원문 읽기

Richard TangRichard Tang · 2 min read
Share
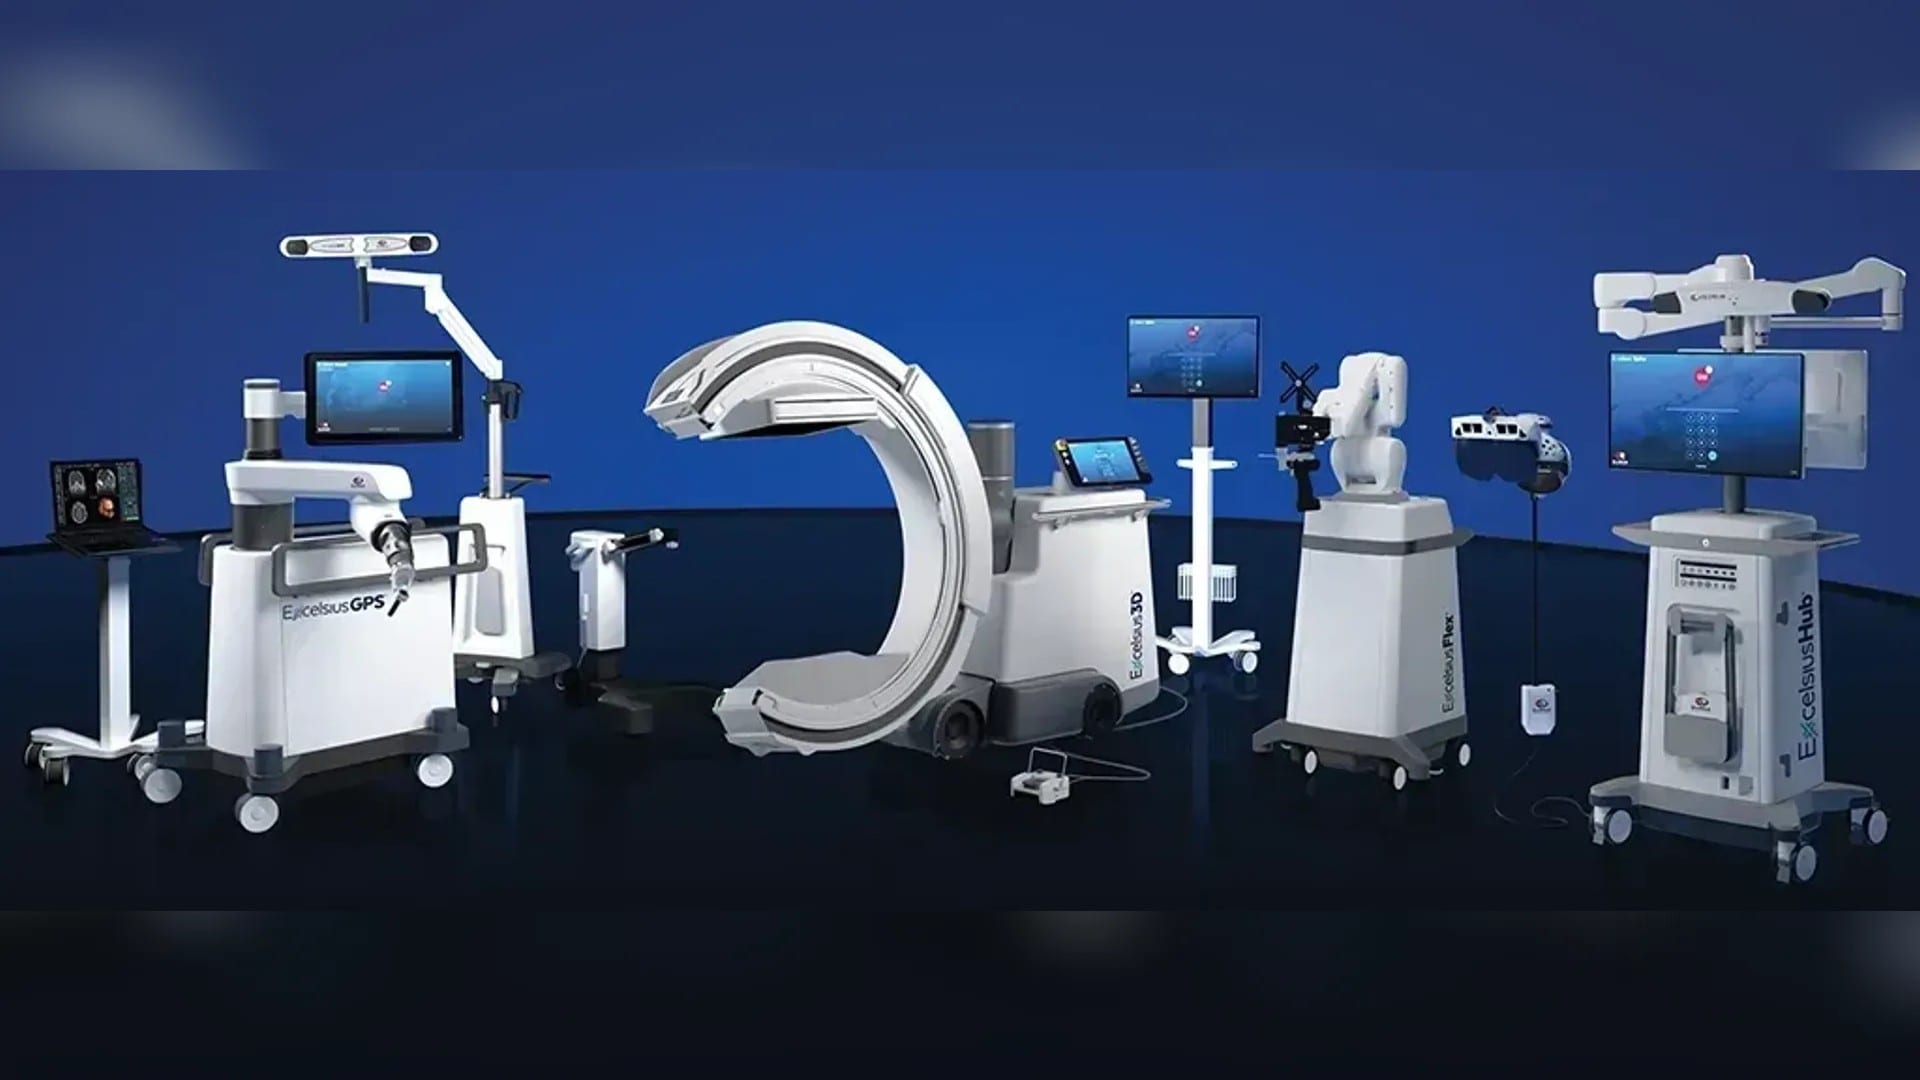
글로버스 메디컬의 Excelsius 수술 생태계: 왼쪽에 ExcelsiusGPS 로봇, 오른쪽에 Excelsius3D 영상장비와 Excelsius Flex, ExcelsiusHub 내비게이션 타워
1 / 6Slide 1 of 6
글로버스 메디컬의 Excelsius 생태계. 소프트웨어에서 설계한 SCRIPT 수술 계획은 ExcelsiusGPS 로봇(왼쪽)이나 ExcelsiusHub 내비게이션 타워(오른쪽)로 직접 들어간다. 회사가 NASS 2026에서 선보인, 소프트웨어에서 로봇까지 끊김 없이 이어지는 경로다.

글로버스 메디컬+0.52% — 글로버스 메디컬, up 0.52 percent as of its last quote이 첫 환자 맞춤형 척추 임플란트를 공개했다. 주목할 만한 대목은 임플란트 자체가 아니다. 그 밑에 깔린 배관이다. 이번 주 샌안토니오에서 열린 북미척추학회에서 공개된 SCRIPT는 FDA 허가를 받았지만 아직 판매 전이다. 회사가 강조한 것은 집도의의 수술 계획이 이제 소프트웨어에서 로봇까지 끊김 없이 흘러간다는 점이다. 1

수술 계획, 이제 로봇으로 직행한다

SCRIPT Studio에서 집도의는 정렬, 임플란트 위치, 형상, 고정 방식을 직접 결정한다. 사실상 환자 한 사람을 위한 임플란트를 설계하는 셈이다. 이 계획은 글로버스 메디컬의 수술 내비게이션 로봇인 ExcelsiusGPS나 ExcelsiusHub로 곧바로 들어간다. 글로버스 메디컬의 로봇과 임플란트가 따로 사는 두 개 제품이 아니라 하나의 제품으로 묶인다는 뜻이다. 1

노리는 것은 락인(lock-in)…입증은 아직

이 점은 투자 논거에서 중요하다. 글로버스 메디컬의 성장은 미국 척추 사업의 점유율 확대에 달려 있다. 2분기에도 이 사업은 7% 성장하며 점유율을 다시 늘렸다. 시장을 웃돈 것은 5분기 연속이다. 3 인에이블링 테크놀로지(Enabling Technologies) 부문은 리스 전환 여파로 보고 기준 매출은 26% 감소했지만 기기 설치 대수는 25% 늘었다. 회사는 이 전환을 수요 이탈이 아닌 전략적 선택으로 설명한다. 4

2분기 척추 사업 7% 성장…리스 전환에 가려진 로봇 설치 25% 증가

-40-2002040미국 척추 매출 성장률7인에이블링 테크놀로지 보고 매출-26인에이블링 테크놀로지 기기 설치 대수25
Data
Value
미국 척추 매출 성장률7
인에이블링 테크놀로지 보고 매출-26
인에이블링 테크놀로지 기기 설치 대수25
글로버스 메디컬 보고 기준, 2026 회계연도 2분기 전년 동기 대비 증감률. 인에이블링 테크놀로지 매출 감소는 유연한 리스 모델 전환을 반영한 것이며, 설치 증가율은 금액이 아닌 대수 기준으로 잰 수치다.3,4

환자 맞춤형 임플란트는 집도의가 이 생태계에 더 깊이 의존하게 만드는 수단이다. 건당 매출을 끌어올리는 효과도 있다. 척추 시장에서 맞서는 사업 다각화 기업 가운데 1·2위인 메드트로닉−0.65% — 메드트로닉, down 0.65 percent as of its last quote과 스트라이커0.00% — 스트라이커, unchanged as of its last quote를 겨냥한 카드이기도 하다. SCRIPT와 함께 발표된 XLIF Prone 포지셔너와 MaXcess Air 리트랙터도 같은 맥락이다. 체위 고정부터 접근, 시술 수행까지 하나로 묶는 패키지 전략을 확장한 것이다. 1 SCRIPT가 상업화에 성공하면 이 결속은 더 깊어질 것이다. 다만 가격 결정력으로까지 이어질지는 아직 그 어떤 소스에서도 검증하지 못한 가설이며, 글로버스 메디컬이 공개하지 않은 출시 조건에 달려 있다.
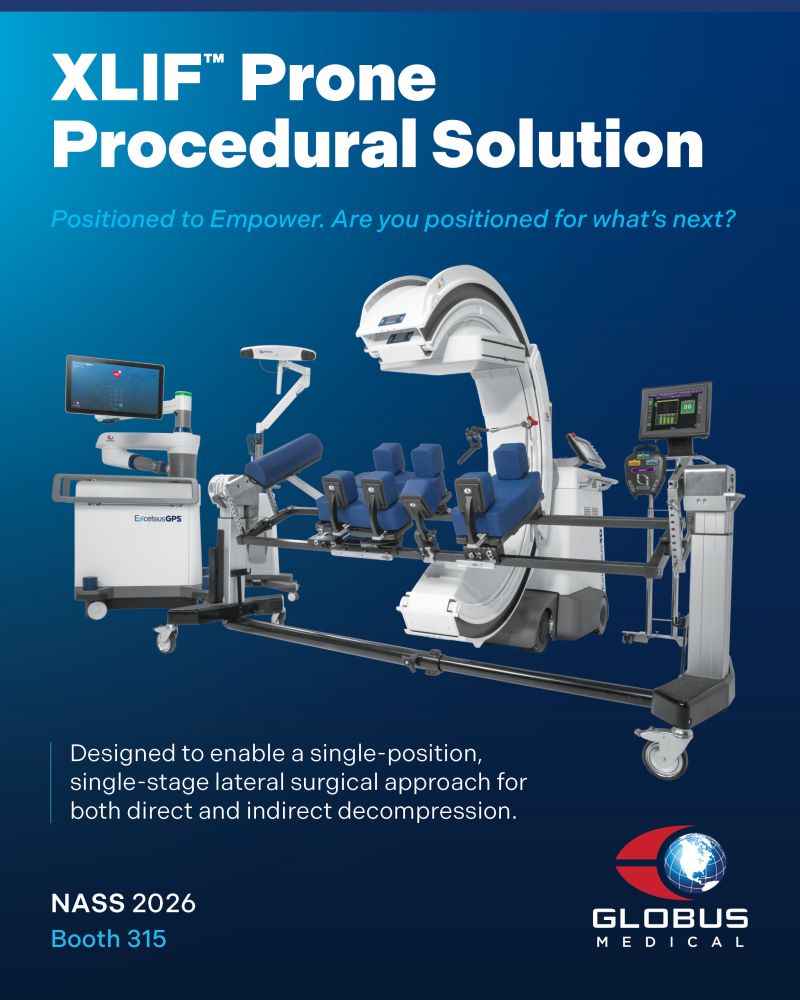
글로버스 메디컬의 NASS 2026 부스 그래픽. XLIF Prone 시술 솔루션을 소개하는 그림으로, 복와위 포지셔너를 ExcelsiusGPS 로봇과 영상 장비가 둘러싼 모습
NASS 2026에서 SCRIPT와 함께 발표된 XLIF Prone 시술 솔루션. 회사 부스 그래픽에 따르면 새 복와위 포지셔너를 중심으로 ExcelsiusGPS 로봇과 영상 장비가 배치돼 있다. · Globus Medical via LinkedIn

출시 시기도, 가격도, 전망도 없다

남은 관건은 상업화다. 글로버스 메디컬은 출시 시기와 가격, 매출 기대치 어느 것도 내놓지 않았다. 집도의의 수술 일정에 실제로 잡히는 게 확인되기 전까지 이 제품군은 데모에 불과하다. 1

11월 5일 실적에서 봐야 할 것

3분기 실적은 오는 11월 5일 장 마감 후 공개된다. 컨센서스는 매출 약 7억9200만 달러, 조정 주당순이익(EPS) 1.20달러로, 전년 동기(매출 7억6900만 달러, 주당순이익 1.18달러)보다 소폭 높은 수준이다. 3 락인(lock-in) 논리가 이번 실적에서 확인받으려면 두 가지가 필요하다. 미국 척추 사업의 성장률이 시장을 웃도는 흐름을 유지하는 것, 그리고 로봇 사업이 리스 전환 고비를 넘겼다는 신호다. 둘 다 확인되면 SCRIPT에 건 베팅은 전시장 데모가 아닌 성장 스토리로 보이기 시작할 것이다.

3분기 컨센서스 7억9200만 달러…전년 동기 7억6900만 달러보다 약 3% 많아

  • 매출
  • Estimate
$0M$500M$1,000M24년 1분기24년 3분기25년 1분기25년 3분기26년 1분기26년 3분기(E)$789.61M
Data
매출
24년 1분기$606.67M
24년 2분기$629.69M
24년 3분기$625.71M
24년 4분기$657.29M
25년 1분기$598.12M
25년 2분기$745.34M
25년 3분기$769.05M
25년 4분기$826.42M
26년 1분기$759.85M
26년 2분기$789.61M
26년 3분기(E) (estimate)$792M
글로버스 메디컬이 미국 증권거래위원회(SEC)에 제출한 서류 기준 분기별 매출(단위: 100만 달러). 2026년 3분기 수치는 11월 5일 실적 발표를 앞두고 집계된 애널리스트 컨센서스로, 회사 제시치가 아니다. 2024년 상반기까지의 전년 동기 대비 비교는 뉴바시브(NuVasive) 합병 효과로 부풀려져 있다.3,5

Get Health by email, free

AI in medicine, pharma and biotech. In our daily email, every weekday.
Loading GMED

Reader comments

0 comments

    More in Health

    All in this topic →

    Health

    HonorHealth deploys Qventus AI against a $150 million-a-year Medicaid hole by 2032

    The nine-hospital Phoenix system expects federal Medicaid changes to strip more than $150 million a year from its margins by 2032. Its September deal with Qventus shows who hospital AI budgets are now written for: operators defending margin.

    Health

    Eli Lilly files 11 suits against retatrutide sellers before the drug even wins FDA approval

    Eleven federal suits target sellers of an unapproved obesity drug before launch day. With Q3 earnings on October 29 showing 60% volume growth against a 13% price decline, Lilly is buying court protection for launch-year revenue.

    Health

    Eli Lilly's olomorasib could win first-line KRAS lung cancer, and no one is trading the option

    The ESMO data put Lilly's olomorasib on track to be the first targeted therapy sold into newly diagnosed KRAS G12C lung cancer, with Keytruda riding along in both combinations. The randomized proof lands next year, and nobody is trading the option yet.

    Health

    Prosper's $108 billion uncollected-care claim shrinks by half under its own no-show and denial rates

    The a16z-backed voice-agent vendor says specialty practices leave $125,000 per physician uncollected each year. Run the report's own no-show, denial and collection rates back through its flagship example and the number shrinks by roughly half, and most of what remains is a transfer from payers and patients, not new money.

    Health

    OpenEvidence's prior-auth letters no better than ChatGPT's in Mayo test; $15 billion buys its distribution

    A Mayo Clinic head-to-head and a Nature Medicine study put the quality of OpenEvidence's answers on the record in one week: good enough to use, no longer uniquely good. At $15 billion, investors are paying for distribution, and distribution now has company.

    Health

    Eli Lilly's 79% ovarian cancer response rate came from a dose its Phase 3 won't use

    Lilly's headline response rate at ESMO was measured at 4 mg/kg; the Phase 3 runs 3 mg/kg, and the combination result at that dose is unpublished. A day earlier, Genmab posted a positive Phase 3 on the same payload class.

    Get the newsletter

    The day's AI and market news, in your inbox every weekday.