HubSpot recorta un 85% los envíos de correo del plan gratuito y pasa Starter a los créditos 12 días antes de presentar resultados
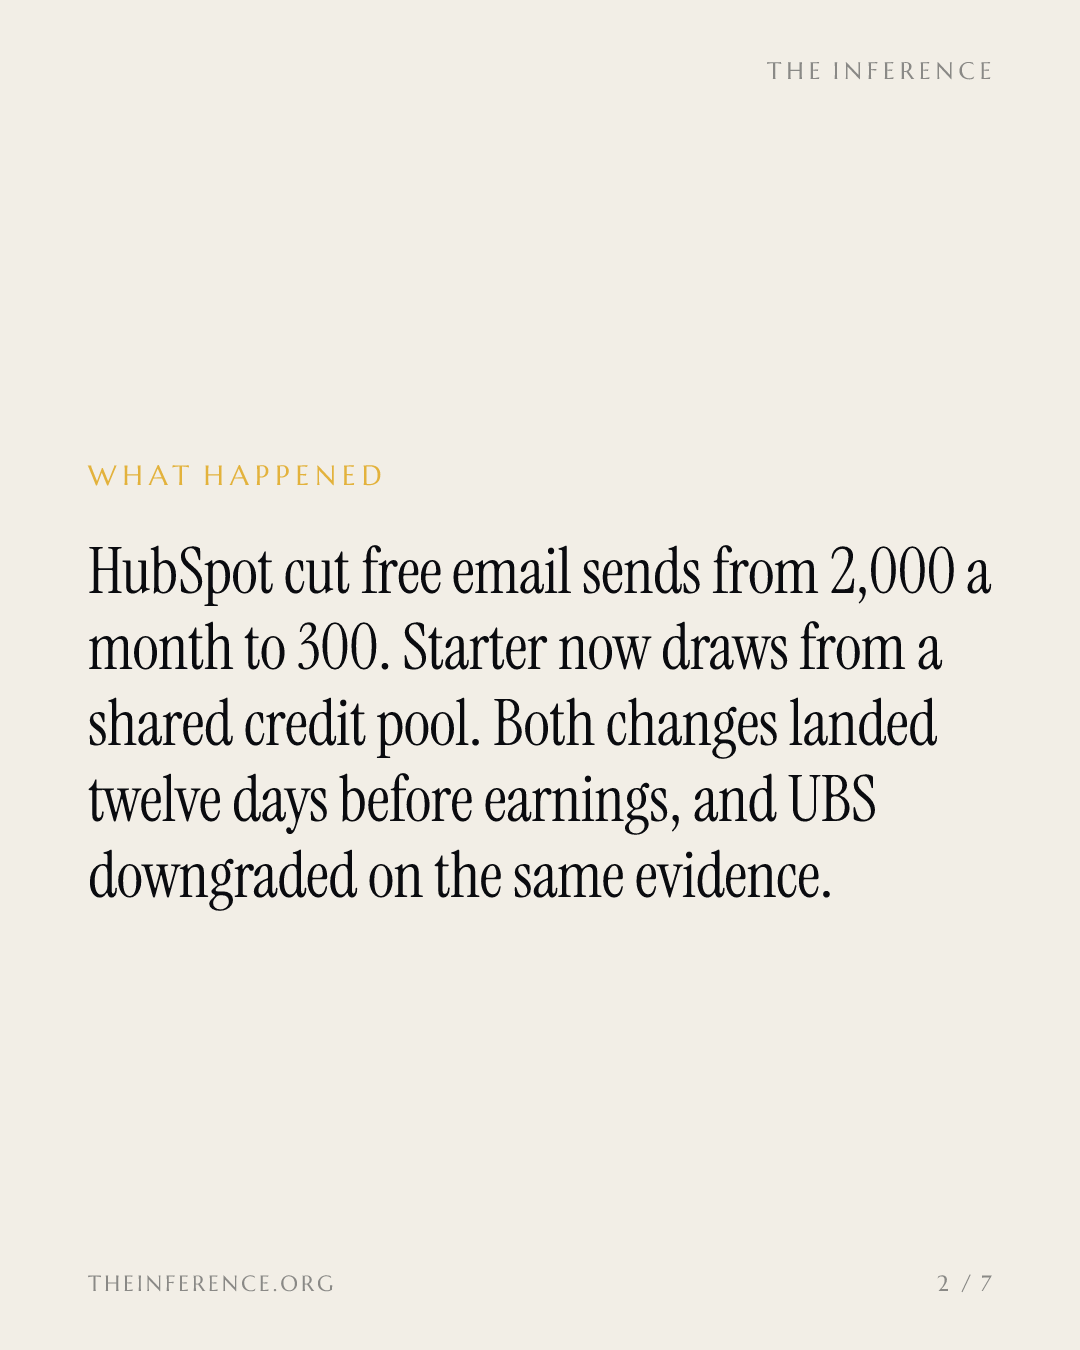
Doce días antes de presentar resultados, HubSpot recortó un 85% los envíos de correo del plan gratuito e integró Starter en el fondo común de créditos, que la compañía puede apretar con una sola palanca. UBS rebajó el valor con los mismos datos sobre la mesa, y las opciones descuentan un veredicto del 12%.
 Vincent Jiang · 3 min read
Los 2.000 correos mensuales del plan gratuito se quedan en 300
En HubSpot−3.65% — HubSpot, down 3.65 percent today, el monitor de precios PricingSaaS registró el 23 de octubre dos cambios en las tablas de precios de la compañía 1. El límite mensual de envíos del plan gratuito pasó de 2.000 a 300 correos, un recorte del 85% 1. El plan Starter perdió su límite propio de correo, que escalaba con los tramos de contactos, y pasa a beber del fondo común de créditos que HubSpot creó el 3 de octubre de 2025 con una asignación fija de 500 créditos 1. Es el tercer cambio en la página de precios en 90 días: el 18 de septiembre la compañía limitó la automatización de Sales Hub Starter a 50 flujos de trabajo 1.
El primer cambio aprieta. Un usuario gratuito que envía 2.000 correos no paga nada, pero llena el embudo, de modo que el recorte lo obliga a subir de plan o a marcharse 1. El segundo es estructural: integrar el correo en los créditos convierte un derecho fijo en un presupuesto de consumo que compite con todas las demás acciones tarificadas por uso, una única palanca que HubSpot puede apretar más adelante en lugar de varios topes separados 1. El rumbo es el de todo el sector: la medición por créditos impulsó 243 cambios de precios en 175 empresas en los últimos 180 días, el 12,1% de los 2.014 cambios que sigue PricingSaaS 1.
Las opciones descuentan un veredicto del 12% para el 4 de noviembre
Las opciones sobre las acciones de HubSpot descuentan un movimiento del 12% en la presentación de resultados del 4 de noviembre 2. Tres días antes, UBS rebajó la recomendación del valor de compra a neutral y elevó su precio objetivo de 290 a 310 dólares 3. Los sondeos de canal de la analista Taylor McGinnis detectaron una demanda desigual entre las pequeñas empresas, una monetización de la IA aún incipiente y advertencias de los partners de que el giro hacia el precio por consumo podría presionar los precios medios de venta a corto plazo 3. Solo entre el 5% y el 10% de los clientes compra créditos adicionales 3. UBS recortó su previsión de crecimiento para el ejercicio fiscal de 2027, del 14,5% al 13%, por debajo del consenso del mercado, que ronda el 14% 3.
UBS dejó su previsión de crecimiento del ejercicio fiscal de 2027 por debajo del consenso del mercado
Data
| Crecimiento EF27, tc | |
|---|---|
| UBS previa | 14.5% |
| Consenso del mercado | 14% |
| UBS revisada | 13% |
Es en el escalón de entrada donde aterrizan esos sondeos. Los ingresos de HubSpot siguen creciendo de forma compuesta: 911,7 millones de dólares en el trimestre de junio, un 19,8% más interanual, con un margen operativo del 4,8%, según sus registros ante la SEC 4. El crecimiento del 19,8% del trimestre de junio es el más lento de los últimos cuatro trimestres 4. Lo que la presentación de resultados tiene que demostrar no es el embudo, sino el contador: si los usuarios de Starter y del plan gratuito actualizan su plan frente a una asignación un 85% menor, y si la tasa de contratación de créditos despega del 5% al 10% que estima UBS 3.
Los ingresos siguen subiendo, pero el trimestre de junio creció al ritmo más lento de los últimos cuatro
Data
| Ingresos | |
|---|---|
| T1 '24 | $617M |
| T2 '24 | $637M |
| T3 '24 | $670M |
| T4 '24 | $703M |
| T1 '25 | $714M |
| T2 '25 | $761M |
| T3 '25 | $810M |
| T4 '25 | $847M |
| T1 '26 | $881M |
| T2 '26 | $912M |
La otra cara, expuesta con imparcialidad
Aun así, UBS elevó su precio objetivo y ve en el uso una vía de monetización a largo plazo 3.
HubSpot presenta los créditos como una forma de control para el usuario: límites de gasto a nivel de cuenta, con topes iniciales un 50% por encima de las asignaciones mensuales, licencias sin uso canjeables por créditos y una revisión integral en EMEA, a partir del 1 de octubre, que sustituyó los tramos de contactos por un precio por envíos de correo electrónico para los clientes nuevos 5. El director de clientes, Jon Dick: «Nadie debería renunciar a sacarle el máximo partido a la IA por no saber cuánto será la factura» 5. Ambas partes coinciden en que la factura pasa de las licencias a las acciones, como argumentamos cuando se conocieron los 660 despidos 6.
Qué vigilar el 4 de noviembre
La clave estará en la tasa de contratación de créditos y en las actualizaciones de plan desde Starter, cuya siguiente lectura está prevista para el 4 de noviembre 23. La página de precios se movió primero. La presentación de resultados decidirá quién paga.
Get Applications by email, free
How AI is changing the software people and companies use. In our daily email, every weekday.