허브스팟, 실적발표 12일 앞두고 무료 이메일 발송량 85% 삭감…스타터도 크레딧 풀로
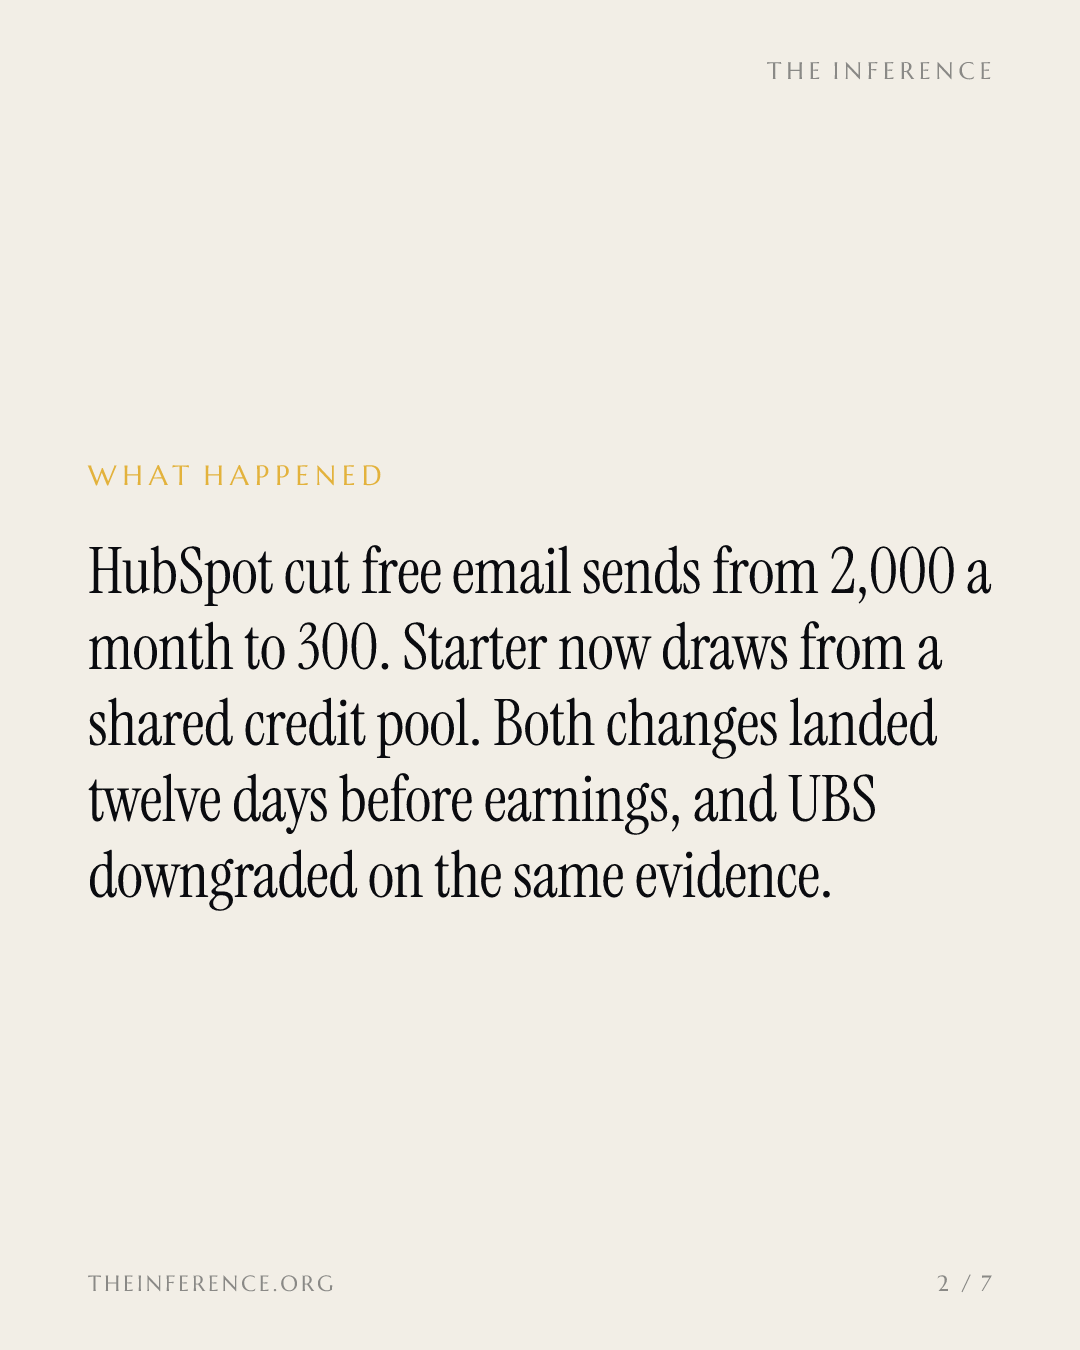
실적발표를 12일 앞두고 허브스팟은 무료(Free) 요금제의 이메일 발송량을 85% 줄이고, 스타터(Starter)를 하나의 레버로 죄일 수 있는 공용 크레딧(Credits) 풀에 편입했다. UBS는 같은 정황을 근거로 투자의견을 하향했다. 옵션시장이 예약해 둔 '판결'은 12%다.
 Vincent Jiang · 3 min read
무료 요금제 월 이메일 발송량 2,000통→300통
가격 추적 서비스 PricingSaaS는 허브스팟−3.65% — 허브스팟, down 3.65 percent today의 요금표에서 10월23일 두 건의 변경을 기록했다 1. 무료 요금제의 월 이메일 발송 한도는 2,000통에서 300통으로 85% 줄었다 1. 스타터 요금제의 이메일 발송량은 연락처(contact) 등급에 따라 정해지던 자체 한도가 사라지고, 허브스팟이 2025년 10월3일 도입한 공용 크레딧 풀에서 500크레딧 정액으로 끌어쓰게 된다 1. 지난 90일 사이 세 번째 요금 페이지 변경이다. 허브스팟은 앞서 9월18일 세일즈허브 스타터(Sales Hub Starter)의 자동화를 워크플로우 50개로 제한했다 1.
첫 번째 변경은 압박이다. 월 2,000통을 무료로 보내던 사용자는 돈을 내지 않는 대신 퍼널을 채워주는 존재다. 발송량이 85% 줄면 이들 앞에는 유료 전환이냐 이탈이냐의 갈림길만 남는다 1. 두 번째 변경은 구조적이다. 이메일이 크레딧으로 묶이면 고정 권한은 소진형 예산으로 바뀌고, 이 예산은 나머지 모든 과금 항목과 경쟁한다. 허브스팟 입장에서는 여러 개의 별도 상한 대신 나중에 하나의 레버로 죄면 그만이다 1. 방향은 업계 전체가 같다. 최근 180일간 크레딧 기반 과금은 175개 기업에서 243건의 가격 변경을 이끌었다. PricingSaaS가 추적하는 2,014건 가운데 12.1%다 1.
옵션시장, 11월4일 실적발표에 '12% 판결' 예상
허브스팟 주식 옵션이 11월4일 실적발표에서 12%의 주가 변동을 반영하고 있다 2. 그보다 사흘 앞서 UBS는 투자의견을 매수(Buy)에서 중립(Neutral)으로 하향했다. 다만 목표주가는 290달러에서 310달러로 올렸다 3. 애널리스트 테일러 맥기니스의 채널 체크에서는 중소기업 수요가 고르지 않았고 AI 수익화는 아직 걸음마 단계였다. 사용량 기반 과금(consumption pricing) 전환이 단기적으로 평균판매가격(ASP)을 끌어내릴 수 있다는 파트너사의 경고도 나왔다 3. 추가 크레딧을 구매하는 고객은 5~10%에 불과하다 3. UBS는 2027 회계연도 성장률 전망을 기존 14.5%에서 13%로 낮췄다. 시장 컨센서스(약 14%)를 밑도는 수치다 3.
UBS, 2027 회계연도 성장률 전망 시장 컨센서스 밑으로 하향
Data
| 2027 회계연도 성장률(환율 불변 기준) | |
|---|---|
| UBS 기존 | 14.5% |
| 시장 컨센서스 | 14% |
| UBS 수정치 | 13% |
UBS 채널 체크의 화살이 꽂히는 곳은 입문 요금제다. 허브스팟의 매출은 여전히 성장을 거듭하고 있다. SEC 공시에 따르면 6월 분기 매출은 9억1170만달러로 전년 동기 대비 19.8% 증가했고 영업이익률은 4.8%였다 4. 6월 분기의 19.8% 증가율은 최근 4개 분기 가운데 가장 낮다 4. 이번 실적발표가 증명해야 할 것은 퍼널이 아니라 과금 계량기다. 이메일 발송 한도가 85% 줄어든 상황에서 스타터와 무료 요금제 사용자가 상위 요금제로 갈아타는지, 크레딧 구매율이 UBS가 짚은 5~10% 수준에서 상승 반전하는지다 3.
매출은 여전히 상승…6월 분기 증가율은 최근 4개 분기 최저
Data
| 매출 | |
|---|---|
| 2024년 1분기 | $617M |
| 2024년 2분기 | $637M |
| 2024년 3분기 | $670M |
| 2024년 4분기 | $703M |
| 2025년 1분기 | $714M |
| 2025년 2분기 | $761M |
| 2025년 3분기 | $810M |
| 2025년 4분기 | $847M |
| 2026년 1분기 | $881M |
| 2026년 2분기 | $912M |
반대편 논리도 공정하게 옮겨보자
UBS는 그럼에도 목표주가를 올렸으며, 사용량에서 장기적 수익화 가능성을 보고 있다 3.
허브스팟은 크레딧을 사용자가 지출을 통제하는 장치로 내세운다. 월 배정량보다 초기 상한을 50% 높게 잡은 계정 단위 지출 한도, 쓰지 않은 좌석(seat)을 크레딧으로 바꾸는 제도, 그리고 10월1일부터 EMEA(유럽·중동·아프리카) 신규 고객에게 연락처 등급제 대신 이메일 발송량 과금을 적용하는 개편이 그 사례다 5. 최고고객책임자(CCO) 존 딕은 "청구서가 얼마 나올지 몰라 AI를 제대로 활용하지 못하는 일은 없어야 한다"고 말했다 5. 청구 기준이 좌석에서 '행위'로 옮겨가고 있다는 점에는 양쪽 모두 동의한다. 660명 감원 소식이 나왔을 때 본지가 주장했던 대로다 6.
11월4일 관전 포인트
판을 가를 지표는 크레딧 구매율과 스타터 업그레이드다. 다음 확인 시점은 11월4일이다 23. 가격 페이지는 먼저 움직였다. 누가 돈을 낼지는 실적발표가 결정한다.
Get Applications by email, free
How AI is changing the software people and companies use. In our daily email, every weekday.