IREN toma prestados 363 millones de dólares con sus GPU como garantía mientras el seguro de impago de Oracle y SpaceX marca récords
Los mercados públicos de deuda alcanzan su límite de absorción de infraestructura de IA y, esa misma mañana, IREN mostró la alternativa: financiación privada de equipos garantizada por máquinas que ya generan ingresos.
 Richard Tang · 2 min read
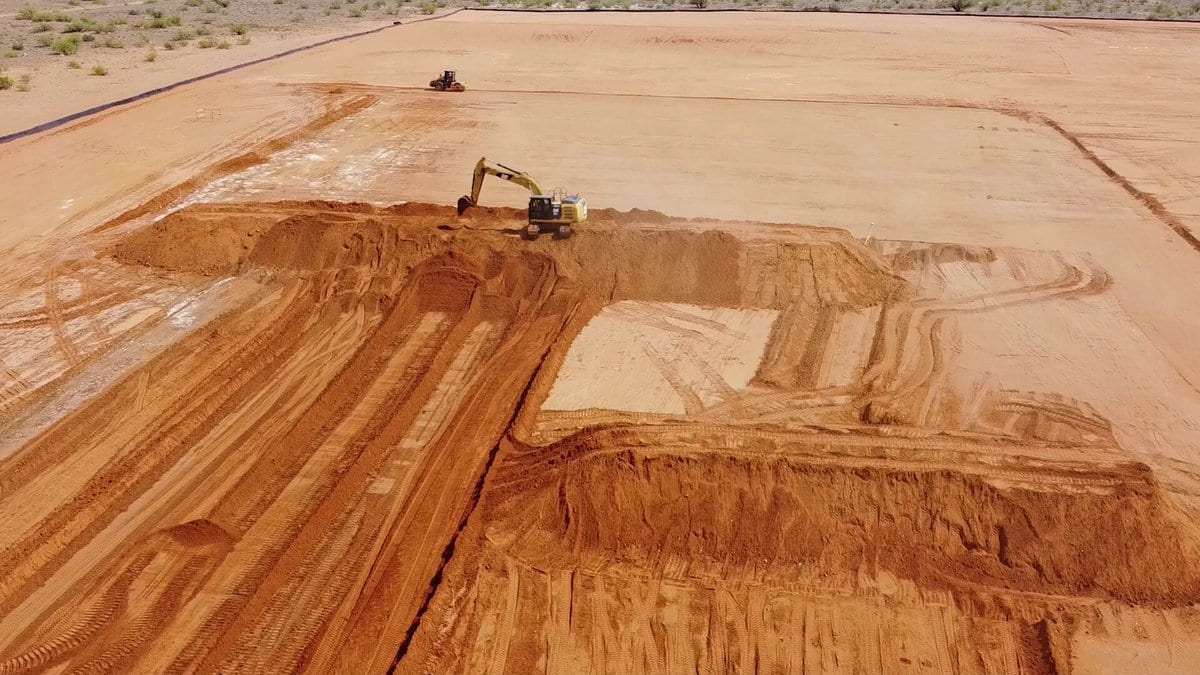
El mercado de crédito que financia la infraestructura de la IA se está saturando y las neonubes buscan ya cómo esquivarlo. Bloomberg informa de rentabilidades de dos dígitos en al menos 18 financiaciones de centros de datos con calificación de bono basura, de seguros de impago en máximos sobre Oracle−0.43% — Oracle, down 0.43 percent today, SpaceX−3.16% — SpaceX, down 3.16 percent today, Nvidia−0.54% — Nvidia, down 0.54 percent today y Meta−1.55% — Meta, down 1.55 percent today, y de aseguradoras y bancos europeos que ya han agotado sus límites de exposición 1. Las alternativas son privadas y con respaldo en activos: IREN−0.18% — IREN, down 0.18 percent today, cuyo despliegue analizamos el 3 de octubre, cerró esa misma mañana una financiación de equipos de 363 millones de dólares 2.
Toda la cadena de riesgo se reprecia a la vez
Las rentabilidades muestran dónde se concentra la presión. JPMorgan y Goldman+1.07% — Goldman, up 1.07 percent today tuvieron que endulzar el préstamo de 5.000 millones de dólares de Volta, que financia GPU de Nvidia y un centro de datos en Noruega que Anthropic ha contratado, hasta superar el 11% de rentabilidad 3.
Los bonos de centros de datos con mejor calificación han pasado de rendir menos del 5% a comienzos de 2026 a cerca del 7%, con emisiones por encima del 8% descritas como difíciles, y los bonos tecnológicos de grado de inversión promedian ahora en torno al 6% 1. Los costes de cobertura fueron en la misma dirección: la protección frente al impago de Oracle, SpaceX, Nvidia y Meta alcanzó máximos históricos en niveles propios de emisores de bono basura, y Oracle marcó el tono con una comunicación de fuerza mayor para diferir pagos de un centro de datos retrasado en Nuevo México 1.
Las rentabilidades de la deuda de centros de datos suben en toda la cadena de riesgo
Data
| Value | |
|---|---|
| Mejores bonos CD, enero 2026 | 5% |
| Mejores bonos CD, hoy | 7% |
| Bonos tecnológicos GI | 6% |
| Préstamo Volta, 5.000 millones | 11% |
El cuello de botella es el comprador de la deuda
El precio es el síntoma. Los inversores aprendieron con la comunicación de Oracle que los contratos con inquilinos pueden incluir cláusulas de salida, entre ellas el derecho a rescindir tras retrasos de 180 días o más, y ahora exigen que se les pague por esa opción 1. La mesa de préstamos tecnológicos de un banco europeo asegura que trasladar el riesgo fuera de su balance tarda cinco meses, lo que frena la concesión de nuevos préstamos, y Citadel Securities advierte de un desajuste creciente entre lo que Silicon Valley espera captar y lo que los financieros pueden aportar 1.
La operación privada que se ha colado es pequeña
Data
| Value | |
|---|---|
| Financiación de equipos de IREN | $0.36B |
| Préstamo sindicado de Volta | $5B |
| ABS/CMBS de centros de datos, 2026 | $22B |
Donde el dinero todavía se mueve
La operación de IREN señala el camino. En lugar de recurrir a un bono sindicado, ha refinanciado servidores GPU ya desplegados y generando ingresos con Wingspire —el brazo de financiación de equipos de Blue Owl+1.13% — Blue Owl, up 1.13 percent today— y seis prestamistas encabezados por Eldridge y Silver Point, en una operación garantizada por el equipamiento y respaldada por contratos plurianuales con clientes 2. La liquidez procede de equipos que ya generan ingresos, no de la fe en un despliegue. Cabe esperar que más neonubes sigan sus pasos. El punto a vigilar: qué garantía de hiperescaleador se tarifa peor a medida que lo hagan 12.
Get Data Center by email, free
Who is building AI's data centers, and who is paying for them. In our daily email, every weekday.