Nebius toma US$ 3,5 bilhões com custo 12 pontos menor que o da CoreWeave, cujos títulos rendem 15%
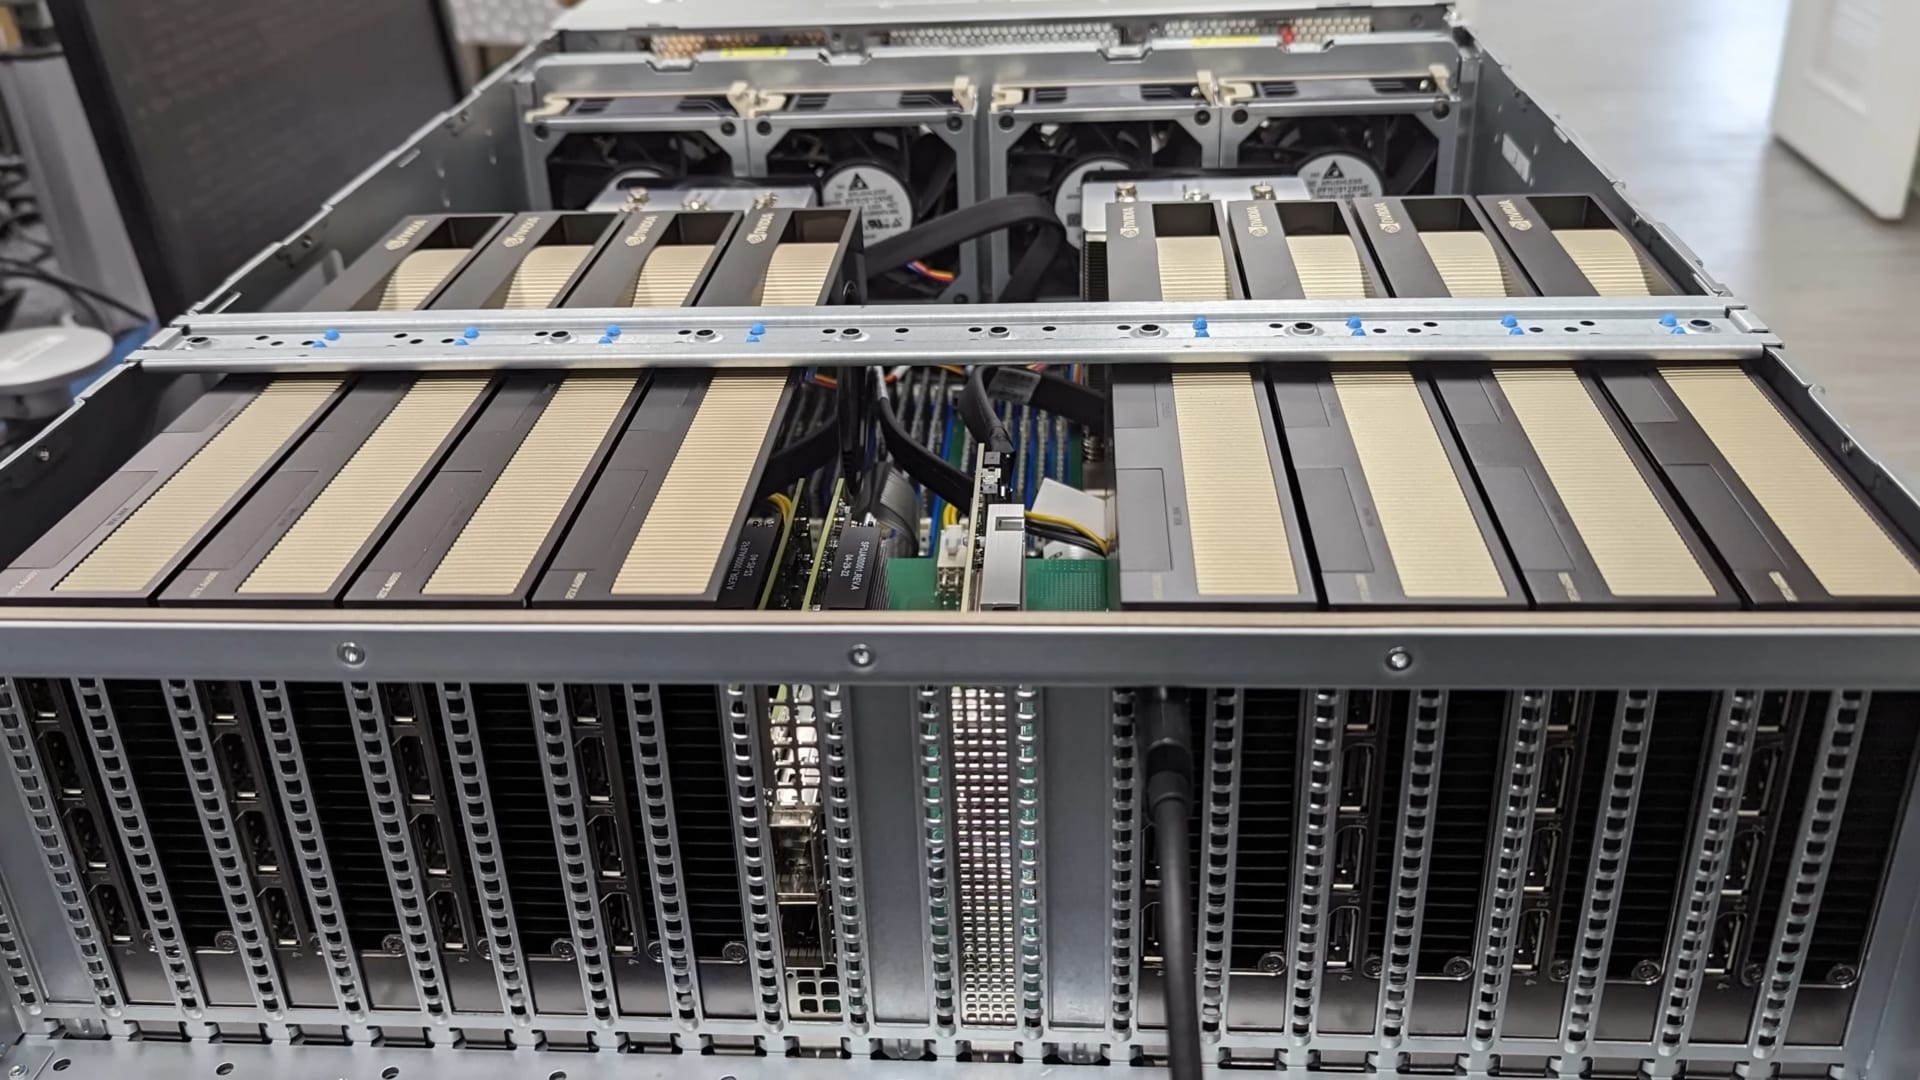
A Nebius acaba de captar US$ 3,5 bilhões a SOFR mais 2,75 pontos, enquanto os títulos da rival CoreWeave rendem 15% e o seguro contra calote da empresa é negociado em níveis de estresse. O mesmo negócio de GPUs, precificado de duas maneiras — e o spread revela o que o mercado de dívida está comprando, de fato.
 Vincent Jiang · 3 min read
A Nebius−6.92% — Nebius, down 6.92 percent today, "neocloud" sediada em Amsterdã que aluga GPUs da Nvidia−3.83% — Nvidia, down 3.83 percent today a laboratórios de IA, anunciou ao mercado em 22 de outubro que o Citi vai emprestar US$ 3,5 bilhões à empresa 1. A linha tem prazo de 364 dias e taxa inicial de 2,75 pontos percentuais acima do benchmark SOFR a termo 1. Um dia antes, a empresa havia assinado como cliente âncora de até 50 megawatts em Oxagon, o campus de data centers que se ergue no megaprojeto Neom, na Arábia Saudita, ao lado da Humain e da DataVolt 2.
Dois preços para o mesmo negócio de GPUs
O número que importa é a taxa. Em 13 e 14 de outubro, a CoreWeave−7.67% — CoreWeave, down 7.67 percent today, a maior neocloud e o comparável mais próximo da Nebius, viu os yields de seus títulos com vencimento em 2031 e 2032 ultrapassarem 15%, e seus credit default swaps (CDS) de cinco anos, o seguro contra o calote, romperem os 1.000 pontos-base, patamar em geral lido como estresse de crédito 57.
Dois vendedores de praticamente a mesma capacidade de GPU, e o mercado de crédito cobra de um deles pouco mais que o SOFR mais 2,75 pontos, e do outro, cerca de 15%. Esse spread de doze pontos é o veredito do mercado sobre quem consegue pagar de verdade.
A tese da Nebius se apoia no crédito dos contratos, não nos chips. O diretor de operações, Ophir Nave, disse que a empresa poderia, em vez disso, captar com lastro em mais de US$ 40 bilhões de contratos de longo prazo com clientes de investment grade, entre eles Microsoft−1.26% — Microsoft, down 1.26 percent today e Meta−6.44% — Meta, down 6.44 percent today; a companhia já carrega cerca de US$ 10 bilhões em dívida conversível após uma emissão de US$ 5,75 bilhões em agosto 1. O balanço da CoreWeave é outro: cerca de US$ 52 bilhões em obrigações de dívida e uma despesa de juros de aproximadamente US$ 640 milhões no segundo trimestre — mais do que seu lucro operacional ajustado 5.
A ação é precificada como o crédito, não como os contratos
O porém para os acionistas da Nebius: o papel vem sendo precificado mais perto do crédito da CoreWeave do que dos próprios contratos. A ação fechou em 21 de outubro a US$ 171,57, queda de 27,7% frente aos US$ 237,33 de 25 de setembro, mas segue 105% acima do fechamento de fim de 2025 3.
A receita de US$ 582,3 milhões no segundo trimestre — alta de 454% — convive com um capex de cerca de US$ 5,7 bilhões, um fluxo de caixa operacional de US$ 2,3 bilhões e uma orientação de capex de US$ 20 bilhões a US$ 25 bilhões para o ano inteiro 3. Cada ponto de queda no preço da ação torna mais barata, por papel vendido, a captação restante de US$ 2,11 bilhões via programa de emissões de ações no mercado (ATM) — e mais caro o serviço da dívida conversível 3.
Capex da Nebius equivale a dez vezes a receita
- Receita
- Capex
Data
| Receita | Capex | |
|---|---|---|
| 3º tri '24 | $0.03B | $0.17B |
| 4º tri '24 | $0.04B | $0.42B |
| 1º tri '25 | $0.05B | $0.54B |
| 2º tri '25 | $0.11B | $0.51B |
| 3º tri '25 | $0.15B | $0.96B |
| 4º tri '25 | $0.23B | $2.06B |
| 1º tri '26 | $0.4B | $2.47B |
| 2º tri '26 | $0.58B | $5.65B |
Nebius sobe 105% no ano, mas cai 27,7% em um mês
Data
| Fechamento da NBIS (US$) | |
|---|---|
| 31 dez 2025 | 83.71 |
| 18 jun 2026 | 286.69 |
| 25 set 2026 | 237.33 |
| 21 out 2026 | 171.57 |
O outro lado da aposta
O campo da CoreWeave tem uma resposta: o CEO Michael Intrator disse aos funcionários que o mercado está irracional e que a carteira de contratos de US$ 100 bilhões “sustenta com folga todas as nossas obrigações de dívida” 7. O Barclays−2.59% — Barclays, down 2.59 percent today, mesmo assim, elevou a recomendação do papel. E as mesas de crédito disseram à CNBC que o mercado de high yield está, na prática, paralisado até depois das eleições de meio de mandato nos EUA — o que trava a captação de todos, não só dos nomes já em estresse 6.
O que acompanhar: o balanço do terceiro trimestre da Nebius, onde a orientação reafirmada pelo CFO Dado Alonso — de US$ 7 bilhões a US$ 9 bilhões de receita recorrente anual (ARR) ao fim do ano — encontra a receita diferida de 2027 na carteira de contratos 3. A linha de crédito do Citi−2.15% — Citi, down 2.15 percent today vence em 364 dias 3. Quem refinanciar às taxas de 2027 vai descobrir o que o spread era de verdade 3.
Get Data Center by email, free
Who is building AI's data centers, and who is paying for them. In our daily email, every weekday.