SAP verkauft DocuSigns Vertragstools in eigener Software – die Aktie notiert mit 85,27 Dollar über dem Kursziel von 71 Dollar
SAP verkauft DocuSigns Vertragsmanagement seit dem 26. Oktober als eigene Erweiterungen unter der SAP-Marke – innerhalb von dreizehn Tagen die zweite große Einbindung des Anbieters. Was die Deals wert sind, zeigen erstmals die Zahlen für das dritte Fiskalquartal am 3. Dezember.
 Richard Tang · 2 min read
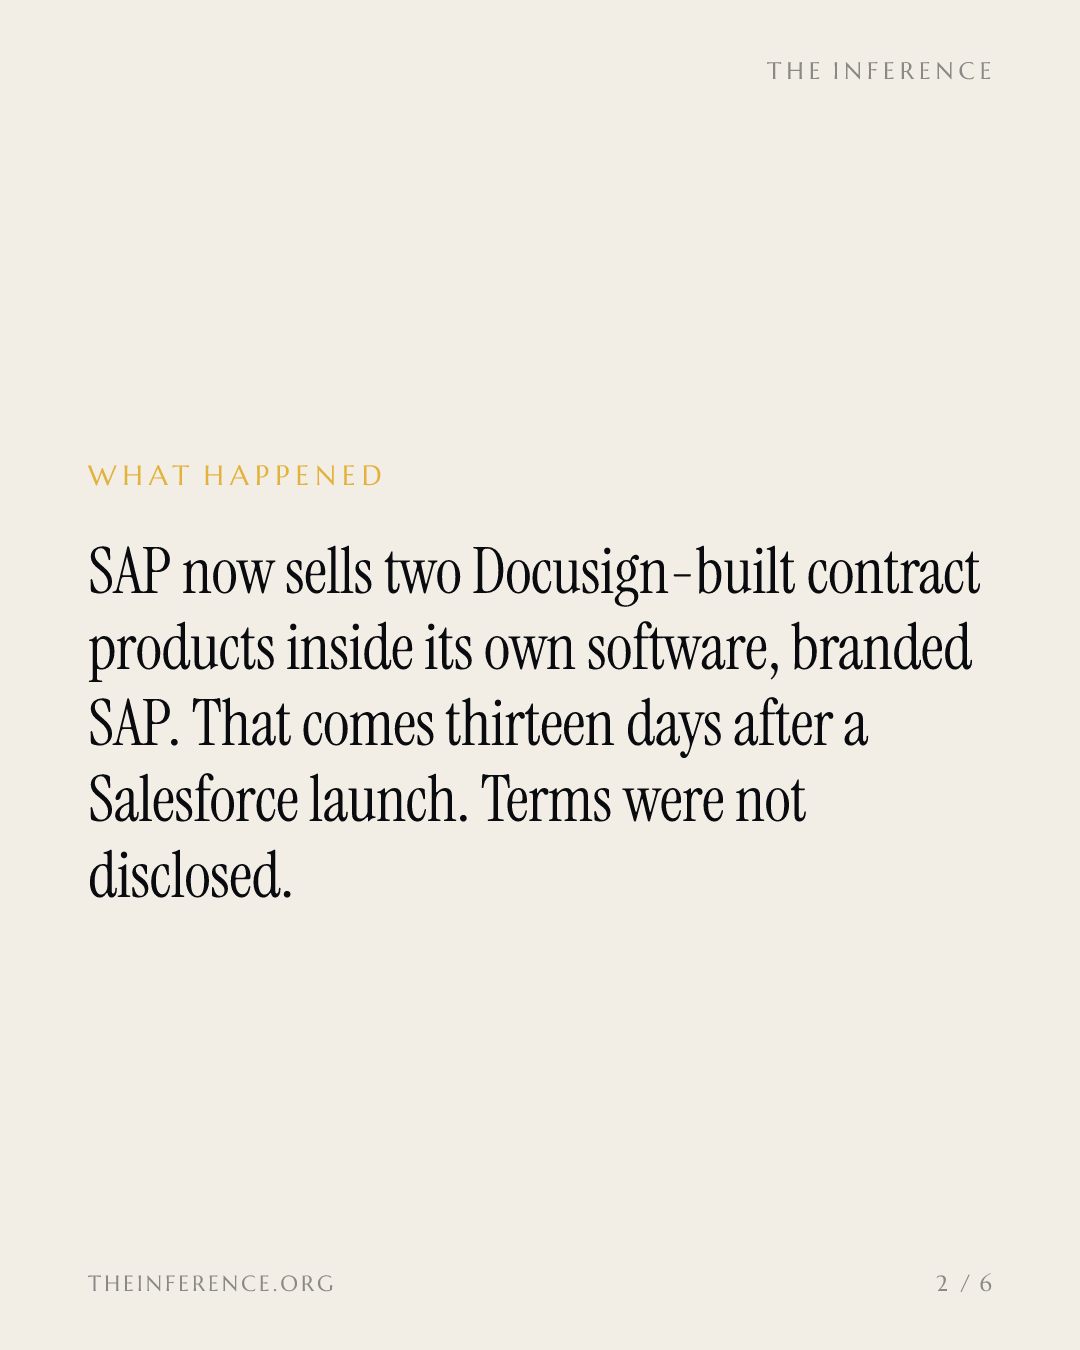
DocuSign−1.23% — DocuSign, down 1.23 percent today hat sich gestern die Vertriebsmannschaft von SAP−0.30% — SAP, down 0.30 percent today geangelt – die bislang stärkste Antwort auf die Wette, dass KI-Agenten Vertragssoftware überflüssig machen. SAP vertreibt zwei von DocuSign entwickelte Produkte, eines für SAP Sales Cloud und eines für SuccessFactors, als SAP Solution Extensions unter der SAP-Marke; beide sind ab heute allgemein verfügbar, mitgeteilt am 26. Oktober 13. Die Short-These lautet, KI-Agenten bauen Software neu auf, die pro Arbeitsplatz abgerechnet wird, und entziehen den Etablierten die Geschäftsgrundlage. DocuSigns Konter: Das Unternehmen nistet sich in den Systemen ein, in denen Unternehmensverträge entstehen.
Drei Einbindungen in vier Wochen
Auf die Mechanik kommt es an. Vertragsdaten fließen direkt ins SAP-System zurück: Ein unterschriebener Deal oder ein Angebotsschreiben speist die nächste Prognose, die nächste Verlängerung oder den nächsten Onboarding-Schritt. Und die Joule-Work-Integration soll Agenten künftig erlauben, vertragsgetriebene Abläufe über die Systeme eines Unternehmens hinweg zu koordinieren 3. Zuvor hatte der Salesforce-Launch am 13. Oktober Intelligent Agreement Management (IAM) nativ in Salesforce−1.68% — Salesforce, down 1.68 percent today, Agentforce und Slack für agentenbasierte Workflows gebracht 4; schon am 30. September hatte DocuSign seinen MCP-Server für Claude, ChatGPT und Copilot geöffnet 5. Innerhalb von zwei Wochen hat sich DocuSign an den Ursprung der meisten Unternehmensverträge gesetzt – und ist seither von den Agenten selbst aufrufbar.
Entweder Agenten entwerfen Verträge genau dort, wo die CRM- und HR-Systeme beheimatet sind – und wo DocuSign inzwischen sitzt –, oder außerhalb beider Plattformen. DocuSign kauft das erste Szenario und hedgt das zweite.
Was fehlt, ist Geld
Keines der beiden Unternehmen hat Konditionen oder Umsatzaufteilung genannt 23. Über den SAP-Vertriebskanal wird DocuSigns Preisgestaltung pro Arbeitsplatz zudem erst mit den Quartalszahlen sichtbar. Der erste Härtetest ist der Bericht zum dritten Fiskalquartal am 3. Dezember – die erste Veröffentlichung seit den beiden Deals 7.
Im vergangenen Quartal lag der Umsatz bei 875,75 Millionen Dollar, ein Plus von rund 9 Prozent; das bereinigte Ergebnis je Aktie übertraf die Konsensschätzung 7. Die Aktie schloss am Freitag bei 85,27 Dollar – das durchschnittliche Analysten-Kursziel liegt dagegen nur bei rund 71 Dollar. Der Kurs geht also bereits davon aus, dass die Einbindung funktioniert 61. Was mich umstimmen würde: am 3. Dezember bezifferte Attach-Raten oder Buchungen über den SAP-Kanal – und Vertragsvolumen, das über den MCP-Server fließt 61. Bislang hat keine Seite dieses Trades den SAP-Deal eingepreist.
DocuSigns Wachstum liegt seit drei Jahren durchgehend zwischen 7 und 9,4 Prozent
Data
| Umsatzwachstum im Vorjahresvergleich | |
|---|---|
| Q3 '23 | 8.5% |
| Q4 '23 | 8% |
| Q1 '24 | 7.3% |
| Q2 '24 | 7% |
| Q3 '24 | 7.8% |
| Q4 '24 | 9% |
| Q1 '25 | 7.6% |
| Q2 '25 | 8.8% |
| Q3 '25 | 8.4% |
| Q4 '25 | 7.8% |
| Q1 '26 | 8.7% |
| Q2 '26 | 9.4% |
Get Applications by email, free
How AI is changing the software people and companies use. In our daily email, every weekday.