SAP vende las herramientas de contratos de DocuSign dentro de su propio software; DocuSign cotiza a 85,27 dólares frente a un precio objetivo de 71
SAP empezó el 26 de octubre a vender la gestión de acuerdos de DocuSign como extensiones de su propia marca, la segunda gran integración de la empresa en trece días. Los resultados del tercer trimestre fiscal, que se publicarán el 3 de diciembre, serán la primera ocasión de poner precio a cualquiera de los dos acuerdos.
 Richard Tang · 2 min read
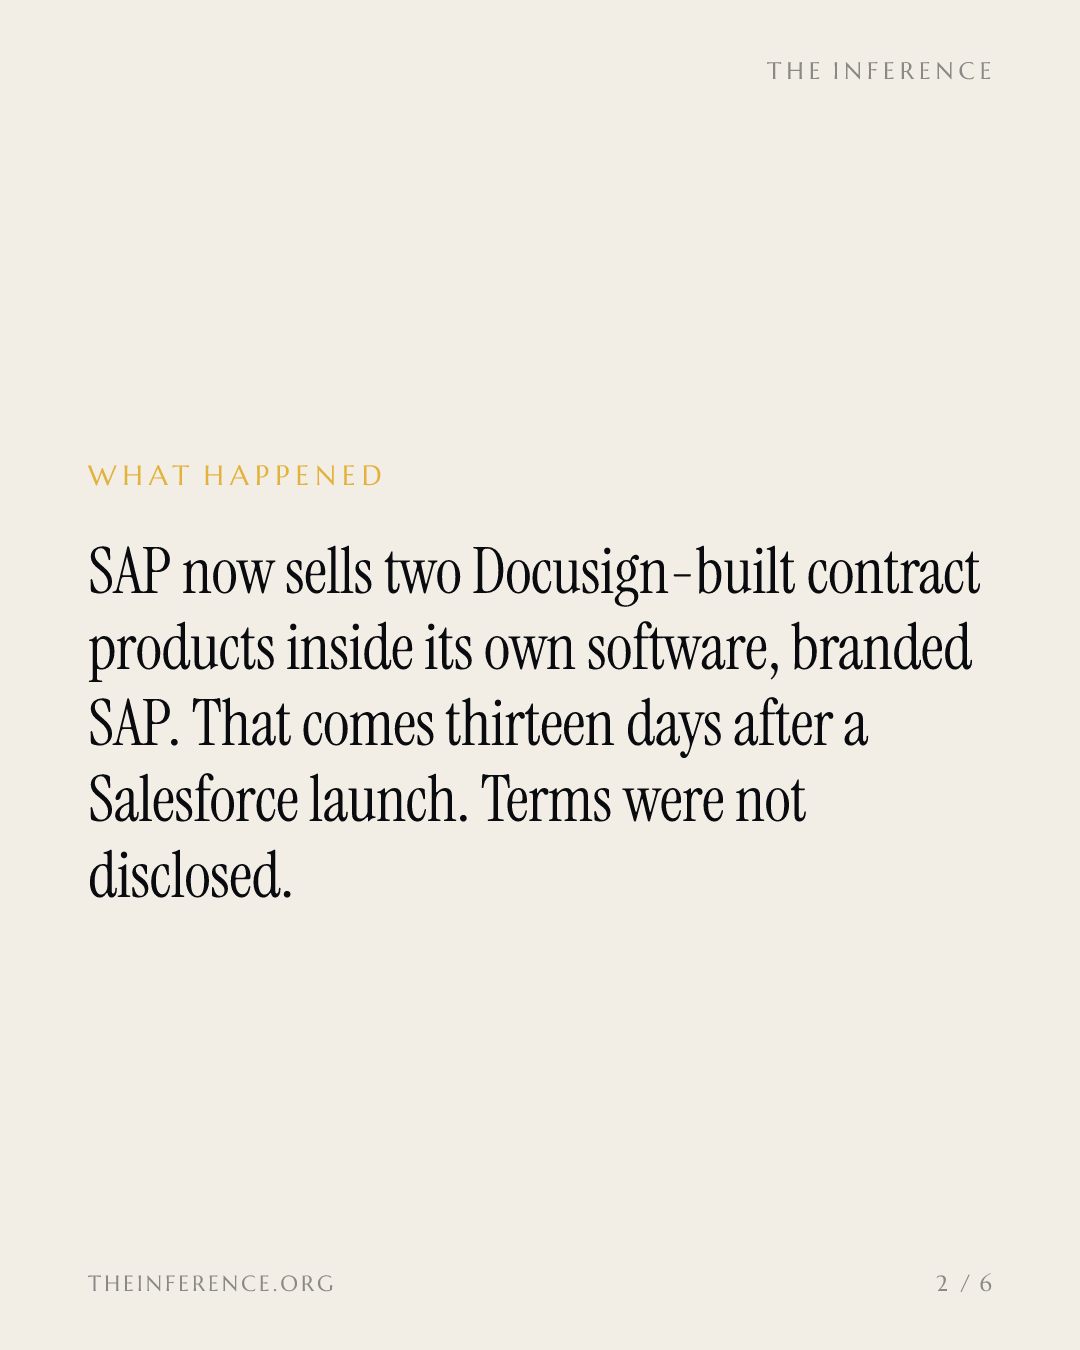
DocuSign−1.23% — DocuSign, down 1.23 percent today se aseguró ayer la fuerza de ventas de SAP−0.30% — SAP, down 0.30 percent today, y esa es hasta la fecha la respuesta más contundente a la apuesta de que los agentes de IA acabarán con el software de acuerdos. SAP venderá dos productos desarrollados por DocuSign, uno para SAP Sales Cloud y otro para SuccessFactors, como SAP Solution Extensions con la marca SAP; ambos ya están disponibles con carácter general, según el anuncio del 26 de octubre 13. La tesis bajista sostiene que los agentes rehacen el software con licencias por puesto y asfixian al incumbente. La contra de DocuSign es instalarse dentro de los sistemas donde nacen los acuerdos empresariales.
Tres integraciones en cuatro semanas
Los detalles de funcionamiento importan. Los datos de los contratos se sincronizan directamente con SAP, de modo que un acuerdo firmado o una carta de oferta alimenta el paso siguiente, sea la previsión, la renovación o la incorporación de empleados, y la integración con Joule Work permitirá a los agentes coordinar el trabajo ligado a los acuerdos por todos los sistemas de una compañía 3. El movimiento llega después del lanzamiento del 13 de octubre con Salesforce, que incorpora de forma nativa la gestión inteligente de acuerdos (IAM) en Salesforce−1.68% — Salesforce, down 1.68 percent today, Agentforce y Slack para flujos de trabajo agénticos 4, y después de que DocuSign abriera su servidor MCP (Model Context Protocol) a Claude, ChatGPT y Copilot el 30 de septiembre 5. En dos semanas, DocuSign se ha instalado en el punto de origen de la mayoría de los contratos empresariales y ha pasado a ser un servicio que los propios agentes pueden invocar.
O los agentes redactan los contratos donde residen los sistemas de CRM y de recursos humanos, donde DocuSign ya está presente, o lo hacen fuera de ambas plataformas. DocuSign apuesta por el primer escenario y se cubre frente al segundo.
Lo que falta es el dinero
Ninguna de las dos compañías ha revelado las condiciones ni el reparto de ingresos 23, y el canal de SAP no dejará ver el precio por puesto de DocuSign hasta la publicación de resultados. La primera prueba llegará con los resultados del tercer trimestre fiscal, el 3 de diciembre, el primer informe desde ambos acuerdos 7.
Los ingresos de DocuSign sumaron 875,75 millones de dólares en el último trimestre, cerca de un 9% más, y el beneficio por acción ajustado superó el consenso 7. El título cerró el viernes en 85,27 dólares, frente a un precio objetivo medio de los analistas cercano a los 71 dólares, de modo que el precio ya descuenta que la integración funciona 61. ¿Qué me haría cambiar de opinión? Que el 3 de diciembre se cuantifiquen las tasas de vinculación (attach rates) o las reservas del canal de SAP, y que empiece a fluir volumen de acuerdos por el servidor MCP 61. Ninguna de las dos partes de esta apuesta ha descontado todavía el acuerdo con SAP.
El crecimiento de DocuSign lleva tres años consecutivos entre el 7% y el 9,4%
Data
| Crecimiento interanual de los ingresos | |
|---|---|
| T3 '23 | 8.5% |
| T4 '23 | 8% |
| T1 '24 | 7.3% |
| T2 '24 | 7% |
| T3 '24 | 7.8% |
| T4 '24 | 9% |
| T1 '25 | 7.6% |
| T2 '25 | 8.8% |
| T3 '25 | 8.4% |
| T4 '25 | 7.8% |
| T1 '26 | 8.7% |
| T2 '26 | 9.4% |
Get Applications by email, free
How AI is changing the software people and companies use. In our daily email, every weekday.