SAP vende ferramentas de contratos da Docusign dentro do próprio software; ação da Docusign negocia a US$ 85,27, contra preço-alvo de US$ 71
A SAP começou a vender a solução de gestão de acordos da Docusign como extensões de marca própria em 26 de outubro — a segunda grande incorporação da Docusign em treze dias. O primeiro balanço capaz de precificar qualquer um dos dois acordos é o do terceiro trimestre fiscal, em 3 de dezembro.
 Richard Tang · 2 min read
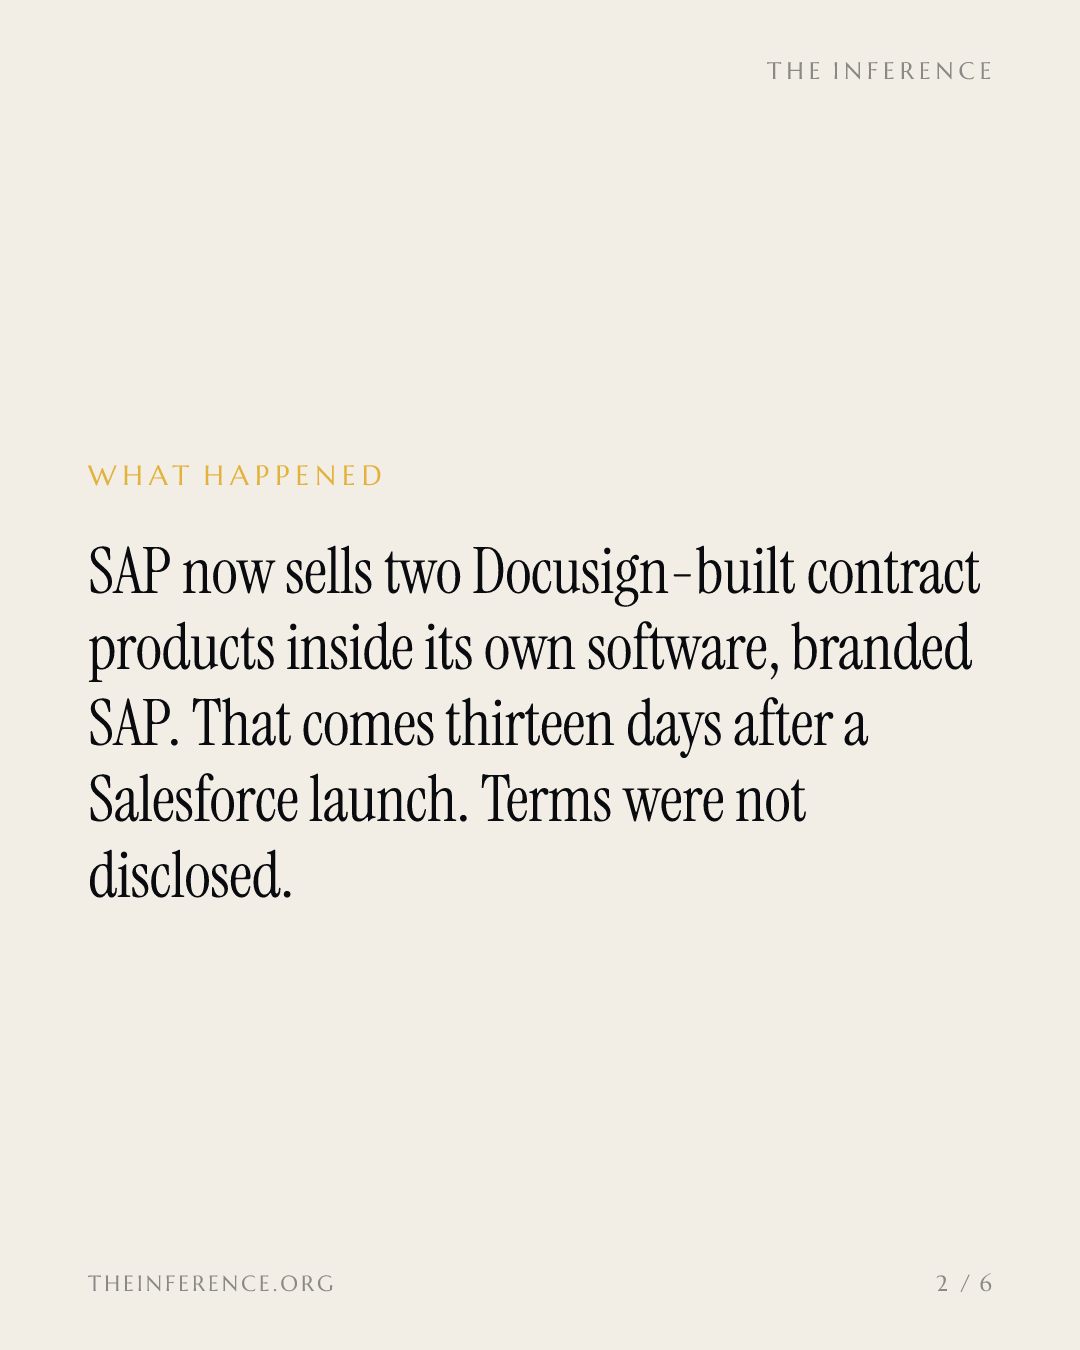
A Docusign−1.23% — Docusign, down 1.23 percent today ganhou ontem a força de vendas da SAP−0.30% — SAP, down 0.30 percent today — e essa é a resposta mais forte até agora à aposta de que os agentes de IA matam o software de acordos. A SAP vai vender dois produtos desenvolvidos pela Docusign, um para o SAP Sales Cloud e outro para o SuccessFactors, como SAP Solution Extensions com marca SAP; ambos estão em disponibilidade geral desde hoje, segundo o anúncio de 26 de outubro 13. A tese baixista diz que os agentes reconstroem o software cobrado por assento e deixam o incumbente morrer de fome. O contragolpe da Docusign é se instalar dentro dos sistemas onde nascem os acordos corporativos.
Três incorporações em quatro semanas
A mecânica importa. Os dados dos contratos sincronizam direto com a SAP, de modo que um acordo assinado ou uma proposta de emprego alimenta a etapa seguinte de previsão, renovação ou integração de funcionários — e a integração com o Joule Work vai permitir que agentes coordenem, entre os sistemas da empresa, o trabalho disparado pelos acordos 3. O anúncio da SAP segue o lançamento com a Salesforce, em 13 de outubro, que colocou o IAM (Intelligent Agreement Management) de forma nativa no Salesforce−1.68% — Salesforce, down 1.68 percent today, no Agentforce e no Slack para fluxos de trabalho agênticos 4, e a abertura do servidor MCP para Claude, ChatGPT e Copilot pela Docusign, em 30 de setembro 5. Em duas semanas, a Docusign se embutiu no ponto de origem da maioria dos contratos corporativos e se tornou acionável pelos próprios agentes.
Ou os agentes elaboram contratos onde vivem os sistemas de CRM e de RH — onde a Docusign agora está —, ou fora das duas plataformas. A Docusign compra o primeiro cenário e faz hedge no segundo.
O que falta é dinheiro
Nenhuma das empresas divulgou os termos nem a divisão de receita 23, e o canal da SAP não deixa o preço por assento da Docusign visível até a divulgação dos resultados. O primeiro teste é o balanço do terceiro trimestre fiscal, em 3 de dezembro — o primeiro desde os dois acordos 7.
No trimestre passado, a receita foi de US$ 875,75 milhões, alta de cerca de 9%, e o lucro por ação ajustado veio acima do consenso 7. A ação fechou sexta-feira a US$ 85,27, ante um preço-alvo médio dos analistas perto de US$ 71 — ou seja, o preço já pressupõe que a incorporação funcione 61. O que me faria mudar de ideia: taxas de anexação (attach rates) e vendas pelo canal da SAP quantificadas em 3 de dezembro, e o volume de acordos que trafega pelo servidor MCP 61. Nenhum dos lados dessa aposta ainda precificou o acordo com a SAP.
Crescimento da Docusign se mantém entre 7% e 9,4% há três anos seguidos
Data
| Crescimento da receita, ano contra ano | |
|---|---|
| 3T23 | 8.5% |
| 4T23 | 8% |
| 1T24 | 7.3% |
| 2T24 | 7% |
| 3T24 | 7.8% |
| 4T24 | 9% |
| 1T25 | 7.6% |
| 2T25 | 8.8% |
| 3T25 | 8.4% |
| 4T25 | 7.8% |
| 1T26 | 8.7% |
| 2T26 | 9.4% |
Get Applications by email, free
How AI is changing the software people and companies use. In our daily email, every weekday.