SAP продаёт инструменты DocuSign для работы с договорами внутри собственного софта; акции DocuSign торгуются по $85,27 при целевой цене $71
26 октября SAP начала продавать систему управления соглашениями DocuSign как расширения под собственным брендом — это второе крупное встраивание DocuSign за тринадцать дней. Первая возможность оценить обе сделки в деньгах появится с отчётностью за третий квартал финансового года 3 декабря.
 Richard Tang · 2 min read
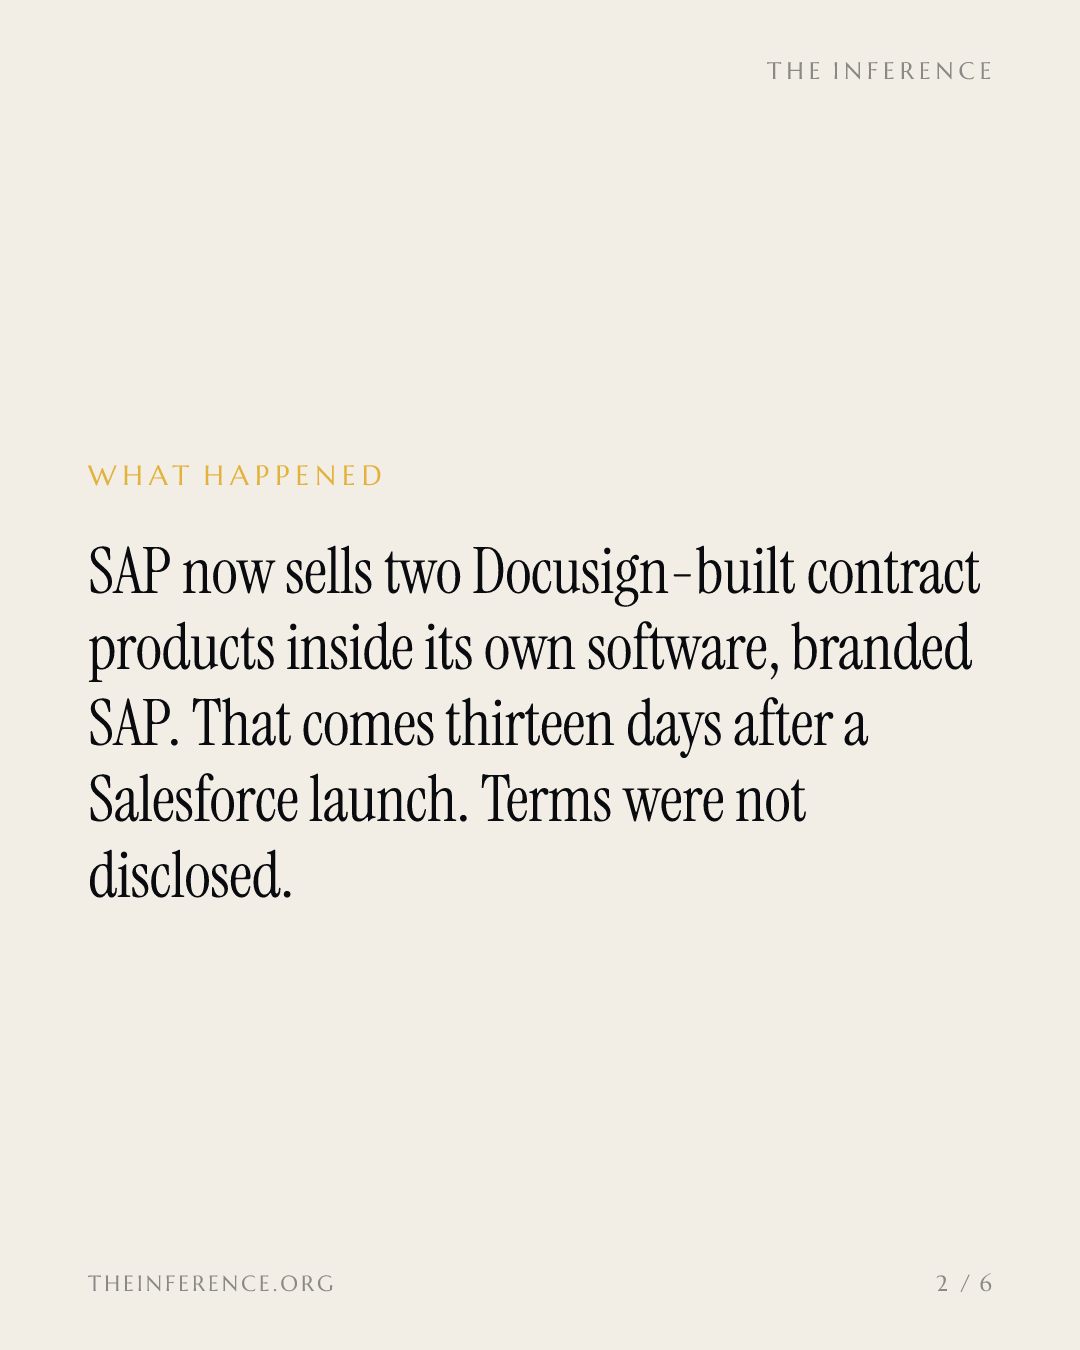
DocuSign−1.23% — DocuSign, down 1.23 percent today вчера заполучила продавцов SAP−0.30% — SAP, down 0.30 percent today — и это пока самый сильный ответ тем, кто ставит на то, что ИИ-агенты убьют софт для работы с соглашениями. SAP будет продавать два продукта, созданных DocuSign, — для SAP Sales Cloud и для SuccessFactors — под собственным брендом SAP Solution Extensions; оба уже общедоступны, об этом объявили 26 октября 13. Медвежий тезис гласит: агенты пересобирают софт с оплатой за рабочее место и обрекают действующих игроков на голод. Контрход DocuSign — встроиться в системы, где рождаются корпоративные соглашения.
Три встраивания за четыре недели
Важна сама механика. Данные контрактов напрямую синхронизируются обратно в SAP: подписанная сделка или оффер о приёме на работу сразу питает следующий шаг — прогноз, продление или онбординг, — а интеграция с Joule Work позволит агентам координировать работу вокруг соглашений во всех системах компании 3. До этого 13 октября состоялся запуск в Salesforce: платформа управления соглашениями IAM встала нативно в Salesforce−1.68% — Salesforce, down 1.68 percent today, Agentforce и Slack для агентных сценариев работы 4, а 30 сентября DocuSign открыла свой MCP-сервер для Claude, ChatGPT и Copilot 5. За две недели DocuSign встроилась в точку, где рождается большинство корпоративных договоров, и стала доступной для вызова самими агентами.
Договоры будут составляться агентами либо там, где живут CRM и HR-системы, — то есть там, где теперь прописалась DocuSign, — либо за пределами обеих платформ. DocuSign покупает первый сценарий и хеджирует второй.
Чего не хватает, так это денег
Ни одна из компаний не раскрыла условия и схему разделения выручки 23, а канал продаж SAP не покажет, как работает модель DocuSign с оплатой за рабочее место, до самой отчётности. Первый тест — отчётность за третий квартал финансового года 3 декабря, первый после обеих сделок 7.
По итогам прошлого квартала выручка DocuSign составила $875,75 млн — рост примерно на 9%, а скорректированная прибыль на акцию оказалась выше консенсус-прогноза 7. В пятницу акции закрылись на отметке $85,27 при средней целевой цене аналитиков около $71: в цену уже заложено, что встраивание сработает 61. Что могло бы изменить моё мнение: озвученные 3 декабря показатели прикрепления (attach rate) и объём заказов через канал SAP (bookings), а также объём соглашений, проходящих через MCP-сервер 61. Сделку с SAP пока не заложила в цену ни одна из сторон этой ставки.
Рост выручки DocuSign три года подряд держится в диапазоне от 7% до 9,4%
Data
| Рост выручки, год к году | |
|---|---|
| III кв. '23 | 8.5% |
| IV кв. '23 | 8% |
| I кв. '24 | 7.3% |
| II кв. '24 | 7% |
| III кв. '24 | 7.8% |
| IV кв. '24 | 9% |
| I кв. '25 | 7.6% |
| II кв. '25 | 8.8% |
| III кв. '25 | 8.4% |
| IV кв. '25 | 7.8% |
| I кв. '26 | 8.7% |
| II кв. '26 | 9.4% |
Get Applications by email, free
How AI is changing the software people and companies use. In our daily email, every weekday.