Cornings verräterische 639 Millionen: Kunden schießen den KI-Glasfaser-Boom vor
Corning hat die Erwartungen übertroffen und die Prognose angehoben – die Aktie gab am 27. Oktober trotzdem nach, zum vierten Mal in Folge an einem Zahlenstag. Die entscheidende Zahl kam aus der Telefonkonferenz: 639 Millionen Dollar an Kundeneinlagen. Sie verraten, ob der 40-Milliarden-Dollar-Plan finanziert ist oder nur versprochen.
 Vincent Jiang · 3 min read
Eine Übererwartung – und der vierte Kursverlust am Zahlenstag in Folge
Corning+3.27% — Corning, up 3.27 percent today (NYSE: GLW) hat am 27. Oktober 2026 die Erwartungen der Wall Street klar geschlagen: Der Kernumsatz – Cornings bereinigte Kennzahl – stieg im Jahresvergleich um 19 Prozent auf 5,08 Milliarden Dollar (Konsens: 5,03 Milliarden Dollar). Das Kernergebnis je Aktie lag mit 0,91 Dollar über den erwarteten 0,88 Dollar, und die Prognose für das vierte Quartal von 0,96 bis 1,00 Dollar je Aktie übertraf die Schätzung von 0,93 Dollar 12. Die Aktie drehte dennoch ab: Aus einem Plus von 3,2 Prozent im vorbörslichen Handel wurde im Tagesverlauf ein Minus von 4,7 Prozent; am frühen Nachmittag notierte das Papier rund ein Prozent tiefer 23. Die drei vorangegangenen Übererwartungen hatten der Aktie am jeweiligen Zahlenstag 12,1 Prozent, 8,9 Prozent und 4,98 Prozent gekostet 4.
Kunden vorfinanzieren den Ausbau
Die Zahl, die in den Agenturberichten unterging, kam von Finanzvorstand Ed Schlesinger im Conference Call: Die Anzahlungen von Kunden beliefen sich in den ersten neun Monaten des Jahres 2026 nach Abzug zurückgezahlter Beträge auf 639 Millionen Dollar 5. Verwaltungsratsvorsitzender und CEO Wendell Weeks sagte CNBC, Kunden überließen Corning vorab Bargeld für den Kapazitätsausbau – und Corning zahle es über die Gewinnströme zurück, sobald die Produkte ausgeliefert würden 6.
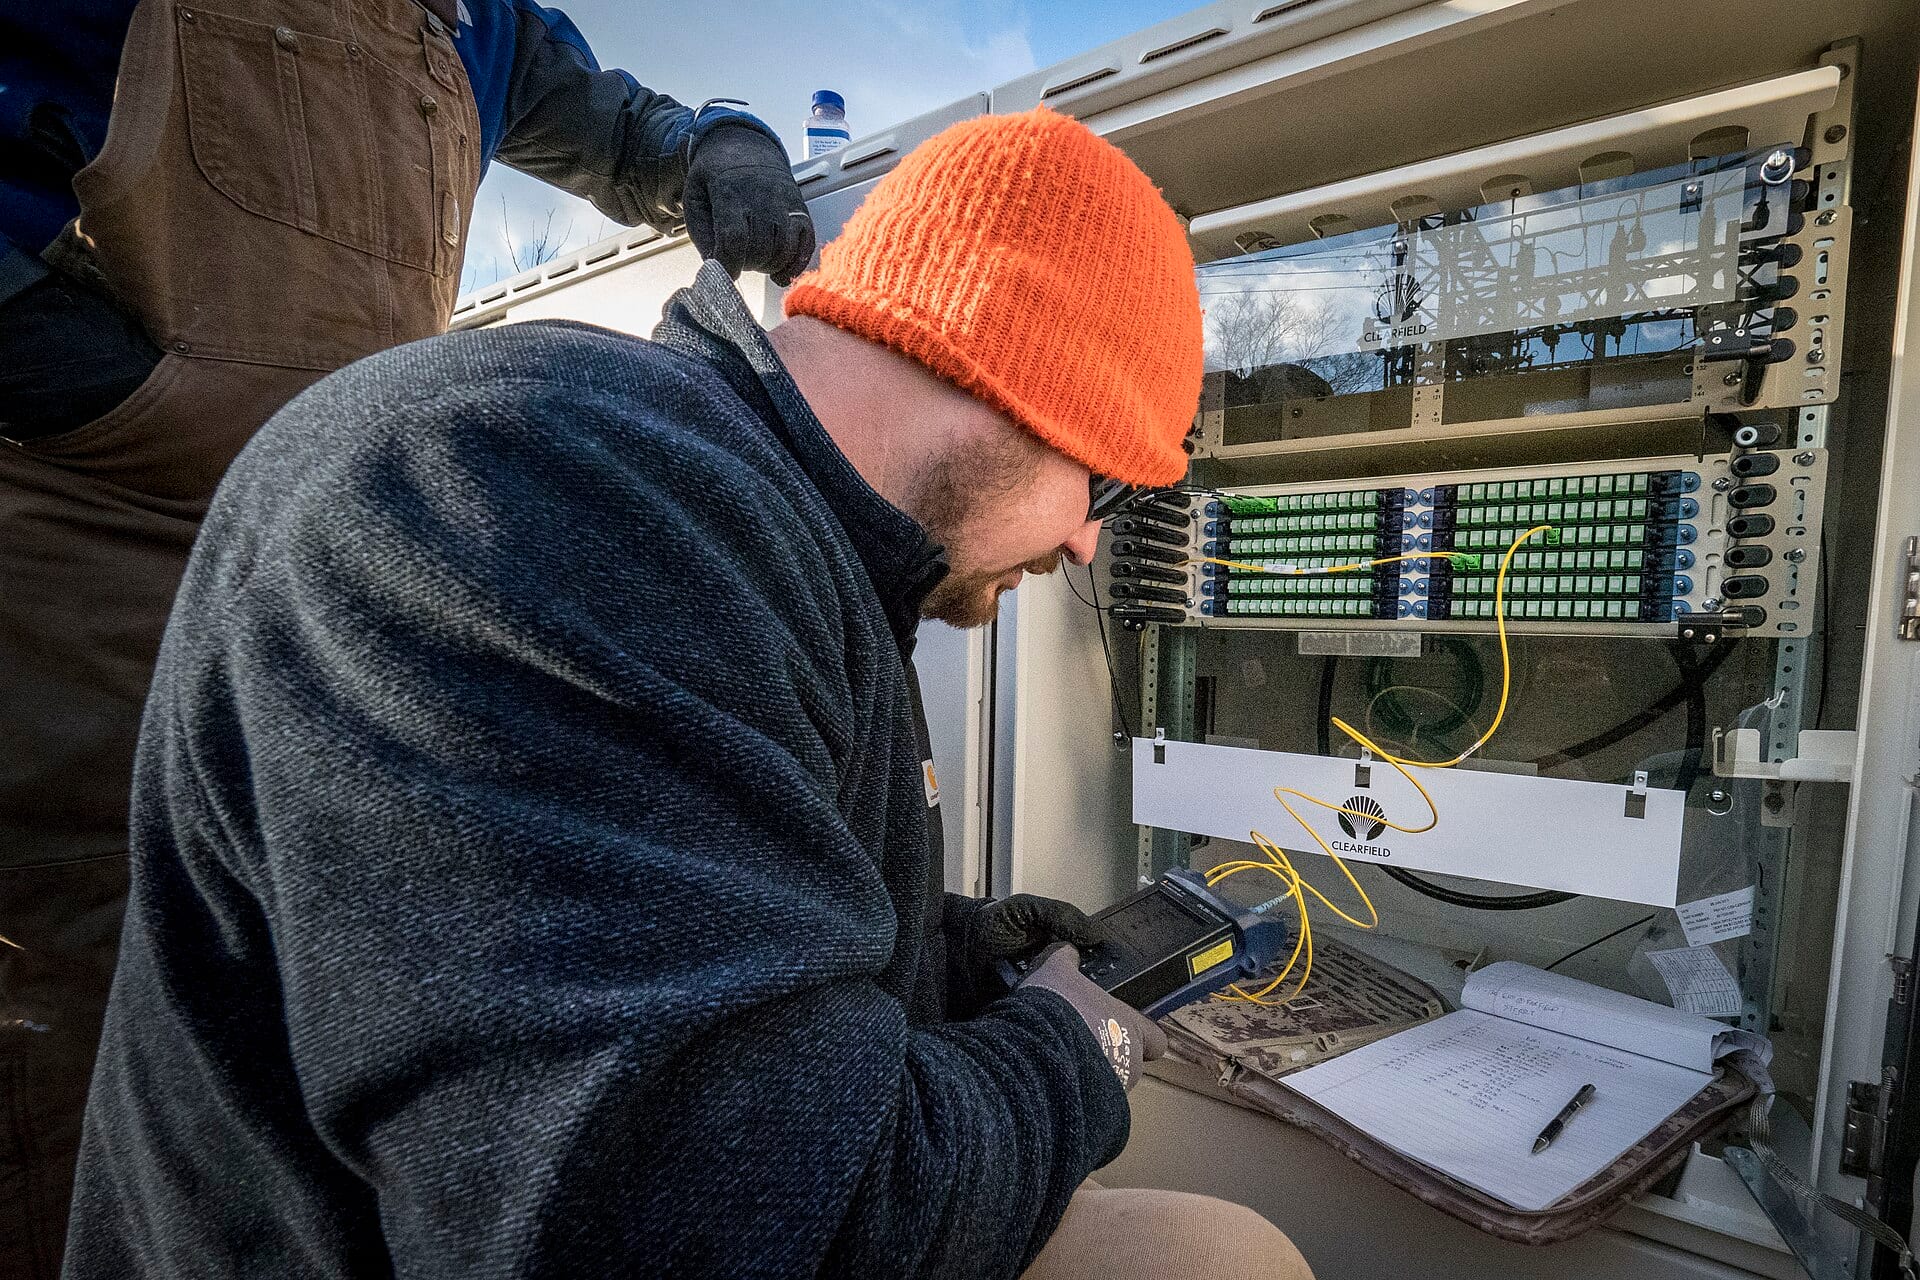
Im Quartal wurden vier Vereinbarungen über mehrere Milliarden Dollar geschlossen – darunter mit den Netzbetreibern Verizon−0.28% — Verizon, down 0.28 percent today und AT&T+0.26% — AT&T, up 0.26 percent today sowie dem Glasfasernetzbetreiber Zayo. Die neuesten Optikprodukte mit hoher Dichte sind knapp; sie werden bevorzugt an Kunden vergeben, die Erweiterungen finanzieren 15. Corning hat seine größten Kunden damit zu seinen Baufinanzierern gemacht: Die Einlagen deckten nahezu die Hälfte der Kapitalausgaben von 1,3 Milliarden Dollar in den ersten neun Monaten 5.
Cornings Kapitalausgaben haben sich seit dem Tief von 2024 mehr als verdoppelt, während der KI-Glasfaser-Ausbau an Fahrt gewinnt
- Umsatz
- Kapitalausgaben
Data
| Umsatz | Kapitalausgaben | |
|---|---|---|
| Q1/24 | $2.98B | $0.25B |
| Q2/24 | $3.25B | $0.24B |
| Q3/24 | $3.39B | $0.22B |
| Q4/24 | $3.5B | $0.17B |
| Q1/25 | $3.45B | $0.21B |
| Q2/25 | $3.86B | $0.31B |
| Q3/25 | $4.1B | $0.33B |
| Q4/25 | $4.22B | $0.42B |
| Q1/26 | $4.14B | $0.33B |
| Q2/26 | $4.51B | $0.42B |
Ein Segment zahlt für den Plan
Die Anzahlungen finanzieren einen einzigen Motor. Im Segment Optical Communications stieg der Umsatz um 44 Prozent auf 2,38 Milliarden Dollar, der Segmentgewinn sprang um 80 Prozent auf 532 Millionen Dollar. Der Absatz von Produkten für generative KI hat sich dabei mehr als verdoppelt und übertraf das Stückzahlwachstum bei GPUs 12. Der Rest von Corning trat auf der Stelle: Glass Innovations verlor 3 Prozent, weil die Speicherpreise die Stückzahlen bei Notebooks und Handhelds um rund 20 Prozent drückten. Und Solar schrieb 7 Millionen Dollar Verlust – ausgerechnet nachdem das Management in der Präsentation zum zweiten Quartal besseren Umsatz und höhere Profitabilität in Aussicht gestellt hatte 135.
Ein Motor: Optical Communications wuchs um 44 Prozent, der Rest von Corning trat auf der Stelle
Data
| Value | |
|---|---|
| Optical Communications | 44% |
| Solar | 37% |
| Automotive | 4% |
| Life Sciences & Emerging Growth | 1% |
| Glass Innovations | -3% |
Das Argument der Verkäufer – seit Juni eingepreist
Barron's deutete dieselben Zahlen als Ausdruck einer tiefen Abhängigkeit von der KI-Nachfrage 7. Diese Abhängigkeit hat der Markt seit dem Rekordschluss vom 29. Juni bei 255,69 Dollar neu bewertet: Bis zum 25. Oktober war die Aktie rund halbiert, darunter ein Minus von 14 Prozent nach einer Einreichung vom 11. September, die den Weg für eine Aktienausgabe von bis zu 2 Milliarden Dollar frei machte 8. Selbst nach dem Kursrutsch notiert das Papier beim 30,8-Fachen der erwarteten Jahresgewinne 3. Weeks' Verteidigung: Der Großteil des Umsatzes stamme von Hyperscalern mit robusten Bilanzen – und: „Ich bin derzeit den Neo-Clouds kaum ausgesetzt“ 6.
Im Blick: die Position der Kundeneinlagen
Dieses Signal lässt sich überprüfen. Hochgerechnet auf das Jahr entspricht die Mitte der Prognose für das vierte Quartal 21 Milliarden Dollar – schon über der Zielmarke für Ende 2026 aus „Springboard“, Cornings Mehrjahresplan, und auf dem Weg zu 40 Milliarden Dollar bis 2030 15. Wachsen die Anzahlungen der Kunden auch 2027 weiter, ist der Ausbau kundenfinanziert statt nur versprochen; stagnieren sie, ist das Konzentrationsrisiko real 15. Die nächsten Messpunkte: die Zahlen für das vierte Quartal im Januar, die Technologiekonferenz der UBS am 1. Dezember und die Scale-up-Netzwerke, die nach Weeks’ Erwartung ab 2028 160 Glasfasern pro GPU benötigen – das Zehnfache der heutigen 16 15.
Get Data Center by email, free
Who is building AI's data centers, and who is paying for them. In our daily email, every weekday.