Micron firma un trimestre récord de 54.000 millones mientras el sector de la memoria pierde 1,3 billones en bolsa; casi el 35% de las ventas, atado hasta 2030
Micron acaba de asegurar clientes hasta 2030, prometer una nueva generación de HBM cada año y firmar un trimestre récord, pero en octubre el mercado ha borrado más de un billón de dólares de valor en el sector de la memoria. En la brecha entre esos dos hechos vive la oportunidad.
 Richard Tang · 3 min read
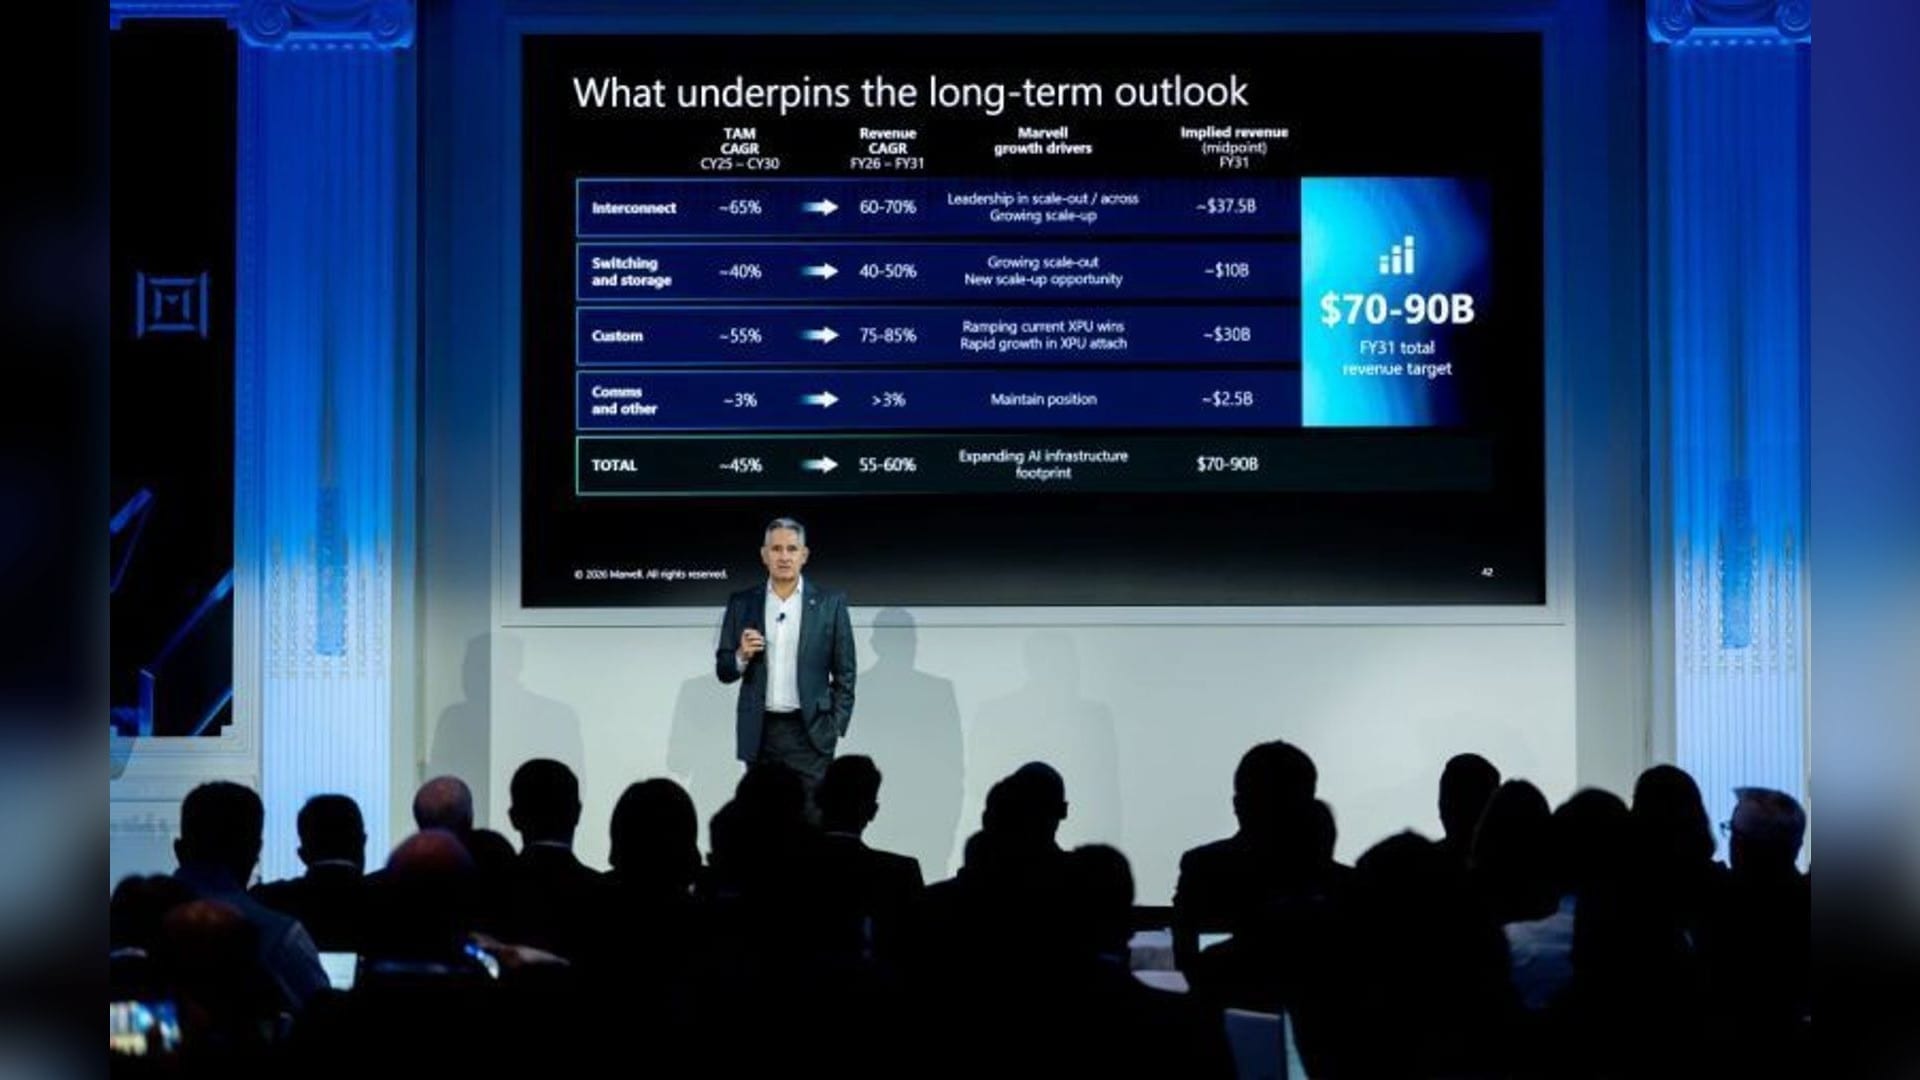
El negocio de la memoria rara vez ha gozado de mejor salud, y sus acciones rara vez han sido castigadas con tanta dureza. Micron+2.35% — Micron, up 2.35 percent today registró un cuarto trimestre fiscal récord, con 54.000 millones de dólares de ingresos y un margen operativo superior al 80%, y luego aprovechó un seminario web celebrado el 21 de octubre para prometer una nueva generación de HBM cada año hasta 2030 51.
El mercado respondió borrando 1,3 billones de dólares de las valoraciones de memoria y almacenamiento desde sus máximos de 2026, de los que 411.000 millones corresponden a Micron; en octubre cayeron 58 de las 59 acciones de semiconductores de la cesta de Yahoo Finance 2. Ambas cosas son reales. La pregunta es en cuál de las dos se equivoca el precio.
El récord es una escalera, no un pico
Los ingresos de Micron se más que duplican en dos trimestres a medida que se acumula la demanda de memoria para la IA
Data
| Ingresos | |
|---|---|
| T4 '24 | 8.71B |
| T1 '25 | 8.05B |
| T2 '25 | 9.3B |
| T3 '25 | 11.32B |
| T4 '25 | 13.64B |
| T1 '26 | 23.86B |
| T2 '26 | 41.46B |
| T3 '26 | 54.23B |
La hoja de ruta de Micron sostiene que la demanda de IA cambia qué es la memoria, no solo cuánta se vende. El HBM vertical previsto a partir de 2028 apunta a unos 2 TB/s de ancho de banda por debajo de un picojulio por bit; una memoria flash accesible desde la GPU permitiría a los sistemas de IA llegar a volúmenes de datos mucho mayores sin pagar precios de HBM por todo; y la DDR6 y la LPDDR6 están diseñadas primero para los centros de datos de IA, con Meta−1.36% — Meta, down 1.36 percent today señalada como socia de despliegue de la LPDDR6 17.
Este es el eslabón que la lectura habitual se salta: la memoria está pasando de componente commodity a subsistema de ingeniería, y los subsistemas de ingeniería entran en el diseño del cliente desde el principio, de la mano de los acuerdos estratégicos con clientes que, según Micron, cubren ya casi el 35% de las ventas hasta 2030 1.
Ventas atadas hasta 2030 frente a un ciclo que el mercado da por terminado en 2027
Micron espera que la oferta siga ajustada hasta el final de su ejercicio fiscal de 2028 1. La propia investigación de SK Hynix+3.73% — SK Hynix, up 3.73 percent today llega a la misma conclusión: su acción, a 4,8 veces los beneficios proyectados, «descuenta un ciclo que termina en 2027», frente a una escasez que, según Micron, se prolongará un año más 6. Y el viernes SK Hynix aparcó la OPV de Solidigm, una salida a bolsa de memoria flash que habría financiado nueva capacidad de NAND en EE UU. La decisión elimina, en palabras de LYNX Equity Strategies, «la amenaza de que se añada nueva capacidad al suministro mundial de memoria flash NAND» 3.
Lo que pesa en contra: los insiders. Los ejecutivos de Micron realizaron 261 operaciones en el mercado abierto en seis meses, todas ventas, cero compras, incluidos unos 182 millones de dólares del consejero delegado Sanjay Mehrotra 5. Los vendedores con beneficios récord no son prueba de un techo; son un coste de mantener la acción, que se compensa con sueldo y opciones. El precio objetivo mediano de los analistas se sitúa en 1.500 dólares, con Cantor y Barclays−1.45% — Barclays, down 1.45 percent today en 2.000 5, frente a un valor que el desplome ha castigado.
Lo que decidirán los resultados de esta semana
Los próximos datos ya están aquí: SK Hynix publica resultados el 28 de octubre con un paquete de remuneración al accionista como detonante señalado 6; SanDisk lo hará el jueves y Micron, en diciembre. Si la demanda de HBM estuviera realmente girando a la baja, lo primero en reflejarlo serían esas cifras, no la cotización de octubre. Los inversores deben leerlas a la luz de las ventas atadas hasta 2030, no del desplome 6.
La cadena es clara: los sistemas de IA necesitan más memoria por cada dólar de cómputo, los fabricantes de memoria lo convierten en márgenes récord y los márgenes financian la hoja de ruta. El eslabón que falta es la cartera de clientes. Casi el 35% atado es demanda real; el resto sigue siendo la opinión que el mercado tiene del despliegue de la IA. Habrá que vigilar los resultados de diciembre para ver cuánto más se convierte.
Get Chips by email, free
How AI demand is reshaping chipmakers, memory and the fabs behind them. In our daily email, every weekday.