マイクロン、売上高540億ドルの過去最高決算もメモリー株は1.3兆ドル急落 2030年までに売上の約35%を確保
マイクロンは2030年まで顧客を囲い込み、毎年新世代のHBM(高帯域幅メモリー)を投入すると約束し、過去最高の四半期決算をたたき出した。だが市場は10月、メモリー株の価値から1兆ドル超を消し去った。この2つの事実の隔たりの中にこそ、トレードの勝負どころがある。
 Richard Tang · 3 min read
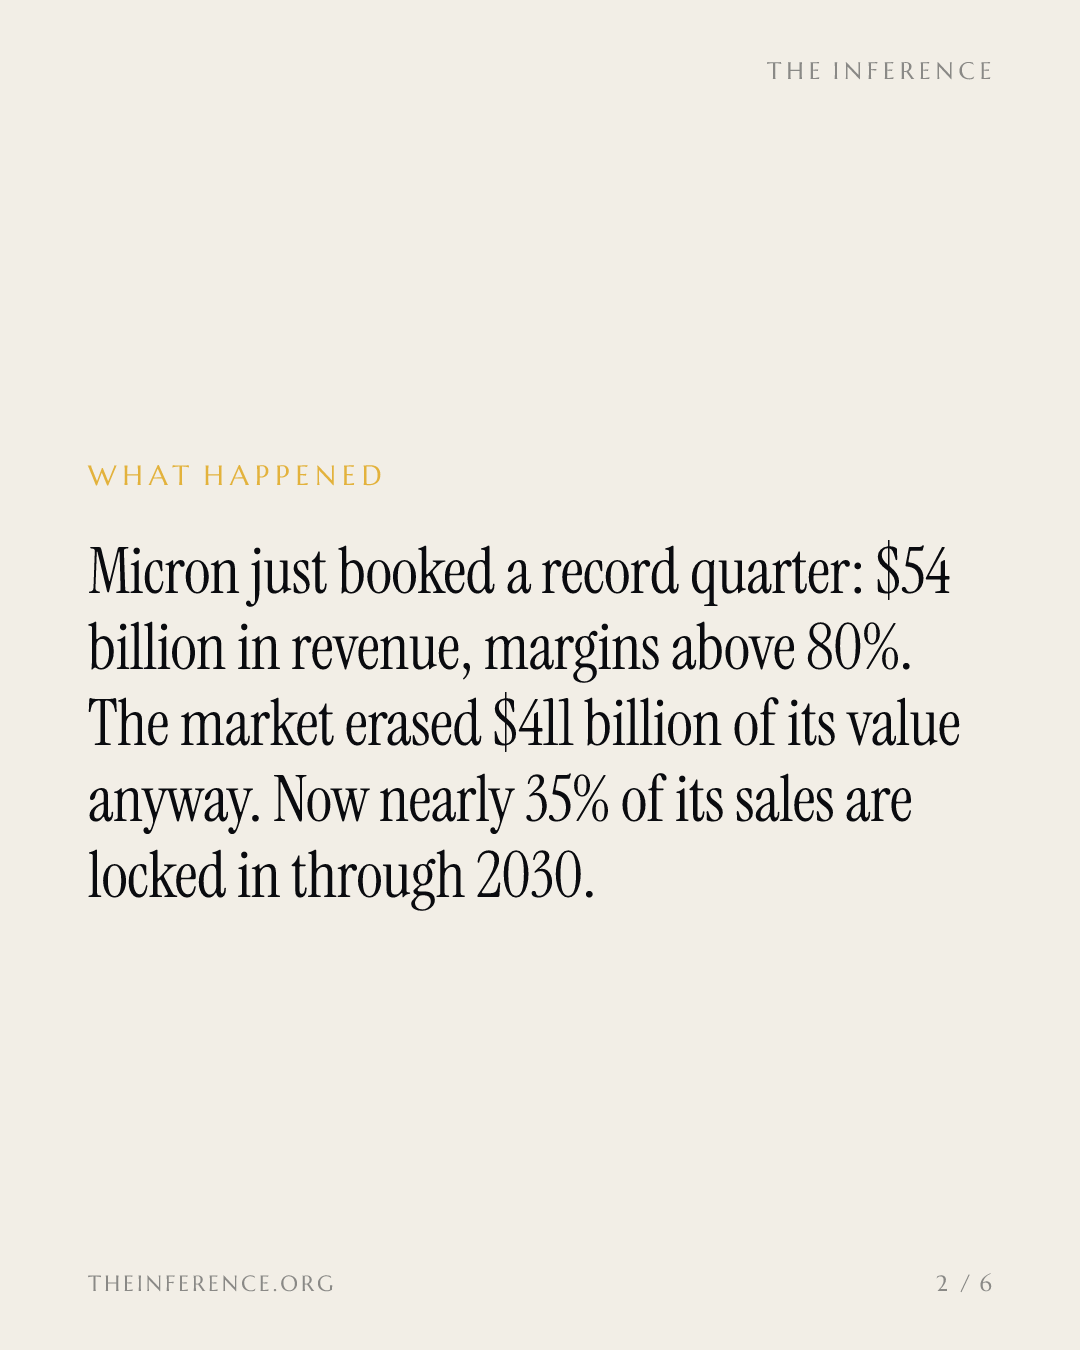
メモリー事業はかつてない好調ぶりを示す一方、その株はかつてない厳しい売りに見舞われている。米マイクロン+2.35% — 米マイクロン, up 2.35 percent todayは2026年度第4四半期(9月期)に売上高540億ドル、営業利益率80%超の過去最高決算を計上した。さらに10月21日のウェビナーでは、2030年まで毎年新世代のHBMを投入すると約束した51。
市場の答えは、メモリー・ストレージ株の時価総額から2026年の高値を基準に1.3兆ドルをかき消すことだった。このうち4110億ドルがマイクロンの消失分だ。ヤフー・ファイナンスの半導体株バスケット59銘柄のうち58銘柄が10月に下落した2。2つの事実はどちらも本物だ。問題は、株価が誤っているのはどちらかである。
過去最高は一過性の突出ではなく、階段状の上昇だ
AIメモリー需要が積み重なり、マイクロンの売上高は2四半期で2倍超に
Data
| 売上高 | |
|---|---|
| 2024年度4Q | 8.71B |
| 2025年度1Q | 8.05B |
| 2025年度2Q | 9.3B |
| 2025年度3Q | 11.32B |
| 2025年度4Q | 13.64B |
| 2026年度1Q | 23.86B |
| 2026年度2Q | 41.46B |
| 2026年度3Q | 54.23B |
マイクロンの製品ロードマップは、AI需要がメモリーの売れる量だけでなく、メモリーとは何かまで変えるという主張そのものだ。2028年以降に投入する垂直積層HBM(バーティカルHBM)は、1ビット当たり1ピコジュール未満の消費電力で約2テラバイト/秒の帯域幅を目指す。GPUから直接アクセスできるフラッシュメモリーが実現すれば、AIシステムはすべてのデータにHBM並みの価格を払わずに、はるかに大きなデータプールを利用できる。DDR6とLPDDR6はAIデータセンター向けに最優先で設計する方針で、LPDDR6の導入パートナーにはメタ−1.36% — メタ, down 1.36 percent todayが名を連ねた17。
ここが従来の相場観が見落としがちな結び目だ。メモリーは汎用部品から設計込みのサブシステムへと移りつつある。設計込みのサブシステムは、顧客の製品設計の早期段階から組み込まれる。その手段が戦略的顧客契約で、マイクロンによれば2030年までの売上高の約35%をすでにカバーするという1。
2030年まで顧客を囲い込む一方、市場は2027年の市況終了を織り込む
マイクロンは供給逼迫が2028年度いっぱいまで続くと見る1。SKハイニックス+3.73% — SKハイニックス, up 3.73 percent today自身の調査も同じ見方を示す。予想PER4.8倍という同社株の水準は「2027年で終わる市況」を織り込んでいるが、マイクロンの見立てでは逼迫はさらに1年長く続く、というずれがある6。さらに金曜日、SKハイニックスはソリダイムの米国でのNAND型フラッシュ新増設の資金を賄うはずだったIPOを見送った。投資調査会社リンクス・エクイティ・ストラテジーズの言葉を借りれば、「NANDフラッシュの世界供給に新たな供給能力が加わるオーバーハング」が消えたということだ3。
一方、重しとなるのは経営陣による自社株売却だ。マイクロン幹部はこの6か月で261件の公開市場での売買を行い、すべて売却で買いはゼロだった。このうちCEOのサンジェイ・メフロトラ氏の売却は約1億8200万ドルに上る5。過去最高益の局面での売りは天井の証拠ではない。それは給与と株式オプションに織り込まれた、株を保有することのコストだ。アナリストの目標株価の中央値は1500ドルで、キャンターとバークレイズ−1.45% — バークレイズ, down 1.45 percent todayは2000ドルを見込む5。10月の急落で売り叩かれた株価とは、隔たりがある。
決着は今週の決算がつける
次の判断材料は今まさに迫っている。SKハイニックスは10月28日に決算を発表する。引き金として注目されるのは株主還元策だ6。サンディスクは木曜日、マイクロンは12月に続く。HBM需要が本当に失速しつつあるなら、最初にそれを示すのは10月の値動きではなく、この決算の数字のはずだ。投資家はこの数字を、10月の急落ではなく2030年までの囲い込みと突き合わせて読むべきだ6。
連鎖の筋道は明らかだ。AIシステムは計算コスト1ドル当たり、より多くのメモリーを必要とし、メモリーメーカーはそれを過去最高の利益率に変える。利益は次のロードマップの資金となる。この連鎖でまだ欠けている輪は、顧客との契約だ。約35%の囲い込みは実需である。残りは今もなお、AI設備投資を巡る市場の見方にすぎない。あとどれだけ実需に転じるか――12月の決算で確かめたい。
Get Chips by email, free
How AI demand is reshaping chipmakers, memory and the fabs behind them. In our daily email, every weekday.