美光交出540亿美元创纪录季报,撞上存储板块1.3万亿美元市值蒸发;近35%销售额锁定至2030年
美光刚把客户锁定到2030年,承诺每年推出新一代高带宽内存(HBM),交出创纪录季度业绩;但10月里,市场已抹去存储板块超过1万亿美元的市值。这两个事实之间的落差,正是交易机会所在。
 Richard Tang · 3 min read
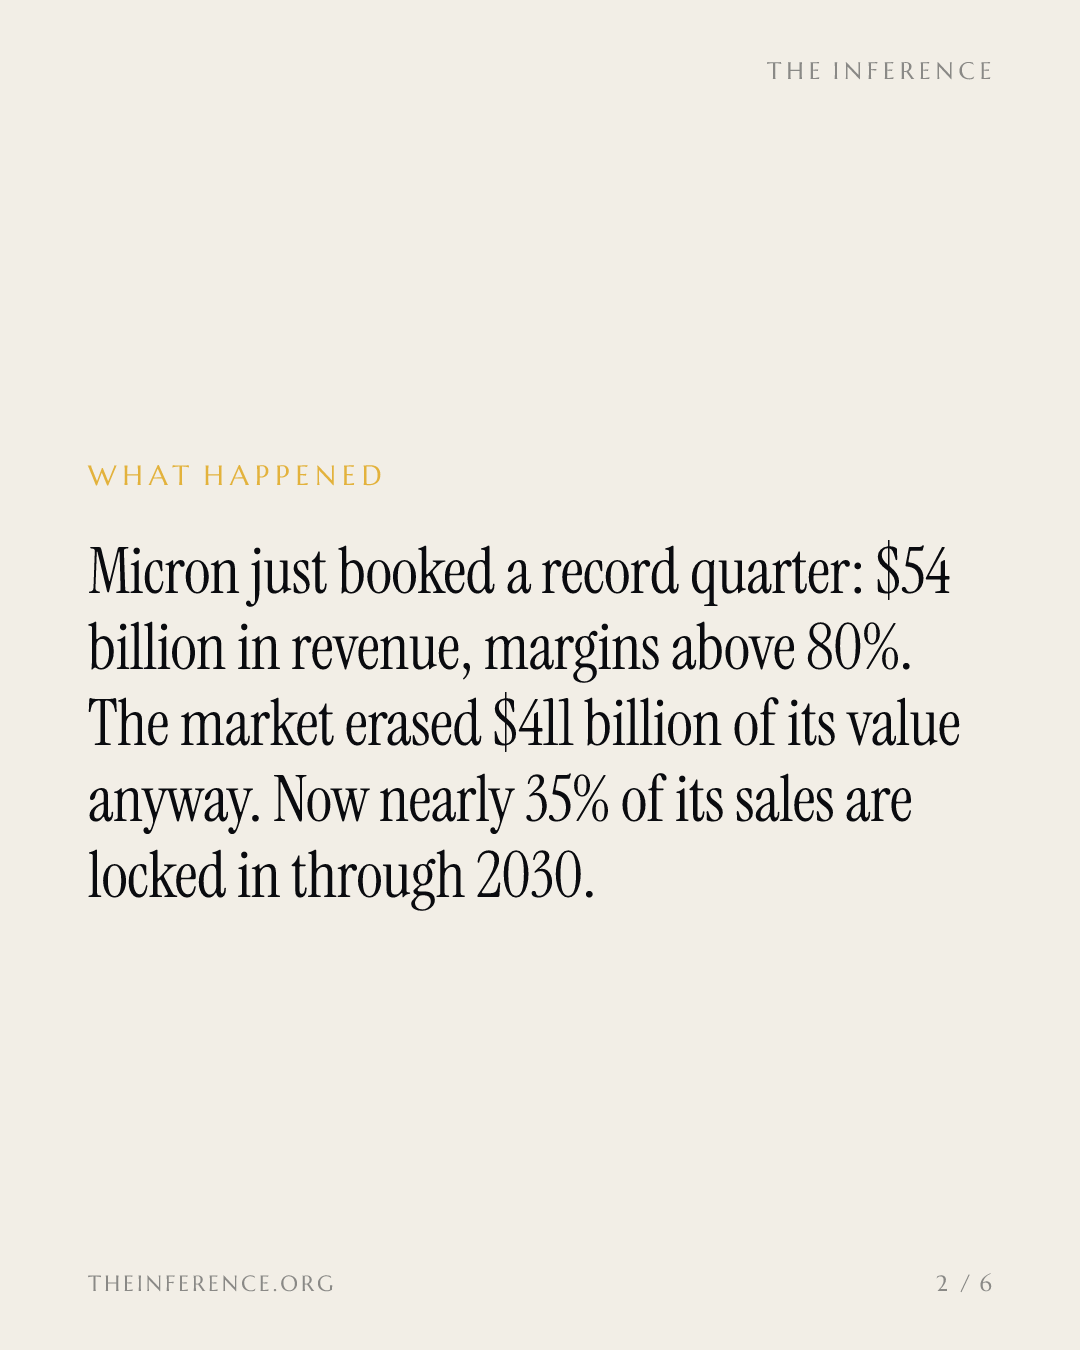
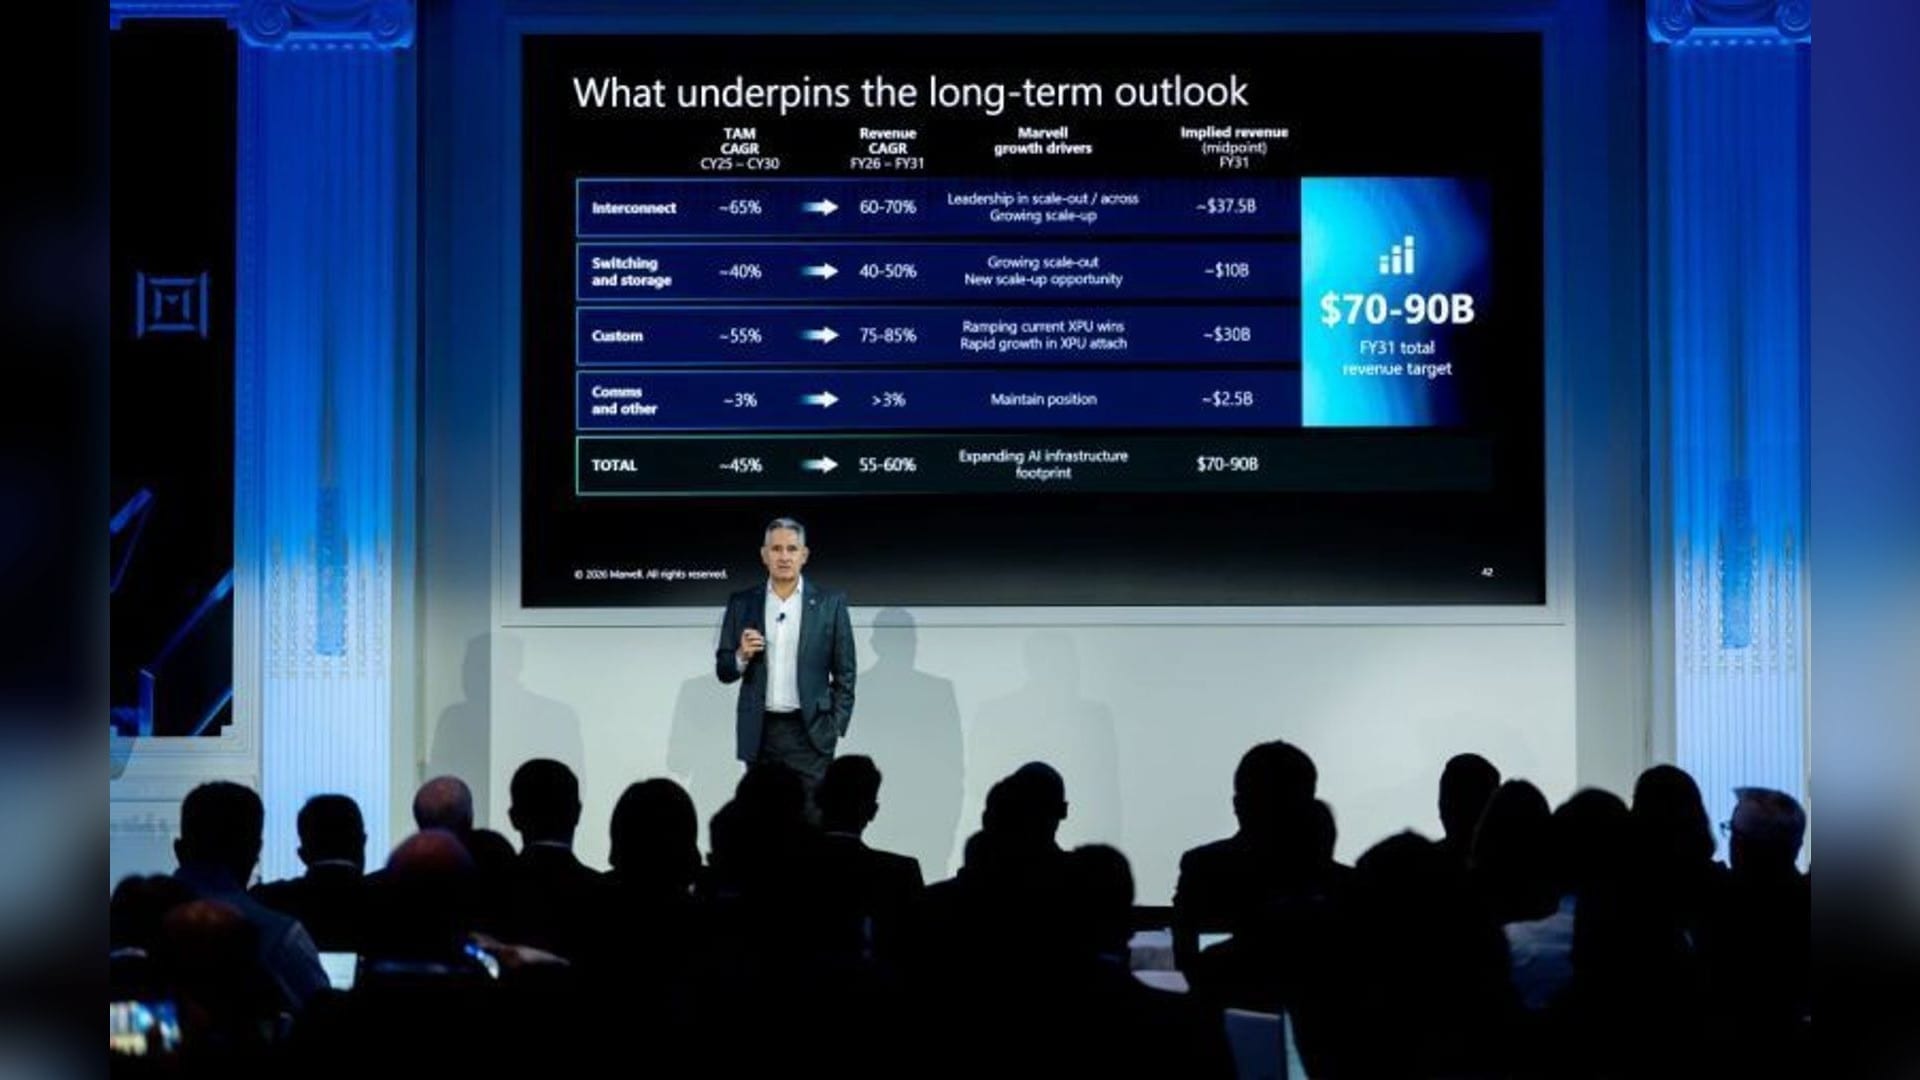
存储业务难得如此景气,其股票却难得跌得如此之狠。美光+2.35% — 美光, up 2.35 percent today第四财季实现创纪录业绩,营收540亿美元,运营利润率超过80%,随后于10月21日在一场网络研讨会上承诺,2030年前每年推出新一代HBM51。
市场的回应,是将内存与存储板块的市值从2026年高点抹去1.3万亿美元,其中美光占4110亿美元;雅虎财经一篮子59只芯片股中,58只在10月下跌2。两个事实都成立,问题在于:价格弄错的究竟是哪一个。
创纪录是台阶,不是尖峰
AI内存需求持续累积,美光营收两个季度增长逾一倍
Data
| 营收 | |
|---|---|
| 24财年Q4 | 8.71B |
| 25财年Q1 | 8.05B |
| 25财年Q2 | 9.3B |
| 25财年Q3 | 11.32B |
| 25财年Q4 | 13.64B |
| 26财年Q1 | 23.86B |
| 26财年Q2 | 41.46B |
| 26财年Q3 | 54.23B |
美光的技术路线图本身就在论证一件事:AI需求改变的不只是内存的销量,更是内存的定义。2028年起的垂直HBM,目标是以每比特低于1皮焦耳的能耗实现约2TB/s带宽;GPU可直接访问的闪存,可让AI系统触达大得多的数据池,而无需全部按HBM的价格付费;DDR6和LPDDR6优先面向AI数据中心设计,Meta−1.36% — Meta, down 1.36 percent today被列为LPDDR6部署伙伴17。
这正是常见解读略过的一环:内存正从标准化元器件转向工程化子系统,而工程化子系统的设计导入来得更早——美光称,战略客户协议目前已覆盖2030年前近35%的销售额1。
锁定到2030年,对上按2027年终结定价的周期
美光预计,供给紧张将持续到2028财年1;SK海力士+3.73% — SK海力士, up 3.73 percent today自家研究也持同样判断,指出其股价预期市盈率为4.8倍,"按2027年终结的周期定价",而在美光看来,这种紧张还要多延续一年6。上周五,SK海力士又搁置了Solidigm的原将为美国新增NAND产能融资的闪存IPO,用LYNX Equity Strategies的话说,此举消除了"新增产能涌入全球NAND闪存供给"的压力3。
不利于这一判断的,是内部人动向。美光高管六个月内进行了261笔公开市场交易,全部为卖出、零买入,其中CEO桑杰·梅赫罗特拉卖出约1.82亿美元5。在利润创纪录之际卖出,并不能证明股价见顶;这类卖盘本是持股的成本,早已体现在薪酬与期权之中。分析师目标价中位数为1500美元,Cantor与巴克莱−1.45% — 巴克莱, down 1.45 percent today给出2000美元5,而美光这只股票刚被本轮暴跌重挫。
本周财报将见分晓
下一批数据即将出炉:SK海力士将于10月28日发布财报,点名的触发因素是股东回报计划6;闪迪周四接棒,美光则要等到12月。假如HBM需求真的在见顶回落,最先显现的会是这些数字,而不是10月的行情。投资者应对照2030年的锁定来读这些数字,而不是对照这轮暴跌6。
这条链条很清楚:AI系统每一美元算力所需的内存越来越多,内存厂商把这种需求转化为创纪录的利润率,利润率又反过来为技术路线图提供资金。缺失的一环是客户订单。已锁定的近35%是真实需求;其余的,仍是市场对这轮AI建设潮的看法。至于其中还有多少会转化为真实需求,就看12月的财报了。
Get Chips by email, free
How AI demand is reshaping chipmakers, memory and the fabs behind them. In our daily email, every weekday.